Α.1087/2021 Διαδικασία και προϋποθέσεις υπαγωγής στις διατάξεις του άρθρου 5Γ του ν.4172/2013 (Α΄167), περί ειδικού τρόπου φορολόγησης εισοδήματος από μισθωτή εργασία και επιχειρηματική δραστηριότητα που προκύπτει στην ημεδαπή, φυσικών προσώπων που μεταφέρουν τη φορολογική τους κατοικία στην Ελλάδα

Αθήνα, 15 Απριλίου 2021

Αρ.Πρωτ.: Α 1087/15-04-2021

(ΦΕΚ Β’ 1691/26-04-2021)

ΕΛΛΗΝΙΚΗ ΔΗΜΟΚΡΑΤΙΑ
1. ΥΠΟΥΡΓΕΙΟ ΟΙΚΟΝΟΜΙΚΩΝ
ΓΡΑΦΕΙΟ ΥΦΥΠΟΥΡΓΟΥ
2.
I. ΓΕΝΙΚΗ ΔΙΕΥΘΥΝΣΗ ΦΟΡΟΛΟΓΙΚΗΣ ΔΙΟΙΚΗΣΗΣ
ΔΙΕΥΘΥΝΣΗ ΕΦΑΡΜΟΓΗΣ ΑΜΕΣΗΣ ΦΟΡΟΛΟΓΙΑΣ
ΤΜΗΜΑ Α’
Ταχ. Δν/ση: Καρ. Σερβίας 10
Ταχ. Κώδικας: 10184 Αθήνα
Τηλέφωνο: 2103375314-8
e-mail:d12.a@yo.syzefxis.gov.gr
Url : www.aade.gr

ΙΙ.ΓΕΝΙΚΗ ΔΙΕΥΘΥΝΣΗ ΗΛΕΚΤΡΟΝΙΚΗΣ ΔΙΑΚΥΒΕΡΝΗΣΗΣ
Α. Δ/ΝΣΗ ΕΠΙΧΕΙΡΗΣΙΑΚΩΝ ΔΙΑΔΙΚΑΣΙΩΝ
Β. Δ/ΝΣΗ ΑΝΑΠΤΥΞΗΣ ΦΟΡΟΛΟΓΙΚΩΝ ΕΦΑΡΜΟΓΩΝ

ΙΙΙ. ΓΕΝΙΚΗ ΔΙΕΥΘΥΝΣΗ ΑΝΘΡΩΠΙΝΟΥ ΔΥΝΑΜΙΚΟΥ ΚΑΙ ΟΡΓΑΝΩΣΗΣ
ΔΙΕΥΘΥΝΣΗ ΟΡΓΑΝΩΣΗΣ
ΤΜΗΜΑΤΑ Α’ ΚΑΙ Δ’

IV. ΔΙΕΥΘΥΝΣΗ ΔΙΕΘΝΩΝ ΟΙΚΟΝΟΜΙΚΩΝ ΣΧΕΣΕΩΝ
ΤΜΗΜΑΤΑ Α’ KAI Γ’

Α 1087/2021

ΘΕΜΑ: Διαδικασία και προϋποθέσεις υπαγωγής στις διατάξεις του άρθρου 5Γ του ν. 4172/2013 (Α’ 167), περί ειδικού τρόπου φορολόγησης εισοδήματος από μισθωτή εργασία και επιχειρηματική δραστηριότητα που προκύπτει στην ημεδαπή, φυσικών προσώπων που μεταφέρουν τη φορολογική τους κατοικία στην Ελλάδα.

ΑΠΟΦΑΣΗ
Ο ΥΦΥΠΟΥΡΓΟΣ ΟΙΚΟΝΟΜΙΚΩΝ ΚΑΙ Ο ΔΙΟΙΚΗΤΗΣ ΑΑΔΕ

Έχοντας υπόψη:

1. Τις διατάξεις:
α) Του ν. 4172/2013 «Φορολογία εισοδήματος, επείγοντα μέτρα εφαρμογής του ν. 4046/2012, ν. 4093/2012 και ν. 4127/2013 και άλλες διατάξεις» (Α΄ 167) και ειδικότερα του άρθρου 5Γ, της περ. ι΄ του άρθρου 33 και της παρ. 62 του άρθρου 72 αυτού, όπως προστέθηκαν με τις διατάξεις του άρθρου 40 του ν. 4758/2020 (Α΄ 242),
β) του Κεφαλαίου Α΄ του Μέρους Πρώτου του ν. 4389/2016 «Επείγουσες διατάξεις για την εφαρμογή της συμφωνίας δημοσιονομικών στόχων και διαρθρωτικών μεταρρυθμίσεων και άλλες διατάξεις» (Α΄ 94) και ειδικότερα των άρθρων 1,2, 7,13, 14, 17 και 41,
γ) των άρθρων 4, 30 και 32 του ν. 4174/2013 «Φορολογικές διαδικασίες και άλλες διατάξεις» (Α΄ 170), όπως ισχύουν,
δ) του ν. 1497/1984 «Κύρωση Σύμβασης που καταργεί την υποχρέωση επικύρωσης των αλλοδαπών δημόσιων εγγράφων» (Α΄ 188),
ε) του άρθρου 11 του Κώδικα Διοικητικής Διαδικασίας (ν. 2690/1999, Α΄ 45), όπως ισχύουν,
στ) των άρθρων 1 και 2 του ν. 4690/2020 «Κύρωση: α) της από 13-4-2020 Πράξης Νομοθετικού Περιεχομένου «Μέτρα για την αντιμετώπιση των συνεχιζόμενων συνεπειών της πανδημίας του κορωνοϊού COVID19 και άλλες κατεπείγουσες διατάξεις» (Α΄ 84) και β) της από 1-5-2020 Πράξης Νομοθετικού Περιεχομένου «Περαιτέρω μέτρα για την αντιμετώπιση των συνεχιζόμενων συνεπειών της πανδημίας του κορωνοϊού COVID-19 και την επάνοδο στην κοινωνική και οικονομική κανονικότητα» (Α΄ 90) και άλλες διατάξεις» (Α΄ 104).

2. Τα έγγραφα της Γενικής Διεύθυνσης Ανθρώπινου Δυναμικού και Οργάνωσης (Γ.Δ.Α.Δ.Ο.) της Α.Α.Δ.Ε. υπό στοιχεία: ΑΤΔ Α 1044841ΕΞ2020/15-4-2020 και το συνημμένο σε αυτό, υπ΄ αρ. 9134 ΕΞ 2020/10-04-2020 έγγραφο του Υπουργείου Ψηφιακής Διακυβέρνησης, Δ. ΟΡΓ. Δ 1054856 ΕΞ 2020/19-05-2020 και Δ. ΟΡΓ. Δ 1064007 ΕΞ 2020/05-06-2020, για την ηλεκτρονική διακίνηση των εγγράφων.

3. Το π.δ. 142/2017 «Οργανισμός Υπουργείου Οικονομικών» (Α΄ 181).

4. Το π.δ. 83/2019 «Διορισμός Αντιπροέδρου Κυβέρνησης, Υπουργών, Αναπληρωτών Υπουργών και Υφυπουργών» (Α΄ 121).

5. Την υπ’ αρ. 339/18-7-2019 κοινή απόφαση του Πρωθυπουργού και του Υπουργού Οικονομικών «Ανάθεση αρμοδιοτήτων στον Υφυπουργό Οικονομικών, Απόστολο Βεσυρόπουλο» (Β΄ 3051).

6. Την υπό στοιχεία  Δ.ΟΡΓ.Α 1125859 ΕΞ 23-10-2020 απόφαση του Διοικητή της Ανεξάρτητης Αρχής Δημοσίων Εσόδων «Οργανισμός της Ανεξάρτητης Αρχής Δημοσίων Εσόδων» (Β΄4738), όπως τροποποιήθηκε, συμπληρώθηκε και ισχύει.

7. Την υπ’ αρ. 1/20-1-2016 Πράξη του Υπουργικού Συμβουλίου «Επιλογή και διορισμός Γενικού Γραμματέα της Γενικής Γραμματείας Δημοσίων Εσόδων του Υπουργείου Οικονομικών» (Υ.Ο.Δ.Δ. 18), σε συνδυασμό με τις διατάξεις του πρώτου εδαφίου της παρ. 10 του άρθρου 41 του ν. 4389/2016, όπως ισχύουν και τις αποφάσεις: υπ’αρ. 39/3/30-112017 του Συμβουλίου Διοίκησης της Α.Α.Δ.Ε. (Υ.Ο.Δ.Δ. 689) και 5294 ΕΞ 2020/17-01-2020 του Υπουργού Οικονομικών (Υ.Ο.Δ.Δ. 27), με θέμα «Ανανέωση της θητείας του Διοικητή της Ανεξάρτητης Αρχής Δημοσίων Εσόδων».

8. Την υπό στοιχεία Δ. ΟΡΓ. Α 1115805 ΕΞ 2017/ 31-7-2017 απόφαση του Διοικητή της Ανεξάρτητης Αρχής Δημοσίων Εσόδων «Μεταβίβαση αρμοδιοτήτων και εξουσιοδότηση υπογραφής “Με εντολή Διοικητή” σε όργανα της Φορολογικής Διοίκησης» (Β΄ 2743), όπως τροποποιήθηκε, συμπληρώθηκε και ισχύει.

9. Τις διατάξεις της παρ. 69 του άρθρου 72 του ν. 4172/2013 (Α΄ 167), όπως προστέθηκε με το άρθρο 35 του ν. 4797/2021 (Α΄ 66).

10. Το γεγονός ότι με την παρούσα δεν προκαλείται δαπάνη σε βάρος του κρατικού προϋπολογισμού,

αποφασίζουμε:

Άρθρο 1
Σκοπός

Η παρούσα απόφαση εκδίδεται κατ’ εφαρμογή των διατάξεων της παρ. 8 του άρθρου 5Γ του ν. 4172/2013 (Κώδικα Φορολογίας Εισοδήματος ΚΦΕ), όπως προστέθηκαν με τις διατάξεις της παρ. 1 του άρθρου 40 του ν. 4758/2020 (Α΄ 242), για τον καθορισμό της διαδικασίας υπαγωγής στις διατάξεις του άρθρου αυτού, συμπεριλαμβανομένης της διαδικασίας μεταφοράς της φορολογικής κατοικίας, του προσδιορισμού της αρμόδιας υπηρεσίας για την υποβολή, εξέταση και έγκριση της αίτησης, τον ορισμό των δικαιολογητικών που συνοδεύουν την αίτηση, των δικαιολογητικών για την απόδειξη συνδρομής των προϋποθέσεων του άρθρου 5Γ του ΚΦΕ, καθώς και για τη ρύθμιση κάθε άλλου αναγκαίου θέματος ή λεπτομέρειας για την εφαρμογή των διατάξεων του άρθρου αυτού.

Άρθρο 2
Αρμόδια Υπηρεσία

1. Αρμόδια υπηρεσία για την υποβολή, εξέταση, έγκριση, απόρριψη της αίτησης για υπαγωγή στις διατάξεις του άρθρου 5ΓΓ του ΚΦΕ, για την υποβολή και εξέταση των σχετικών δικαιολογητικών που συνοδεύουν την αίτηση και των δικαιολογητικών για την απόδειξη συνδρομής των προϋποθέσεων του άρθρου αυτού, καθώς και για την καταχώριση των δεδομένων στη σχετική ηλεκτρονική εφαρμογή, ορίζεται η Δ.Ο.Υ. Κατοίκων Εξωτερικού και Εναλλακτικής Φορολόγησης Φορολογικών Κατοίκων Ημεδαπής της ΑΑΔΕ.

2. Αρμόδια υπηρεσία για την ενημέρωση των φορολογικών αρχών του κράτους στο οποίο το φυσικό πρόσωπο που υπάγεται στις διατάξεις του άρθρου 5Γ του ΚΦΕ είχε την τελευταία φορολογική του κατοικία μέχρι την υποβολή της αίτησής του, σχετικά με τη μεταφορά αυτής, σύμφωνα με τις διατάξεις περί διεθνούς διοικητικής συνεργασίας όπως αυτές ισχύουν, ορίζεται η Διεύθυνση Διεθνών Οικονομικών Σχέσεων της ΑΑΔΕ και ειδικότερα το Τμήμα Γ΄ Διεθνούς Διοικητικής Συνεργασίας στον Τομέα της Φορολογίας. Η Δ.Ο.Υ. Κατοίκων Εξωτερικού και Εναλλακτικής Φορολόγησης Φορολογικών Κατοίκων Ημεδαπής, μετά την έγκριση της σχετικής αίτησης, ενημερώνει άμεσα το Τμήμα Γ’ Διεθνούς Διοικητικής Συνεργασίας στον Τομέα της Φορολογίας της Διεύθυνσης Διεθνών Οικονομικών Σχέσεων της ΑΑΔΕ σχετικά με το κράτος της τελευταίας φορολογικής κατοικίας του φυσικού προσώπου που υπάγεται στις διατάξεις του άρθρου 5Γ του ΚΦΕ.

Άρθρο 3
Προϋποθέσεις υπαγωγής στις διατάξεις του άρθρου 5Γ του ΚΦΕ και απαιτούμενα δικαιολογητικά

1. Φυσικό πρόσωπο, που μεταφέρει τη φορολογική κατοικία του στην Ελλάδα υπάγεται σε φορολόγηση, όπως ορίζεται στην παρ. 1 του άρθρου 5 της παρούσας, για το εισόδημα από μισθωτή εργασία που αποκτά στην Ελλάδα κατά την έννοια της περ. α΄ της παρ. 1 του άρθρου 5 του ΚΦΕ, εφόσον σωρευτικά:
α) δεν ήταν φορολογικός κάτοικος της Ελλάδος τα προηγούμενα πέντε (5) από τα έξι (6) έτη πριν από τη μεταφορά της φορολογικής κατοικίας του στην Ελλάδα,
β) μεταφέρει τη φορολογική του κατοικία από κράτος μέλος της Ε.Ε. ή του Ε.Ο.Χ. ή από κράτος με το οποίο είναι σε ισχύ συμφωνία διοικητικής συνεργασίας στον τομέα
της φορολογίας με την Ελλάδα,
γ) παρέχει υπηρεσίες στην Ελλάδα στο πλαίσιο εργασιακής σχέσης κατά την έννοια της παρ. 2 του άρθρου 12 του ΚΦΕ, που ασκείται είτε σε ημεδαπό νομικό πρόσωπο ή νομική οντότητα είτε σε μόνιμη εγκατάσταση αλλοδαπής επιχείρησης στην Ελλάδα και
δ) δηλώνει ότι θα παραμείνει στην Ελλάδα τουλάχιστον για μια διετία.

2. Η πλήρωση της προϋπόθεσης της περ. α’ της παρ. 1 του παρόντος άρθρου διαπιστώνεται με βάση τα αρχεία που τηρούνται στη Φορολογική Διοίκηση.
Ειδικότερα, εάν το φυσικό πρόσωπο αιτείται για πρώτη φορά την απόδοση ΑΦΜ, ή εάν εμφανίζεται στα αρχεία της Φορολογικής Διοίκησης ως φορολογικός κάτοικος αλλοδαπής τα πέντε (5) από τα έξι (6) προηγούμενα έτη πριν από την αίτηση μεταφοράς της φορολογικής κατοικίας του δεν απαιτείται η προσκόμιση δικαιολογητικών. Σε περίπτωση που από τα αρχεία της ΑΑΔΕ δεν προκύπτει η φορολογική κατοικία του φορολογουμένου στην αλλοδαπή, για τα πέντε (5) από τα έξι (6) προηγούμενα έτη πριν την αίτηση μεταφοράς της φορολογικής κατοικίας στην Ελλάδα, τότε απαιτείται να προσκομίσει, για καθένα από τα έτη για τα οποία δεν υπάρχουν διαθέσιμα στοιχεία:
(α) Βεβαίωση φορολογικής κατοικίας από την αρμόδια φορολογική αρχή του κράτους όπου δηλώνει φορολογικός κάτοικος, από την οποία να προκύπτει ότι είναι φορολογικός κάτοικος αυτού του κράτους. Εάν ο φορολογούμενος ήταν κάτοικος κράτους με το οποίο υφίσταται Σύμβαση Αποφυγής Διπλής Φορολογίας Εισοδήματος (στο εξής ΣΑΔΦΕ), μπορεί να προσκομίσει, αντί της βεβαίωσης, την προβλεπόμενη Αίτηση για την Εφαρμογή της ΣΑΔΦΕ όπου είναι ενσωματωμένο το πιστοποιητικό φορολογικής κατοικίας (δίγλωσσα έντυπα), συμπληρωμένη, υπογεγραμμένη και σφραγισμένη από την αρμόδια αλλοδαπή φορολογική αρχή ή
(β) Σε περίπτωση που δεν προβλέπεται η έκδοση των ανωτέρω από την αρμόδια φορολογική αρχή, αντίγραφο της εκκαθάρισης της δήλωσης φορολογίας εισοδήματος ή, ελλείψει εκκαθάρισης, αντίγραφο της σχετικής δήλωσης φορολογίας εισοδήματός του, που υπέβαλε στο άλλο κράτος ως φορολογικός κάτοικος του κράτους αυτού.
(γ) Σε περίπτωση που δεν είναι δυνατή η προσκόμιση κάποιων από τα ανωτέρω δικαιολογητικά (υπό α΄ ή β΄), επειδή αποδεδειγμένα η αλλοδαπή φορολογική αρχή δεν τα εκδίδει, τότε απαιτείται βεβαίωση από οποιαδήποτε άλλη δημόσια ή δημοτική ή άλλη αναγνωρισμένη αρχή, με την οποία θα αποδεικνύεται η μόνιμη και σταθερή εγκατάσταση του προσώπου αυτού στο άλλο κράτος.

3. Τα ως άνω αλλοδαπά δημόσια έγγραφα, όπως αυτά καθορίζονται στις διατάξεις του άρθρου 1 του ν. 1497/1984 (Α΄ 188), θα προσκομίζονται κατά τα διεθνή νόμιμα (Κανονισμός ΕΕ 2016/1191, Κανονισμός 650/ 2012, σφραγίδα apostille, προξενική θεώρηση, θεώρηση από το ελληνικό προξενείο, κατά τα οριζόμενα σε διεθνείς συνθήκες που έχουν κυρωθεί με νόμο από την Ελλάδα, κατά περίπτωση) και θα γίνονται δεκτά ευκρινή φωτοαντίγραφα από αντίγραφα αυτών που επικυρώνονται από δικηγόρους, κατά τα οριζόμενα στις διατάξεις του τετάρτου εδαφίου της περ. β΄ της παρ. 2 του άρθρου 11 του ν. 2690/1999 (Α΄ 45), όπως ισχύει, ή επικυρωμένα από το πρωτότυπο αντίγραφα αυτών από συμβολαιογράφους, σύμφωνα με τις ισχύουσες διατάξεις, ή από πρόσωπο, αρχή ή υπηρεσία που από το νόμο έχει τη δυνατότητα αυτή.
Για τα πρόσωπα, τις Υπηρεσίες και τους φορείς που διενεργούν μεταφράσεις, σύμφωνα με την κείμενη νομοθεσία, ισχύουν τα αναφερόμενα στο υπό στοιχεία Δ. ΟΡΓ. Δ 1002838 ΕΞ 2020/10-01-2020 έγγραφο της Διεύθυνσης Οργάνωσης της ΑΑΔΕ.
Από τη διαδικασία της επικύρωσης κατά τα διεθνή νόμιμα και της μετάφρασης εξαιρούνται οι ΑΙΤΗΣΕΙΣ ΓΙΑ ΤΗΝ ΕΦΑΡΜΟΓΗ ΤΩΝ ΣΑΔΦΕ, όπως αυτές ισχύουν για τα κράτη με τα οποία η Ελλάδα έχει συνάψει Συμβάσεις Αποφυγής Διπλής Φορολογίας. Ειδικές προβλέψεις διέπουν τις ΑΙΤΗΣΕΙΣ ΓΙΑ ΤΗΝ ΕΦΑΡΜΟΓΗ ΤΩΝ ΣΑΔΦΕ με ΗΠΑ, ΤΟΥΡΚΙΑ και ΜΟΛΔΑΒΙΑ όπως περιγράφονται στις ΠΟΛ.1107/1999, ΠΟΛ.1092/2005, ΠΟΛ.1210/2015 εγκυκλίους, αντίστοιχα, για κάθε κράτος. Επίσης, εξαιρούνται από την επισημείωση με τη σφραγίδα apostille τα έγγραφα και οι πράξεις, τα οποία αφορούν στη φορολογική κατοικία (και συνεπώς και τα πιστοποιητικά φορολογικής κατοικίας), εφόσον εκδίδονται από τις χώρες, που έχουν επικυρώσει τη «Σύμβαση που απαλλάσσει από την επικύρωση ορισμένες πράξεις και έγγραφα» (κυρωτικός ν. 4231/2014 (Α΄ 19), σχετ. υπό στοιχεία Δ. ΟΡΓ. Δ 1172275 ΕΞ 2017/16.11.2017 έγγραφο), καθώς και από την Κύπρο (σχετ. υπό στοιχεία 1122798/1216/0006Δ/10.1.2008 έγγραφο).

4. Σύμφωνα με την προϋπόθεση β΄ της παρ. 1 του παρόντος άρθρου, απαιτείται το φυσικό πρόσωπο να μεταφέρει τη φορολογική κατοικία του από κράτος-μέλος της Ε.Ε. ή του Ε.Ο.Χ. ή από κράτος με το οποίο είναι σε ισχύ συμφωνία διοικητικής συνεργασίας στον τομέα της φορολογίας με την Ελλάδα. Η συνδρομή της προϋπόθεσης αυτής εξετάζεται αυτεπαγγέλτως από την αρμόδια υπηρεσία της παρ. 1 του άρθρου 2 της παρούσας.

5. Σύμφωνα με την προϋπόθεση γ΄ της παρ. 1 του παρόντος άρθρου, απαιτείται το φυσικό πρόσωπο να παρέχει υπηρεσίες στην Ελλάδα στο πλαίσιο εργασιακής σχέσης κατά την έννοια της παρ. 2 του άρθρου 12 του ΚΦΕ, που ασκείται είτε σε ημεδαπό νομικό πρόσωπο ή νομική οντότητα είτε σε μόνιμη εγκατάσταση αλλοδαπής επιχείρησης στην Ελλάδα.
Στην έννοια της μόνιμης εγκατάστασης αλλοδαπής επιχείρησης στην Ελλάδα περιλαμβάνονται και τα γραφεία του α.ν. 89/1967 (Α΄ 132), στα οποία μπορούν να απασχολούνται τα φυσικά πρόσωπα που μεταφέρουν τη φορολογική τους κατοικία στη χώρα μας προκειμένου για την υπαγωγή τους στις διατάξεις του άρθρου αυτού.
Για την απόδειξη της προϋπόθεσης αυτής απαιτείται η προσκόμιση δικαιολογητικών, όπως ενδεικτικά κατά περίπτωση μπορεί να είναι: σύμβαση εργασίας ορισμένου ή αορίστου χρόνου, σύμβαση με την οποία το φυσικό πρόσωπο αποκτά σχέση εξαρτημένης εργασίας με άλλο πρόσωπο το οποίο έχει το δικαίωμα να ορίζει και να ελέγχει τον τρόπο, τον χρόνο και τον τόπο εκτέλεσης των υπηρεσιών, το έντυπο αναγγελίας πρόσληψης, δημοσίευση στο ΓΕΜΗ της πράξης με την οποία το πρόσωπο ορίζεται ως διευθυντής, μέλος Διοικητικού Συμβουλίου εταιρείας ή κάθε άλλου νομικού προσώπου ή νομικής οντότητας, σύμβαση παροχής νομικών υπηρεσιών έναντι πάγιας αντιμισθίας.
Εργασιακή σχέση που υφίσταται όταν ένα φυσικό πρόσωπο παρέχει υπηρεσίες, οι οποίες ρυθμίζονται από τη νομοθεσία περί μισθολογίου και ειδικών μισθολογίων των υπαλλήλων και λειτουργών του Δημοσίου, σύμφωνα με την περ. γ΄ της παρ. 2 του άρθρου 12 του ΚΦΕ, δεν εμπίπτει στις διατάξεις του άρθρου 5Γ του ΚΦΕ.

6. Για την πλήρωση της προϋπόθεσης δ’ της παρ. 1 του παρόντος άρθρου, απαιτείται το φυσικό πρόσωπο να υποβάλλει μαζί με την αίτησή του υπεύθυνη δήλωση με την οποία θα δηλώνει ότι θα παραμείνει στην Ελλάδα τουλάχιστον για μια διετία αρχής γενομένης από την 1η Ιανουαρίου του πρώτου έτους υπαγωγής του στις διατάξεις του άρθρου 5Γ του ΚΦΕ.

7. Για την πλήρωση της προϋπόθεσης της πλήρωσης νέας θέσης εργασίας υποβάλλεται υπεύθυνη δήλωση του εργοδότη με την οποία θα βεβαιώνεται ότι ο αιτών καλύπτει νέα θέση εργασίας.

8. Ειδικά για φυσικά πρόσωπα που μεταφέρουν τη φορολογική τους κατοικία στην Ελλάδα, με σκοπό να ασκήσουν ατομική επιχειρηματική δραστηριότητα στην Ελλάδα, προκειμένου να εφαρμοστούν οι διατάξεις της παρ. 1 του άρθρου 5Γ του ΚΦΕ, απαιτείται, πλέον των ως άνω δικαιολογητικών των παρ. 2 και 6, να έχει υποβληθεί δήλωση έναρξης εργασιών ατομικής επιχείρησης στην αρμόδια Δ.Ο.Υ., σύμφωνα με τα οριζόμενα στην υπό στοιχεία Δ. ΟΡΓ. Α 1115805 ΕΞ 2017/31-07-2017 απόφαση του Διοικητή της Ανεξάρτητης Αρχής Δημοσίων Εσόδων, υποβάλλοντας τα δικαιολογητικά που κατά περίπτωση απαιτούνται σύμφωνα με την υπό στοιχεία ΠΟΛ.1006/31-12-2013 απόφαση του Γενικού Γραμματέα Δημοσίων Εσόδων του Υπουργείου Οικονομικών, όπως ισχύει. Τα ίδια δικαιολογητικά προσκομίζονται και στην περίπτωση των φυσικών προσώπων που έχουν κάνει έναρξη εργασιών ατομικής επιχείρησης και φορολογούνται ως μισθωτοί με βάση τις διατάξεις της περ. στ’ της παρ. 2 του άρθρου 12 του ΚΦΕ.

9. Φυσικό πρόσωπο που αποκτά εισόδημα από μισθωτή εργασία και από επιχειρηματική δραστηριότητα που προκύπτει στην ημεδαπή, δύναται να υπαχθεί στον ειδικό τρόπο φορολόγησης του άρθρου 5Γ του ΚΦΕ, για το σύνολο των ως άνω εισοδημάτων του, εφόσον πληρούνται οι λοιπές προϋποθέσεις του παρόντος άρθρου, για κάθε μία από τις ως άνω κατηγορίες εισοδήματος.
Σε περίπτωση που δεν πληρούνται οι σχετικές προϋποθέσεις για μία από τις δύο κατηγορίες εισοδήματος, η προβλεπόμενη μείωση της παρ. 1 του άρθρου 5 της παρούσας θα εφαρμόζεται μόνο στην κατηγορία εισοδήματος για την οποία πληρούνται οι προϋποθέσεις.

10. Φυσικό πρόσωπο δύναται να υπαχθεί στις διατάξεις του άρθρου 5Γ του ΚΦΕ, ενώ έχει υπαχθεί στις διατάξεις των άρθρων 5Α ή 5Β του ΚΦΕ, και το αντίστροφο, εφόσον κατά τον χρόνο της υπαγωγής πληρούνται οι προϋποθέσεις εκάστου άρθρου.
Τα ανωτέρω ισχύουν και στις περιπτώσεις που η υπαγωγή γίνει κατά τον ίδιο χρόνο.

11. Φυσικό πρόσωπο, που μεταφέρει τη φορολογική του κατοικία στην Ελλάδα, είναι φορολογικός κάτοικος Ελλάδας κατά την έννοια των Συμβάσεων για την αποφυγή της διπλής φορολογίας που έχει συνάψει η Ελλάδα.

Άρθρο 4
Διαδικασία υπαγωγής στις διατάξεις του άρθρου 5Γ του ΚΦΕ

1. Το φυσικό πρόσωπο, προκειμένου να μεταφέρει τη φορολογική του κατοικία στην Ελλάδα και να υπαχθεί στον ειδικό τρόπο φορολόγησης εισοδήματος που προκύπτει από μισθωτή εργασία και επιχειρηματική δραστηριότητα στην ημεδαπή κατά τις διατάξεις του άρθρου 5Γ του ΚΦΕ, υποβάλλει αίτηση, εντός του έτους ανάληψης της υπηρεσίας του σύμφωνα με την περ. γ΄ της παρ. 1 του άρθρου 5Γ του ΚΦΕ ή εντός του έτους έναρξης εργασιών σύμφωνα με την παρ. 7 του άρθρου 5Γ του ΚΦΕ, αντίστοιχα, και το αργότερο έως την 31η του μηνός Ιουλίου του έτους αυτού, στη Δ.Ο.Υ. Κατοίκων Εξωτερικού και Εναλλακτικής Φορολόγησης Φορολογικών Κατοίκων Ημεδαπής και ειδικότερα στο Τμήμα Γ1΄ Εφαρμογής Εναλλακτικής Φορολόγησης Φορολογικών Κατοίκων Ημεδαπής αυτής.
Αιτήσεις που υποβάλλονται μετά την 31η Ιουλίου του εκάστοτε φορολογικού έτους, γίνονται δεκτές και εξετάζονται για την υπαγωγή του φορολογούμενου στον ειδικό τρόπο φορολόγησης του εισοδήματος από μισθωτή εργασία και επιχειρηματική δραστηριότητα που προκύπτει στην ημεδαπή για το επόμενο φορολογικό έτος. Με την ανωτέρω αίτηση ο αιτών συνυποβάλλει τα σχετικά δικαιολογητικά κατά περίπτωση, σύμφωνα με τα οριζόμενα στις παρ. 2 έως 8 του άρθρου 3 της παρούσας. Το φυσικό πρόσωπο δηλώνει στην αίτησή του το κράτος στο οποίο είχε την τελευταία φορολογική κατοικία του μέχρι τον χρόνο υποβολής της αίτησής του, καθώς και τη διεύθυνση κατοικίας του στην Ελλάδα.

2. Η αίτηση και τα δικαιολογητικά υποβάλλονται με ψηφιακή απεικόνιση (scan), μέσω μηνύματος ηλεκτρονικού ταχυδρομείου στην αρμόδια υπηρεσία της παρ. 1 του άρθρου 2 της παρούσας ή (με φυσικό φάκελο) ταχυδρομικά είτε με συστημένη επιστολή ή με υπηρεσία ταχυμεταφοράς. Είναι, επίσης, δυνατή η κατάθεση των αιτήσεων και στο γραφείο πρωτοκόλλου της ως άνω υπηρεσίας. Ημερομηνία υποβολής της αίτησης θεωρείται η ημερομηνία που προκύπτει από τη σφραγίδα του ταχυδρομείου ή της υπηρεσίας ταχυμεταφοράς ή η ημερομηνία αποστολής του μηνύματος ηλεκτρονικού ταχυδρομείου, αντίστοιχα. Το αποδεικτικό του ταχυδρομείου ή της υπηρεσίας ταχυμεταφοράς ή το αυτοματοποιημένο μήνυμα που αποστέλλεται ως απάντηση στο ηλεκτρονικό μήνυμα του φορολογουμένου, αποτελεί γι’ αυτόν αποδεικτικό υποβολής της αίτησης και επέχει θέση απόδειξης παραλαβής εκ μέρους του αποδέκτη.

3. Η Δ.Ο.Υ. Κατοίκων Εξωτερικού και Εναλλακτικής Φορολόγησης Φορολογικών Κατοίκων Ημεδαπής, αφού παραλάβει την ως άνω αίτηση και τα δικαιολογητικά που τη συνοδεύουν, οφείλει να καταχωρήσει τα δεδομένα στη σχετική ηλεκτρονική εφαρμογή, η οποία και θα παρακολουθείται σε όλο το διάστημα, κατά το οποίο ο φορολογούμενος υπάγεται στο καθεστώς του άρθρου 5Γ του ΚΦΕ.

4. Η αίτηση παραλαμβάνεται ακόμα και αν δεν συνοδεύεται από τα προβλεπόμενα σχετικά δικαιολογητικά κατά τον χρόνο υποβολής της, εξετάζεται και, εφόσον διαπιστωθούν ελλείψεις, ενημερώνεται άμεσα ο αιτών για τη συμπλήρωση ή την υποβολή των απαιτούμενων δικαιολογητικών εντός της προθεσμίας των εξήντα (60) ημερών που προβλέπεται από τον νόμο για την έκδοση της απόφασης. Ο Προϊστάμενος της Δ.Ο.Υ. Κατοίκων Εξωτερικού και Εναλλακτικής Φορολόγησης Φορολογικών Κατοίκων Ημεδαπής εκδίδει απόφαση με την οποία εγκρίνει ή απορρίπτει την αίτηση, αναλόγως της συνδρομής ή μη των προϋποθέσεων του άρθρου 3 της παρούσας, εντός της ως άνω προθεσμίας των εξήντα (60) ημερών. Με την έγκριση της αίτησης, το φυσικό πρόσωπο θεωρείται φορολογικός κάτοικος Ελλάδας, σύμφωνα με τις διατάξεις του άρθρου 4 του ΚΦΕ, από το φορολογικό έτος υπαγωγής του, όπως αυτό ορίζεται ειδικότερα στην παρ. 1 του παρόντος άρθρου.
Ο Προϊστάμενος της ως άνω Δ.Ο.Υ., στη ρητή εγκριτική του απόφαση για την υπαγωγή του φορολογούμενου στις διατάξεις του άρθρου 5Γ του ΚΦΕ, τον ενημερώνει ότι μετά την πάροδο των επτά (7) ετών παύει αυτοδίκαια η υπαγωγή του στο άρθρο 5Γ του ΚΦΕ και θα φορολογείται σύμφωνα με τις γενικές διατάξεις για τη φορολόγηση των εισοδημάτων από μισθωτή εργασία και ατομική επιχειρηματική δραστηριότητα που αποκτά στην Ελλάδα. Η απόφαση για την έγκριση μπορεί να αναρτάται μέσω της εφαρμογής «Ψηφιακής Κοινοποίησης» στη θυρίδα του  φορολογουμένου  στην  Προσωποποιημένη  Πληροφόρηση του myTAXISnet της ΑΑΔΕ, υπογεγραμμένη
ψηφιακά.

5. Το φυσικό πρόσωπο που έχει ενταχθεί στις διατάξεις του άρθρου 5Γ του ΚΦΕ, εφόσον σε κάποιο φορολογικό έτος δεν πληροί τις προϋποθέσεις των περ. γ΄ και δ΄ της παρ. 1 του άρθρου 3 της παρούσας, παύει να υπάγεται στις διατάξεις του άρθρου 5Γ του ΚΦΕ από το οικείο φορολογικό έτος και εφεξής και φορολογείται για το σύνολο του εισοδήματός του από μισθωτή εργασία ή επιχειρηματική δραστηριότητα που αποκτά στην Ελλάδα σύμφωνα με τις γενικές διατάξεις του ΚΦΕ.
Σε περίπτωση που κατά τη διάρκεια της περιόδου που ορίζεται στην παρ. 3 του παρόντος άρθρου και για χρονικό διάστημα που δεν υπερβαίνει τους δώδεκα (12) μήνες, το φυσικό πρόσωπο παύει να παρέχει υπηρεσίες στην Ελλάδα στο πλαίσιο εργασιακής σχέσης, κατά την έννοια της παρ. 2 του άρθρου 12 του ΚΦΕ ή παύει να ασκεί ατομική επιχειρηματική δραστηριότητα στην Ελλάδα, συνεχίζει να υπάγεται στις διατάξεις του άρθρου 5Γ του ΚΦΕ, υπό την προϋπόθεση ότι εντός του ως άνω χρονικού διαστήματος των δώδεκα (12) μηνών θα συνάψει νέα σύμβαση εργασίας (για την οποία θα πληρούνται εκ νέου οι προϋποθέσεις της περ. γ’ της παρ. 1 και της παρ. 6 του άρθρου 5Γ του ΚΦΕ) ή θα κάνει νέα έναρξη εργασιών ατομικής επιχείρησης και θα ενημερώσει σχετικά την αρμόδια Δ.Ο.Υ.
Σε περίπτωση που φυσικό πρόσωπο παύει να παρέχει υπηρεσίες στην Ελλάδα στο πλαίσιο εργασιακής σχέσης, κατά την έννοια της παρ. 2 του άρθρου 12 του ΚΦΕ, ή παύει να ασκεί ατομική επιχειρηματική δραστηριότητα στην Ελλάδα για χρονικό διάστημα που υπερβαίνει τους δώδεκα μήνες, αίρεται η υπαγωγή του στις διατάξεις του άρθρου 5Γ του ΚΦΕ από το φορολογικό έτος παύσης της εργασιακής σχέσης ή διακοπής άσκησης ατομικής επιχειρηματικής δραστηριότητας. Για το εν λόγω φορολογικό έτος και εφεξής φορολογείται για το σύνολο του εισοδήματός του με βάση τις γενικές διατάξεις και παύουν να ισχύουν τα προβλεπόμενα στην παρ. 6 του άρθρου 5 της παρούσας. Εφόσον το εν λόγω φυσικό πρόσωπο έχει υποβάλει δήλωση φορολογίας εισοδήματος για το φορολογικό έτος παύσης της εργασιακής σχέσης ή διακοπής άσκησης ατομικής επιχειρηματικής δραστηριότητας, υποχρεούται σε υποβολή τροποποιητικής δήλωσης φορολογίας εισοδήματος προκειμένου για τον προσδιορισμό του φόρου με βάση τα ανωτέρω, άλλως η Φορολογική Διοίκηση δύναται να προβεί σε έκδοση πράξης διοικητικού προσδιορισμού του φόρου, σύμφωνα τα προβλεπόμενα στην παρ. 2 του άρθρου 32 του ν. 4174/2013.

6. Σε κάθε περίπτωση που μεταβάλλεται η θέση εργασίας του υπαχθέντος φυσικού προσώπου στις διατάξεις της παρ. 1 του άρθρου 5Γ του ΚΦΕ, ο φορολογούμενος ενημερώνει την αρμόδια υπηρεσία της παρ. 1 του άρθρου 2 της παρούσας για την αλλαγή εργοδότη και υποβάλλει την υπεύθυνη δήλωση εκ μέρους του νέου εργοδότη περί πλήρωσης νέας θέσης εργασίας, προκειμένου να συνεχίσει να υπάγεται στον ειδικό τρόπο φορολόγησης του άρθρου 5Γ του ΚΦΕ για τόσα έτη όσα υπολείπονται ως τη συμπλήρωση του χρονικού διαστήματος της παρ. 4 του παρόντος άρθρου. Ο φορολογούμενος που έχει υπαχθεί στο άρθρο 5Γ του ΚΦΕ ως μισθωτός και εν συνεχεία απωλέσει την ιδιότητα αυτή αλλά εντός χρονικού διαστήματος δώδεκα (12) μηνών προβεί σε έναρξη εργασιών ατομικής επιχείρησης, ενημερώνει την αρμόδια υπηρεσία της παρ. 1 του άρθρου 2 της παρούσας για τη μεταβολή αυτή, προκειμένου να συνεχίσει να υπάγεται στον ειδικό τρόπο φορολόγησης του άρθρου 5Γ του ΚΦΕ, για τόσα έτη όσα υπολείπονται ως τη συμπλήρωση του χρονικού διαστήματος της παρ. 4 του παρόντος άρθρου. Ομοίως, ο φορολογούμενος ο οποίος υπήχθη στις εν λόγω διατάξεις λόγω έναρξης εργασιών ατομικής επιχείρησης, αλλά μεταγενέστερα παύει τη δραστηριότητα αυτή και αναλαμβάνει μισθωτή εργασία, ενημερώνει την αρμόδια υπηρεσία της παρ. 1 του άρθρου 2 της παρούσας για τη μεταβολή αυτή και συνεχίζει να υπάγεται στις διατάξεις του άρθρου 5Γ του ΚΦΕ εφόσον πληρούνται οι προϋποθέσεις της περ. γ’ της παρ. 1 και της παρ. 6 του άρθρου 5Γ του ΚΦΕ, για τόσα έτη όσα υπολείπονται ως τη συμπλήρωση του χρονικού διαστήματος της παρ. 4 του παρόντος άρθρου.

7. Εκ νέου υπαγωγή του φυσικού προσώπου στις διατάξεις του άρθρου 5Γ του ΚΦΕ, εάν έχει υπάρξει άρση αυτής, είναι δυνατή, εφόσον η νέα αίτηση υπαγωγής υποβληθεί οποτεδήποτε εντός του χρονικού διαστήματος της παρ. 4 του άρθρου 5Γ του ΚΦΕ. Στην περίπτωση που ο φορολογούμενος παρέμεινε φορολογικός κάτοικος Ελλάδας, δεν εξετάζονται εκ νέου οι προϋποθέσεις των περ. α΄ και β΄ της παρ.1 του άρθρου 5Γ του ΚΦΕ. Στην περίπτωση που ο φορολογούμενος κατέστη στο μεταξύ φορολογικός κάτοικος αλλοδαπής, δύναται να υποβάλει αίτηση αλλά θα εξετάζονται εκ νέου όλες οι προϋποθέσεις της παρ. 1 του άρθρου 5Γ του ΚΦΕ. Σε κάθε μια από τις ως άνω περιπτώσεις, εφόσον γίνει δεκτή η αίτηση, η υπαγωγή θα ισχύει για τόσα έτη όσα υπολείπονται ως τη συμπλήρωση του ως άνω χρονικού διαστήματος, ήτοι έως τη συμπλήρωση επταετίας από την αρχική υπαγωγή στις διατάξεις του άρθρου 5Γ του ΚΦΕ.

8. Η υπαγωγή ενός φορολογούμενου στις διατάξεις του άρθρου 5Γ του ΚΦΕ, δεν επιφέρει αυτοδικαίως τη μεταβολή της φορολογικής κατοικίας άλλων προσώπων που σχετίζονται με αυτόν, πέραν του υπαγόμενου σε αυτές.

Άρθρο 5
Υποβολή δήλωσης φορολογίας εισοδήματος, έκδοση πράξεων Διοικητικού Προσδιορισμού Φόρου και καταβολή του φόρου

1. Εφόσον γίνει δεκτή η αίτηση, σύμφωνα με τη διαδικασία που ορίζεται στην παρούσα, το φυσικό πρόσωπο απαλλάσσεται από τον φόρο εισοδήματος και από την εισφορά αλληλεγγύης του άρθρου 43Α του ΚΦΕ για το πενήντα τοις εκατό (50%) του εισοδήματός του από μισθωτή εργασία και επιχειρηματική δραστηριότητα που αποκτά στην Ελλάδα μέσα στο φορολογικό έτος, με την επιφύλαξη της παρ. 50 του άρθρου 72 του ΚΦΕ.

2. Ο φορολογούμενος που υπάγεται στις διατάξεις του άρθρου 5Γ του ΚΦΕ υποχρεούται να δηλώνει όλα τα εισοδήματά του που προκύπτουν στην ημεδαπή, κατά την έννοια της παρ. 1 του άρθρου 5 του ΚΦΕ, και τα τυχόν εισοδήματα που προκύπτουν στην αλλοδαπή, κατά την έννοια της παρ. 2 του άρθρου 5 του ΚΦΕ.

3. Η δήλωση φορολογίας εισοδήματος για το φορολογητέο εισόδημα του προσώπου που υπάγεται στις διατάξεις του άρθρου 5 του ΚΦΕ, υποβάλλεται κατά τα οριζόμενα στο άρθρο 67 του ΚΦΕ.

4. Για τα πρόσωπα που έχουν υπαχθεί στις διατάξεις του άρθρου 5Γ του ΚΦΕ, ως προς την παραλαβή φορολογικών δηλώσεων φυσικών  προσώπων,  ισχύουν τα οριζόμενα στην περ. 121 της υπό στοιχεία Δ. ΟΡΓ. Α 1115805 ΕΞ 2017/31-07-2017 απόφασης του Διοικητή της Ανεξάρτητης Αρχής Δημοσίων Εσόδων «Μεταβίβαση αρμοδιοτήτων και εξουσιοδότηση υπογραφής “Με εντολή Διοικητή” σε όργανα της Φορολογικής Διοίκησης», όπως εκάστοτε ισχύει.

5. Για τον φορολογούμενο που υπάγεται στις διατάξεις του άρθρου 5Γ του ΚΦΕ εκδίδεται μία πράξη διοικητικού προσδιορισμού φόρου, σύμφωνα με τις διατάξεις του άρθρου 32 του ΚΦΕ, για τη συνολική φορολογική του υποχρέωση, που αντιστοιχεί στα εισοδήματα που προκύπτουν στην ημεδαπή και τα οποία υπόκεινται σε ειδική φορολόγηση και τα εισοδήματα που προκύπτουν στην αλλοδαπή.

6. Για τον προσδιορισμό του τεκμαρτού εισοδήματος με βάση τις διατάξεις του άρθρου 31 του ΚΦΕ, φυσικού προσώπου που έχει υπαχθεί στις διατάξεις του άρθρου 5Γ του ΚΦΕ, δεν λαμβάνεται υπόψη το ποσό της ετήσιας αντικειμενικής δαπάνης, η οποία προκύπτει βάσει της κατοικίας και του επιβατικού αυτοκινήτου ιδιωτικής χρήσης.

7. Ο φόρος του άρθρου 5Γ του ΚΦΕ καταβάλλεται σύμφωνα με τα οριζόμενα στις διατάξεις της παρ. 6 του άρθρου 67 του ΚΦΕ.

8. Το φυσικό πρόσωπο που έχει υπαχθεί στις διατάξεις του άρθρου 5Γ του ΚΦΕ δεν απαλλάσσεται από τον φόρο κληρονομιών ή δωρεών περιουσίας που βρίσκεται στην αλλοδαπή.

Άρθρο 6
Πρώτο έτος εφαρμογής-Μεταβατικές διατάξεις

1. Ειδικά για τις αιτήσεις υπαγωγής στον ειδικό τρόπο φορολόγησης από μισθωτή εργασία και επιχειρηματική δραστηριότητα που προκύπτει στην ημεδαπή, οι οποίες θα υποβληθούν εντός του έτους 2021 και αφορούν ανάληψη υπηρεσίας ή έναρξη εργασιών ατομικής επιχείρησης που έλαβε χώρα μέχρι τις 31 Ιουλίου του έτους αυτού, η προθεσμία υποβολής της σχετικής αίτησης και των συνυποβαλλόμενων δικαιολογητικών ορίζεται μέχρι τις 30-9-2021.
Η Δ.Ο.Υ. Κατοίκων Εξωτερικού και Εναλλακτικής Φορολόγησης Φορολογικών Κατοίκων Ημεδαπής εξετάζει τις ως άνω αιτήσεις και εκδίδει απόφαση έως την 30ή Νοεμβρίου 2021, με την οποία τις εγκρίνει ή τις απορρίπτει, αναλόγως της συνδρομής ή μη των προϋποθέσεων της παρ. 1 του άρθρου 5Γ του ΚΦΕ.
Αιτήσεις που υποβάλλονται μετά τις 30-9-2021, γίνονται δεκτές και εξετάζονται προκειμένου για την υπαγωγή του φορολογούμενου στον ειδικό τρόπο φορολόγησης του εισοδήματος από μισθωτή εργασία και επιχειρηματική δραστηριότητα που προκύπτει στην ημεδαπή για το επόμενο φορολογικό έτος.

2. Φυσικά πρόσωπα τα οποία έχουν ήδη μεταφέρει τη φορολογική τους κατοικία στην Ελλάδα και έχουν συνάψει συμβάσεις εργασίας ή έχουν προβεί σε έναρξη εργασιών εντός του φορολογικού έτους 2020 μπορούν να υποβάλουν αίτηση υπαγωγής στον ειδικό τρόπο φορολόγησης από μισθωτή εργασία και επιχειρηματική δραστηριότητα που προκύπτει στην ημεδαπή, εφόσον δεν ήταν φορολογικοί κάτοικοι της Ελλάδος τα έτη 2015 έως και 2019.
Για τα πρόσωπα αυτά, εφόσον έχουν αναλάβει τη μισθωτή εργασία ή έχουν προβεί σε έναρξη εργασιών πριν από την έναρξη ισχύος του άρθρου 40 του ν. 4758/2020, ήτοι πριν από τις 4-12-2020, η σύμβαση εργασίας δεν απαιτείται να συνοδεύεται από την υπεύθυνη δήλωση του εργοδότη της παρ. 7 του άρθρου 3 της παρούσας.
Η προθεσμία υποβολής της σχετικής αίτησης και των συνυποβαλλόμενων δικαιολογητικών ορίζεται μέχρι τις 30.09.2021.
Η Δ.Ο.Υ. Κατοίκων Εξωτερικού και Εναλλακτικής Φορολόγησης Φορολογικών Κατοίκων Ημεδαπής εξετάζει τις ως άνω αιτήσεις και εκδίδει απόφαση έως την 30ή Νοεμβρίου 2021. Για τα ως άνω φυσικά πρόσωπα, ακόμη και αν ανέλαβαν εργασία το φορολογικό έτος 2020, η υπαγωγή τους στον ειδικό τρόπο φορολόγησης θα ξεκινήσει για τα εισοδήματα που αποκτώνται από 1-1-2021 και εφεξής, και στην υπεύθυνη δήλωση που απαιτείται σύμφωνα με την παρ. 6 του άρθρου 3 της παρούσας, θα πρέπει να δηλώνεται η πρόθεση του προσώπου για παραμονή στην Ελλάδα για μια διετία, αρχής γενομένης από την 1-1-2021.

3. Οι αιτήσεις των προσώπων των παρ. 1 και 2 του παρόντος άρθρου παραλαμβάνονται ακόμα και αν δεν συνοδεύονται από τα πρωτότυπα οριζόμενα στην παρ. 2 του άρθρου 3 της παρούσας, σχετικά δικαιολογητικά κατά τον χρόνο υποβολής της, εφόσον υποβάλλεται υπεύθυνη δήλωση με την οποία ο φορολογούμενος δηλώνει ότι πληροί τις προϋποθέσεις και ότι αδυνατεί να τα προσκομίσει με τον προβλεπόμενο τρόπο, και κατά τα διεθνή νόμιμα, λόγω του ότι οι αντίστοιχες υπηρεσίες βρίσκονται σε αναστολή ή περιορισμό της λειτουργίας τους λόγω των συνεπειών της πανδημίας του COVID-19. Ο φορολογούμενος υποχρεούται να προσκομίσει τα δικαιολογητικά, όπως ορίζονται στις παρ. 2 έως 8 του άρθρου 3 της παρούσας, προς συμπλήρωση του φακέλου του σε εύλογο χρόνο και το αργότερο μέχρι και την 22α Νοεμβρίου του 2021.

Άρθρο 7
Έναρξη ισχύος

1. Τα ανωτέρω έχουν εφαρμογή για τα φορολογικά έτη που αρχίζουν από την 1η Ιανουαρίου 2021, με την επιφύλαξη των οριζομένων στο άρθρο 6 της παρούσας.

Η Απόφαση αυτή να δημοσιευθεί στην Εφημερίδα της Κυβερνήσεως.

Ο ΥΦΥΠΟΥΡΓΟΣ ΟΙΚΟΝΟΜΙΚΩΝ
ΑΠΟΣΤΟΛΟΣ ΒΕΣΥΡΟΠΟΥΛΟΣ

Ο ΔΙΟΙΚΗΤΗΣ ΤΗΣ ΑΝΕΞΑΡΤΗΤΗΣ ΑΡΧΗΣ ΔΗΜΟΣΙΩΝ ΕΣΟΔΩΝ
ΓΕΩΡΓΙΟΣ ΠΙΤΣΙΛΗΣ

Εκτύπωση βεβαίωσης κυκλοφορίας από το σύστημα Εργάνη, εργαζόμενου , εργοδότη και αυτοαπασχολούμενου.

Εκτύπωση βεβαίωσης κυκλοφορίας από το σύστημα Εργάνη, εργαζόμενου  ,  εργοδότη και αυτοαπασχολούμενου.

Να σας υπενθυμίσουμε ότι μέχρι την στιγμή που γράφτηκε αυτό το άρθρο (12/2/2021 18:00), μπορείτε να χρησιμοποιήσετε και την βεβαίωση τύπου Α από την ιστοσελίδα https://forma.gov.gr/

ΠΡΟΣΟΧΗ , τις εκτυπώσεις από το ταχις που μπορείτε να δείτε εδώ θα πρέπει να τις έχετε μαζί σας υποχρεωτικά και στις 2 φόρμες (είτε του εργάνη είτε τύπου Α )

Αρχικά πηγαίνετε στην ιστοσελίδα  https://eservices.yeka.gr και ανάλογα βάζετε

Α)για εργοδότη και εργαζόμενο τους κωδικούς του ΙΚΑ και

Β)για αυτοαπασχολούμενο τους κωδικούς του  taxisnet

Μετά πηγαίνετε στο τμήμα «ΕΙΔΙΚΟΥ ΣΚΟΠΟΥ»

Και στο υποτμήμα βεβαιώσεις κυκλοφορίας και εισαγωγή.


Επιλέγεται το παράρτημα που σας εμφανίζει και μετά στο είδος εντύπου το είδος που θέλετε να εκτυπώσετε.

Για παράδειγμα εργαζομένου, και συμπληρώνεται το αφμ του εργαζομένου σας.

Στο επόμενο βήμα και  αφού έχετε συμπληρώσει όλα τα απαραίτητα στοιχεία, πατάτε το πλήκτρο υποβολή.

Τέλος αφού σας βγάλει το σύστημα την παρακάτω εικόνα (ότι ΤΟ ΕΝΤΥΠΟ ΕΧΕΙ ΥΠΟΒΛΗΘΕΙ.)

Τότε πατάτε το πλήκτρο εκτύπωση. Εκτυπώνετε την βεβαίωση την σφραγίζετε και την υπογράφετε και είσαστε έτοιμοι


Σε περίπτωση που για οποιοδήποτε λόγο έχετε κάνει κάποιο λάθος, θα σας ενημερώσει το σύστημα.

Σε περίπτωση που θέλετε να βρείτε τις υποβληθείσες δηλώσεις σας (ολοκληρωμένες ή μη) πάτε στο 2ο βήμα στο πεδίο αναζήτηση  πατάτε αναζήτηση στο 2ο πεδίο στην μέση  και το σύστημα θα σας εμφανίσει τις δηλώσεις σας.

Εκτύπωση στοιχείων για αγορά κινητών τηλεφώνων , tablet, φορητών υπολογιστών 39α

Εκτύπωση στοιχείων για αγορά κινητών , tablet, φορητών υπολογιστών κτλ

Για να μπορέσετε να αγοράσετε κινητά τηλέφωνα , tablet, και  φορητούς  υπολογιστές είναι απαραίτητο να έχετε μαζί σας τις παρακάτω εκτυπώσεις

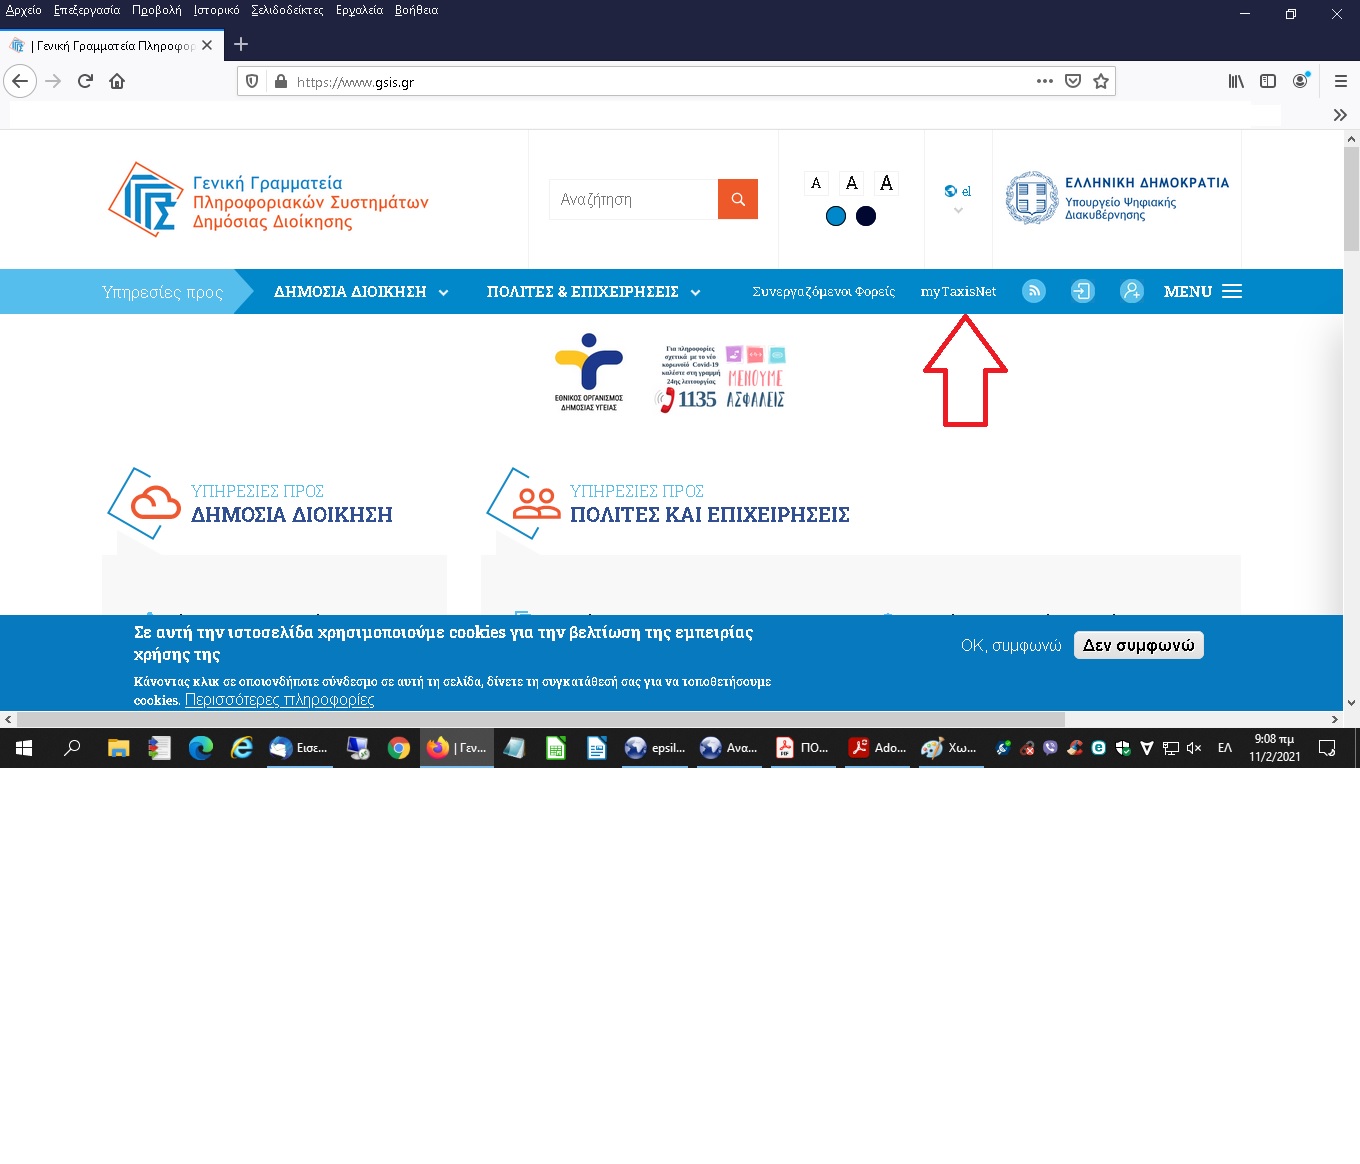
αρχικά μπαίνετε στο στύστημα ταχις από εδώ https://www.gsis.gr/

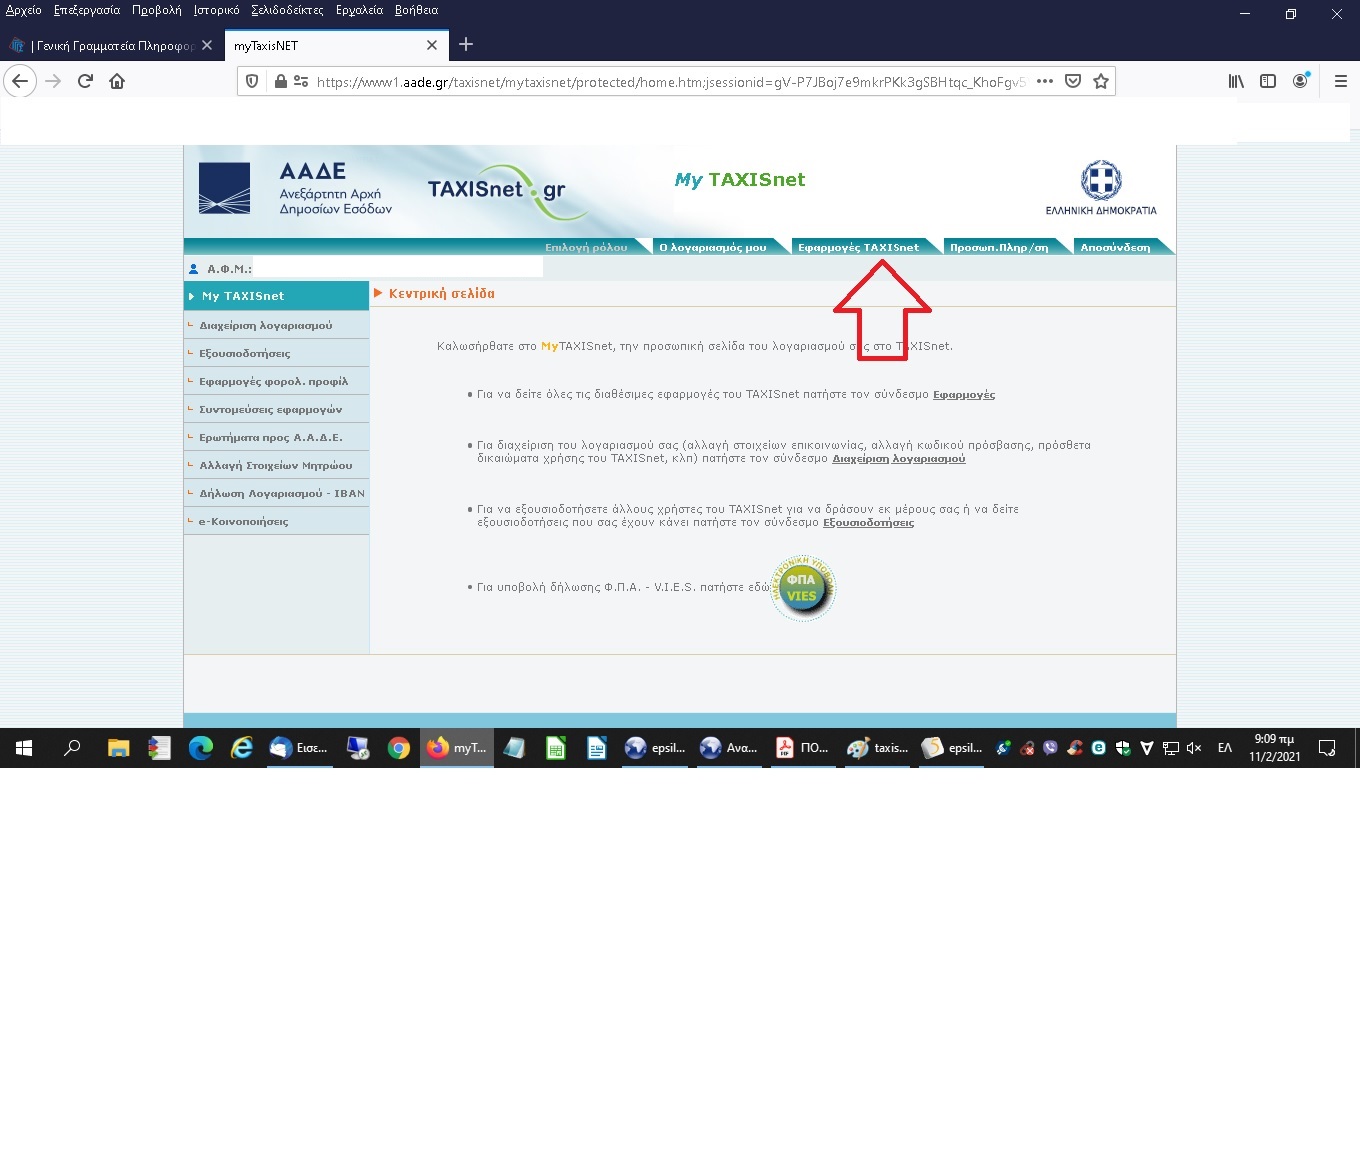
αφού εισάγετε τους κωδικούς σας πηγαίνετε στις εφαρμογές taxinet

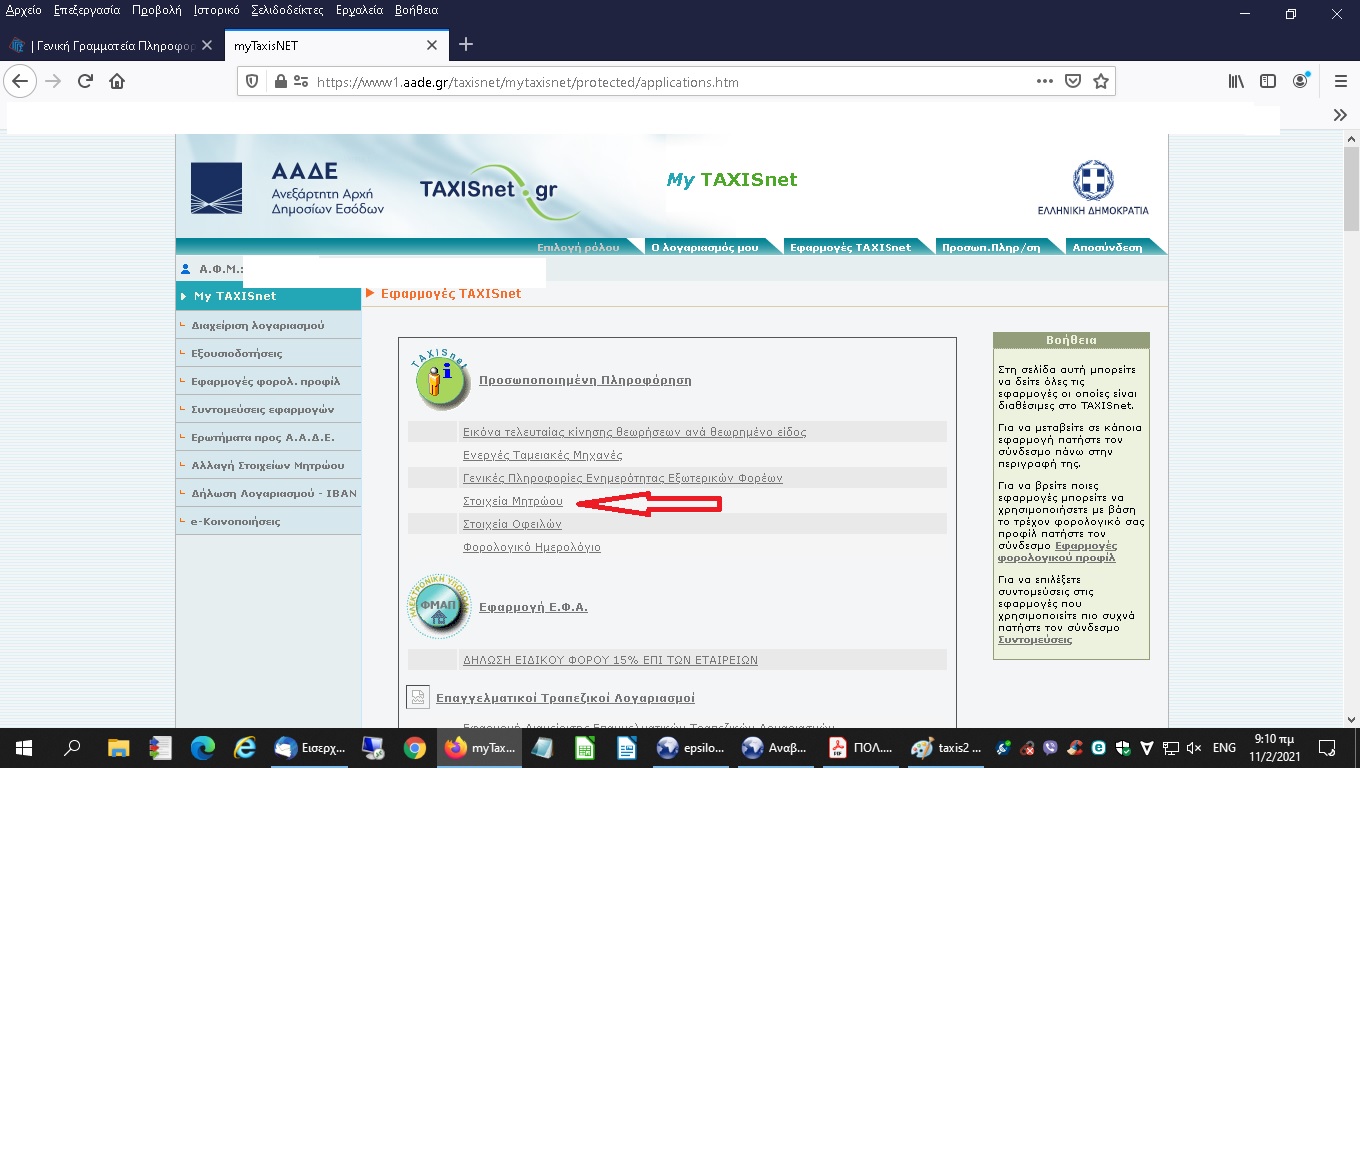
και μετά πηγαίνετε στα  Στοιχεία Μητρώου

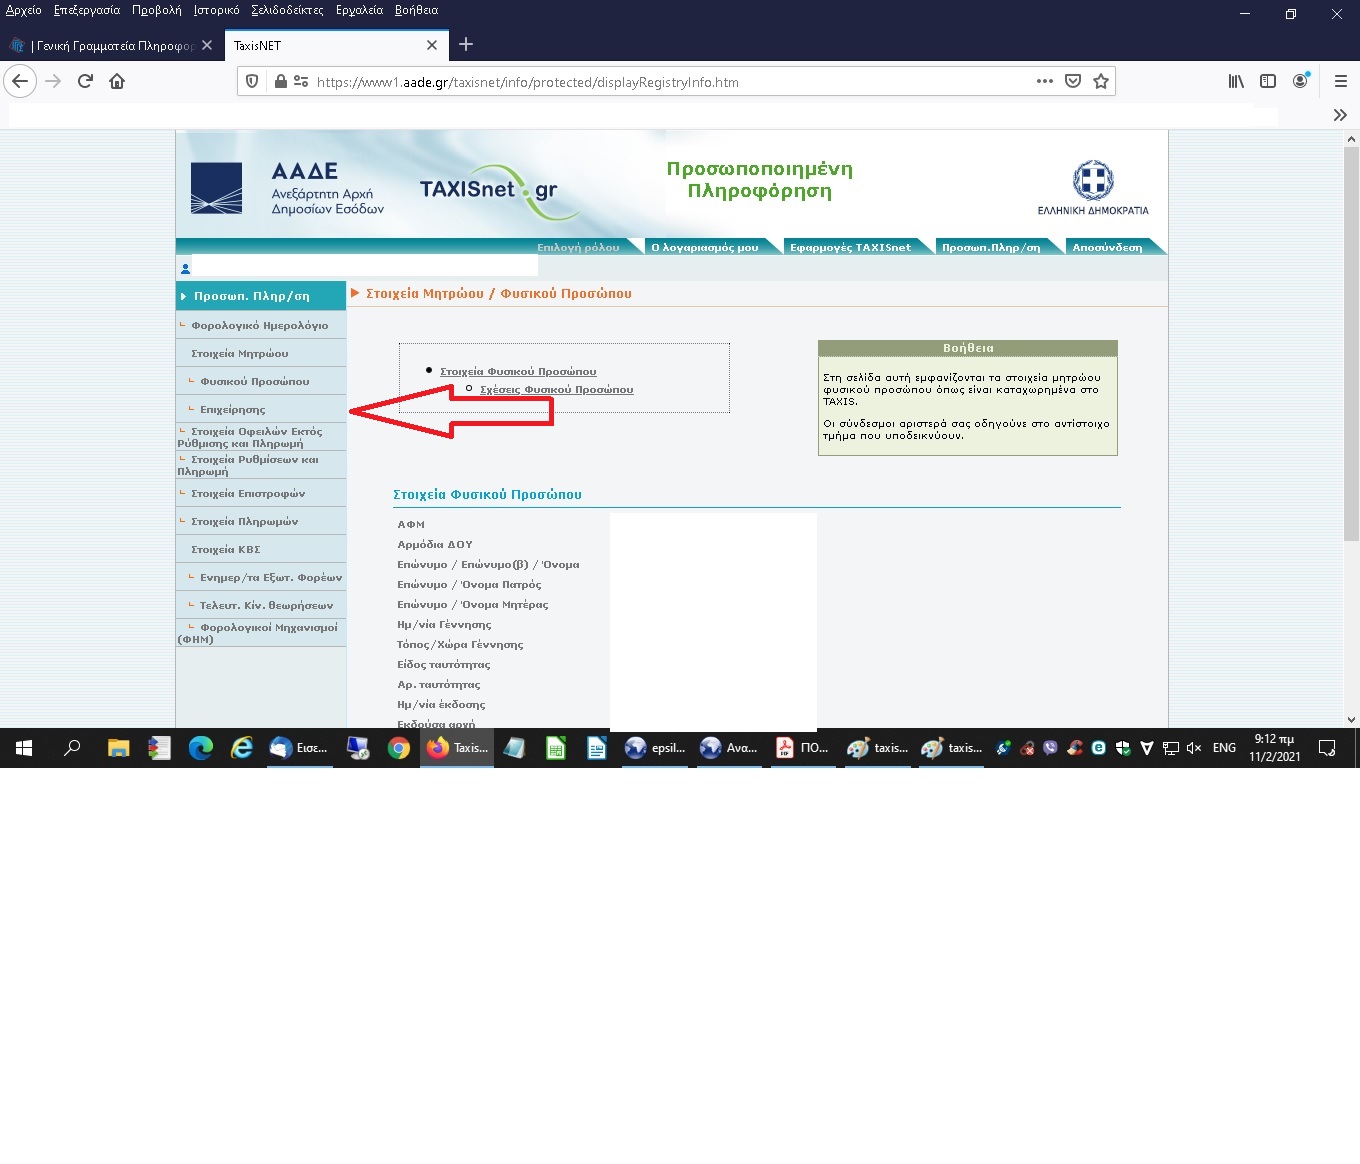
εκτυπώνεται την φόρμα αυτή με τα προσωπικά σας στοιχεία και μετά πάτε, στο επιχείρησης

εκτυπώνεται και αυτήν την φόρμα.

Εκτύπωση στοιχείων φυσικού προσώπου και επιχειρηματικής δραστηριότητας

Εκτύπωση στοιχείων φυσικού προσώπου και επιχειρηματικής δραστηριότητας

Για την εκτύπωση στοιχείων φυσικού προσώπου και επιχειρηματικής δραστηριότητας, όπου αυτή απαιτείτε απο το σύστημα τάχις, μπορείτε να την εκτυπώσετε με την παρακάτω διαδικασία.

αρχικά μπαίνετε στο στύστημα ταχις από εδώ https://www.gsis.gr/

αφού εισάγετε τους κωδικούς σας πηγαίνετε στις εφαρμογές taxinet

και μετά πηγαίνετε στα  Στοιχεία Μητρώου

εκτυπώνεται την φόρμα αυτή με τα προσωπικά σας στοιχεία και μετά πάτε, στο επιχείρησης

εκτυπώνεται και αυτήν την φόρμα.

Πρόσθετη έκπτωση διαφημιστικών δαπανών

Αθήνα, 4 Φεβρουαρίου 2021
Αριθ. Πρωτ.: Ε 2033/04-02-2021

ΔΙΕΥΘΥΝΣΗ ΕΦΑΡΜΟΓΗΣ ΑΜΕΣΗΣ ΦΟΡΟΛΟΓΙΑΣ
ΤΜΗΜΑΤΑ Β’, Α’

Ταχ. Δ/νση: Καρ. Σερβίας 10
Ταχ. Κώδικας: 101 84 Αθήνα
Τηλέφωνο: 210-33.75.312, 314-16
E-Mail: d12.b@yo.syzefxis.gov.gr
d12.a@yo.syzefxis.gov.gr
Url: www.aade.gr

Ε 2033/2021

ΘΕΜΑ: Παροχή οδηγιών σχετικά με την εφαρμογή των διατάξεων του άρθρου 22Γ του ν. 4172/2013 (A’167), το οποίο προστέθηκε με το άρθρο 11 τουν. 4728/2020 (Α’186), καθώς επίσης του άρθρου 22Δ και της περ. ιστ’ του άρθρου 23 του ν. 4172/2013, τα οποία προστέθηκαν με την παρ. 2 του άρθρου 189 του ν.4764/2020 (Α’256), σχετικά με την έκπτωση διαφημιστικών δαπανών

Αναφορικά με το πιο πάνω θέμα, σας γνωρίζουμε τα ακόλουθα:

Άρθρα 22Δ & 23
Διαφημιστικές δαπάνες (εκπιπτόμενες και μη)

1. Με τις διατάξεις της περ. β’ της παρ. 2 του άρθρου 189 του ν. 4764/2020 προστέθηκε νέο άρθρο 22Δ στο ν. 4172/2013 (ΚΦΕ), αναφορικά με τις διαφημιστικές δαπάνες. Με τις υπόψη διατάξεις εντάσσεται στο ισχύον νομικό πλαίσιο του ΚΦΕ η ρύθμιση που αφορά στους όρους και τη διαδικασία έκπτωσης δαπανών διαφήμισης της παρ. 7 άρθρου 12 ν. 2328/1995 (Α’159), η οποία παράλληλα καταργήθηκε από τον ν. 2328/1995 με τις διατάξεις της παρ. 1 του άρθρου 189 του ν. 4764/2020.

2. Ειδικότερα, με τις διατάξεις του άρθρου 22Δ του Κ.Φ.Ε. ορίζεται ότι οι δαπάνες των διαφημιζομένων που αφορούν σε πράξεις του άρθρου 12 του ν. 2328/1995 εκπίπτουν μόνο εφόσον οι σχετικές πράξεις διενεργούνται κατά τις προβλέψεις του άρθρου 12 του νόμου αυτού.

3. Με το άρθρο 12 του ν.2328/1995, όπως τροποποιήθηκε με την παρ. 1 του άρθρου 189 του ν. 4764/2020, αναμορφώνεται το νομικό πλαίσιο της διαφήμισης στα Μ.Μ.Ε., αποσαφηνίζονται οι συναλλακτικές σχέσεις μεταξύ διαφημιζόμενων και μέσων ενημέρωσης, καθώς και διαφημιστικών επιχειρήσεων, οι οποίες συναλλάσσονται με τα μέσα για λογαριασμό των διαφημιζομένων, κατόπιν έγγραφης εντολής των πελατών τους, καθορίζονται οι όροι και οι προϋποθέσεις, καθώς και η διαδικασία για λόγους ασφάλειας δικαίου.

Ειδικότερα θέματα που ρυθμίζονται αφορούν στην εγκυρότητα της έγγραφης εντολής και της συνοδευόμενης κατά περίπτωση εξουσιοδότησης, στον τρόπο έκδοσης των σχετικών τιμολογίων (συμπεριλαμβανομένων και των πιστωτικών τιμολογίων), στην παροχή επιβράβευσης, στον καθορισμό περιπτώσεων μη εξουσιοδοτημένων πωλήσεων διαφημιστικού χρόνου, κλπ.

4. Σε περίπτωση που δεν έχουν τηρηθεί οι προϋποθέσεις που τίθενται με το άρθρο 12 του ν. 2328/1995, επιβάλλονται οι κυρώσεις της παρ. 1 του άρθρου 54Ζ του ν. 4174/2013 (ΚΦΔ), το οποίο προστέθηκε με την παρ. 3 του άρθρου 189 του ν.4764/2020.

5. Επίσης, με τις διατάξεις της περ. α’ της παρ. 2 του άρθρου 189 του ν. 4764/2020 προστέθηκε νέα περίπτωση ιστ’ στο άρθρο 23 του Κ.Φ.Ε., με την οποία ορίζεται ότι δεν εκπίπτουν από τα ακαθάριστα έσοδα τα χρηματικά ποσά ή άλλα ανταλλάγματα που τυχόν καταβλήθηκαν άμεσα ή έμμεσα για μη εξουσιοδοτημένη πώληση διαφημιστικού τηλεοπτικού χρόνου.

6. Οι διατάξεις του άρθρου 22Δ και της περ. ιστ’ του άρθρου 23 ΚΦΕ ισχύουν για διαφημιστικές δαπάνες που πραγματοποιούνται από την δημοσίευση του ν. 4764/2020, ήτοι από 23.12.2020 και μετά. Διευκρινίζεται ότι για δαπάνες που πραγματοποιήθηκαν πριν την 23.12.2020, έχουν εφαρμογή οι διατάξεις του άρθρου 12 του ν.2328/1995, όπως ίσχυαν κατά περίπτωση.

Άρθρο 22Γ
Προσαυξημένη έκπτωση διαφημιστικής δαπάνης κατά τα φορολογικά έτη 2020 και 2021

7. Με τις διατάξεις του άρθρου 11 του ν. 4728/2020 προστέθηκε νέο άρθρο 22Γ στο ν. 4172/2013 (Κ.Φ.Ε.), αναφορικά με την προσαυξημένη έκπτωση διαφημιστικής δαπάνης κατά τα φορολογικά έτη 2020 και 2021. Με την υπόψη διάταξη δίνεται κίνητρο στις επιχειρήσεις να πραγματοποιούν δαπάνες διαφήμισης, με σκοπό την τόνωση της κατανάλωσης και ως εκ τούτου την ενίσχυση του εμπορίου, τις οποίες για τα φορολογικά έτη 2020 και 2021 θα εκπίπτουν, υπό προϋποθέσεις, από τα ακαθάριστα έσοδα τους προσαυξημένες κατά ποσοστό 100% και 60%, αντίστοιχα.

8. Πιο συγκεκριμένα, με την πιο πάνω διάταξη ορίζεται ότι η διαφημιστική δαπάνη που πραγματοποιεί επιχείρηση κατά τα φορολογικά έτη 2020 και 2021, κατά το μέρος που η εν λόγω δαπάνη αφορά:

α) στην ανάρτηση σε χώρους που νόμιμα προορίζονται για υπαίθρια διαφήμιση, διαφημιστικών και χορηγικών μηνυμάτων ή επί πληρωμή δημοσιεύσεων ή

β) στην αγορά χρόνου ή χώρου, με σκοπό τη μετάδοση ή καταχώριση δια των ακόλουθων Μέσων Ψυχαγωγίας:

βα) της τηλεόρασης,
ββ) του ραδιοφώνου,
βγ) του κινηματογράφου,
βδ) του διαδικτύου,
βε) των υπηρεσιών κοινωνικής δικτύωσης και των λοιπών ψηφιακών μέσων και εργαλείων εφόσον η μετάδοση ή η καταχώριση στις υποπερ. βδ) και βε) πραγματοποιήθηκε από επιχείρηση που έχει καταχωρισθεί στο Μητρώο Επιχειρήσεων Ηλεκτρονικών Μέσων Ενημέρωσης του άρθρου 52 του ν. 4339/2015 (Α’ 133) και
βστ) των εφημερίδων και περιοδικών,

εκπίπτει από τα ακαθάριστα έσοδα των επιχειρήσεων κατά τον χρόνο της πραγματοποίησής της, προσαυξημένη κατά ποσοστό εκατό τοις εκατό (100%) για το φορολογικό έτος 2020 και κατά εξήντα τοις εκατό (60%) για το φορολογικό έτος 2021 υπό τις ακόλουθες προϋποθέσεις:

(i) η διαφημιστική δαπάνη της επιχείρησης για το φορολογικό έτος 2020 ανέρχεται τουλάχιστον στο ισόποσο της προ εκδόσεως πιστωτικών τιμολογίων κύκλου εργασιών (τζίρου) διαφημιστικής δαπάνης στα οριζόμενα στις περ. α) και β) για το έτος 2019 και

(ii) η διαφημιστική δαπάνη της επιχείρησης για το φορολογικό έτος 2021 ανέρχεται τουλάχιστον στο εκατόν πέντε τοις εκατό (105%) του ποσού της προ εκδόσεως πιστωτικών τιμολογίων κύκλου εργασιών (τζίρου) διαφημιστικής δαπάνης στα οριζόμενα στις περ. α) και β) για το έτος 2019.

Εφόσον η επιχείρηση βάσει σχετικών κανονιστικών πράξεων της διοίκησης έχει αναστείλει τη δραστηριότητά της ή επλήγη οικονομικά λόγω της εμφάνισης και διάδοσης του κορωνοϊού COVID-19, η ανωτέρω υπό στοιχείο (i) προϋπόθεση πληρούται εφόσον το ύψος της διαφημιστικής δαπάνης για το έτος 2020 ανέρχεται τουλάχιστον σε ποσοστό εβδομήντα τοις εκατό (70%) της προ εκδόσεως πιστωτικών τιμολογίων κύκλου εργασιών (τζίρου) διαφημιστικής δαπάνης έτους 2019.

9. Οι διατάξεις του άρθρου αυτού έχουν εφαρμογή για τα φυσικά πρόσωπα που ασκούν επιχειρηματική δραστηριότητα, καθώς και τα νομικά πρόσωπα και νομικές οντότητες, που πραγματοποιούν τις πιο πάνω δαπάνες, ανεξάρτητα από τον τρόπο τήρησης των βιβλίων τους (απλογραφικά ή διπλογραφικά).

Διευκρινίζεται ότι η προσαυξημένη έκπτωση επί των υπόψη δαπανών διενεργείται εξωλογιστικά με την υποβολή της δήλωσης φορολογίας εισοδήματος στα έτη πραγματοποίησης των εν λόγω δαπανών.

Αν προκύψουν ζημιές μετά από την αφαίρεση των ως άνω ποσοστών, αυτές μεταφέρονται με βάση το άρθρο 27 του Κ. Φ. Ε..

10. Όπως ρητά προκύπτει από τις πιο πάνω διατάξεις εκπίπτει προσαυξημένη σύμφωνα με τις προϋποθέσεις του άρθρου 22Γ του ΚΦΕ η διαφημιστική δαπάνη αποκλειστικά κατά το μέρος που αφορά το κόστος διαφήμισης των περ. α’ (ανάρτηση σε χώρους που νόμιμα προορίζονται για υπαίθρια διαφήμιση) και β’ (αγορά χρόνου ή χώρου στα μέσα) του υπόψη άρθρου. Λοιπές δαπάνες διαφήμισης ή τυχόν παρεπόμενες δαπάνες/αμοιβές για υπηρεσίες που παρέχονται προς τις διαφημιζόμενες επιχειρήσεις δεν εμπίπτουν στις υπόψη διατάξεις. Σε περίπτωση που από τα σχετικά λογιστικά στοιχεία δεν προκύπτει σαφώς το ποσό που αναλογεί στη διαφημιστική δαπάνη του άρθρου αυτού, ο φορολογούμενος οφείλει να τεκμηριώσει με κάθε πρόσφορο μέσο το ποσό της διαφημιστικής δαπάνης που εμπίπτει στη διάταξη αυτή.

Ως δαπάνη διαφήμισης,για την εφαρμογή του άρθρου αυτού νοείται το ποσό που απομένει μετά την αφαίρεση τυχόν φόρων ή λοιπών επιβαρύνσεων.

11. Περαιτέρω, η προϋπόθεση που τίθεται στην περ. β’ του υπόψη άρθρου, με βάση την οποία η μετάδοση ή η καταχώριση στις υποπερ. βδ) και βε) πρέπει να έχει πραγματοποιηθεί από επιχείρηση που έχει καταχωρισθεί στο Μητρώο Επιχειρήσεων Ηλεκτρονικών Μέσων Ενημέρωσης του άρθρου 52 του ν. 4339/2015 (Α’ 133) αναφέρεται στις επιχειρήσεις που εν τέλει μεταδίδουν ή καταχωρούν τη διαφήμιση και όχι σε τυχόν επιχειρήσεις που μεσολαβούν μεταξύ του διαφημιζόμενου και των υπόψη επιχειρήσεων, όπως για παράδειγμα διαφημιστές ή διαφημιστικές επιχειρήσεις.

Σε περίπτωση κατά την οποία η επιχείρηση που μεταδίδει ή καταχωρεί τη διαφήμιση καταχωρισθεί στο Μητρώο Επιχειρήσεων Ηλεκτρονικών Μέσων Ενημέρωσης του άρθρου 52 του ν.4339/2015 κατά τη διάρκεια του φορολογικού έτους της διαφημιζόμενης επιχείρησης, στις υπόψη διατάξεις εμπίπτουν μόνο οι δαπάνες που πραγματοποιούνται μετά την καταχώρησή της στο εν λόγω Μητρώο.

12. Τα ανωτέρω αναφερόμενα στις παραγράφους 10 και 11 εφαρμόζονται και για τον προσδιορισμό των αντίστοιχων δαπανών φορολογικού έτους 2019 (για σκοπούς σύγκρισης με το έτος βάσης 2019).

13. Επισημαίνεται ότι οι προϋποθέσεις (i) και (ii) των υπόψη διατάξεων εξετάζονται μεμονωμένα και δε χρειάζεται να πληρούνται αθροιστικά, καθόσον κάθε προϋπόθεση εφαρμόζεται ξεχωριστά για κάθε ένα έτος προκειμένου οι δαπάνες να εκπέσουν από τα ακαθάριστα έσοδα κατά το έτος πραγματοποίησής τους. Επομένως, εάν μια επιχείρηση πληροί τις υπόψη προϋποθέσεις σε ένα εκ των δύο ετών, δικαιούται να εκπέσει τις δαπάνες διαφήμισης προσαυξημένες σύμφωνα με τα οριζόμενα στο άρθρο 22Γ στο έτος αυτό, ανεξάρτητα εάν στο άλλο έτος δεν δικαιούται την αντίστοιχη έκπτωση.

14. Περαιτέρω, επισημαίνεται ότι για την πλήρωση των προϋποθέσεων (i) και (ii) συγκρίνεται η προ εκδόσεως πιστωτικών τιμολογίων κύκλου εργασιών (τζίρου) διαφημιστική δαπάνη των περ. α’ και β’ του άρθρου 22Γ του ΚΦΕ του φορολογικού έτους 2019 (έτος βάσης) με την αντίστοιχη δαπάνη προ εκδόσεως πιστωτικών τιμολογίων κύκλου εργασιών (τζίρου) για τα φορολογικά έτη 2020 και 2021, αντίστοιχα.

Οι προϋποθέσεις (i) και (ii) θέτουν ένα ελάχιστο όριο διαφημιστικών δαπανών προκειμένου για τη σύγκριση τους μεταξύ του έτους βάσης 2019 και των ετών 2020 και 2021. Πιο συγκεκριμένα, για το έτος 2020 οι υπόψη δαπάνες διαφήμισης θα πρέπει να είναι ίσες ή και μεγαλύτερες από τις αντίστοιχες δαπάνες του έτους 2019, ενώ για το φορολογικό έτος 2021 θα πρέπει να είναι προσαυξημένες κατά 5% και άνω.

15. Διευκρινίζεται ότι στις διατάξεις αυτές εμπίπτουν και οι επιχειρήσεις οι οποίες κατά το φορολογικό έτος 2019 δεν διενήργησαν καμία αντίστοιχη δαπάνη διαφήμισης, συμπεριλαμβανομένων των επιχειρήσεων που εμφανίζονται στο μητρώο ως ευρισκόμενες «σε αδράνεια»εντός του 2019 (για όλο ή μέρος του έτους) καθώς και των επιχειρήσεων οι οποίες έκαναν έναρξη εργασιών μετά την 1.1.2020.

ΠΑΡΑΔΕΙΓΜΑ

16. Για παράδειγμα, ανώνυμη εταιρεία κατά τα έτη 2019 και 2020 λαμβάνει υπηρεσίες διαφήμισης από εταιρεία η οποία καταχωρήθηκε στο Μητρώο Επιχειρήσεων Ηλεκτρονικών Μέσων Ενημέρωσης του άρθρου 52 του ν.4339/2015 την 1.5.2020. Στο φορολογικό έτος που έληξε 31.12.2019 έλαβε τιμολόγια από την υπόψη εταιρεία αξίας 50.000€ και για το φορολογικό έτος 2020 έλαβε τιμολόγια αξίας 10.000€ από 1.1.2020 έως 30.4.2020 και 40.000€ από 1.5.2020 έως 31.12.2020. Επομένως, στο φορολογικό έτος 2020 δικαιούται να εκπέσει προσαυξημένη κατά 100% τη διαφημιστική δαπάνη των 40.000€, ήτοι συνολικά 80.000€ (40.000€ βάσει λογιστικών στοιχείων και 40.000€ εξωλογιστικά), καθόσον πληρείται η προϋπόθεση (i) του άρθρου 22Γ, δεδομένου ότι η διαφημιστική δαπάνη της επιχείρησης για το φορολογικό έτος 2019 θεωρείται μηδενική (υπηρεσία από εταιρεία μη καταχωρημένη στο Μητρώο).

17. Επισημαίνεται ότι τα πιο πάνω τελούν υπό την επιφύλαξη των ειδικότερων διατάξεων της περ. δ’ της κατηγορίας Δ’ της παρ.1 του άρθρου 15 του από 24.9/20.10.1958 Βασιλικού Διατάγματος, όπως τροποποιήθηκαν με τις διατάξεις του άρθρου 9 του ν. 2880/2001, οι οποίες εξακολουθούν να ισχύουν.

Με τις διατάξεις αυτές ορίζεται ότι σε περίπτωση εκπρόθεσμης απόδοσης των οφειλόμενων τελών, οι σχετικές δαπάνες διαφήμισης δεν αναγνωρίζονται ως εκπεστέες από τα ακαθάριστα έσοδα κατά τις φορολογικές διατάξεις. Επομένως, οι δαπάνες διαφήμισης, οι οποίες υπάγονται στη συγκεκριμένη κατηγορία δεν εκπίπτουν στην περίπτωση εκπρόθεσμης απόδοσης των οφειλομένων τελών διαφήμισης, δηλαδή μετά τη λήξη της προθεσμίας υποβολής της οικείας δήλωσης φορολογίας εισοδήματος (σχετ. ΠΟΛ.1113/2015) και ως εκ τούτου, δεν εφαρμόζονται ούτε οι διατάξεις του άρθρου 22Γ του Κ.Φ.Ε..

18. Σε κάθε περίπτωση, προκειμένου να έχουν εφαρμογή οι διατάξεις του άρθρου 22Γ θα πρέπει καταρχήν να πληρούνται για τις δαπάνες διαφήμισης των περιπτώσεων α’ και β’ του άρθρου αυτού, οι προϋποθέσεις έκπτωσης που ορίζονται στις διατάξεις των άρθρων 22 και 22Δ του Κ.Φ.Ε., του άρθρου 12 του ν. 2328/1995 και λοιπών διατάξεων, όπως ισχύουν κάθε φορά, και πάντοτε με την επιφύλαξη των διατάξεων του άρθρου 23 του Κ.Φ.Ε.

19. Αναφορικά με τον χρόνο έκπτωσης των δαπανών διαφήμισης, αυτές εκπίπτουν από τα ακαθάριστα έσοδα κατά τον χρόνο πραγματοποίησής τους, ήτοι στο φορολογικό έτος το οποίο αυτές αφορούν.


Ο ΔΙΟΙΚΗΤΗΣ ΤΗΣ Α.Α.Δ.Ε.
ΓΕΩΡΓΙΟΣ ΠΙΤΣΙΛΗΣ


Επικαιροποίηση 2026

Το αρχικό άρθρο δημοσιεύτηκε στις 5 Φεβρουαρίου 2021.

Το κείμενο αφορά το άρθρο 22Γ του ΚΦΕ, το οποίο προέβλεπε προσαυξημένη έκπτωση διαφημιστικών δαπανών για περιορισμένο αριθμό φορολογικών ετών. Το κίνητρο έχει λήξει.

Τι ισχύει σήμερα

  • Η προσαυξημένη έκπτωση 100% / 60% / 30% του άρθρου 22Γ ΚΦΕ αφορούσε δαπάνες των φορολογικών ετών 2020 έως και 2023 και δεν εφαρμόζεται στα φορολογικά έτη από το 2024 και εφεξής.
  • Ο πάγιος κανόνας για τις διαφημιστικές δαπάνες παραμένει το άρθρο 22Δ ΚΦΕ, το οποίο παραπέμπει στο άρθρο 12 του ν.2328/1995: οι δαπάνες διαφήμισης εκπίπτουν στο σύνολό τους, με τους περιορισμούς που τίθενται για δαπάνες που αφορούν ορισμένα μέσα και εκπομπές.
  • Οι λοιπές προϋποθέσεις έκπτωσης των άρθρων 22 και 23 ΚΦΕ παραμένουν αμετάβλητες.

Νομοθετική βάση

  • ΚΦΕ (ν.4172/2013), άρθρο 22Γ (προστέθηκε με το άρθρο 11 του ν.4728/2020) — δεν εφαρμόζεται για τα φορολογικά έτη από 2024 και εφεξής.
  • ΚΦΕ, άρθρο 22Δ και άρθρο 23 περ. ιστ’ (προστέθηκαν με την παρ. 2 του άρθρου 189 του ν.4764/2020).
  • ν.2328/1995, άρθρο 12.

Έξοδα ΔΣΑ εκπίπτουν όταν εκδίδεται ΑΠΥ με τουλάχιστον το ποσό αναφοράς – Αντιμετώπιση εμβασμάτων συνδικαιούχων

Καλλιθέα 18/6/2020
Αριθμός απόφασης: 1167

ΔΙΕΥΘΥΝΣΗ ΕΠΙΛΥΣΗΣ ΔΙΑΦΟΡΩΝ
ΥΠΟΔΙΕΥΘΥΝΣΗ ΕΠΑΝΕΞΕΤΑΣΗΣ
ΤΜΗΜΑ ΕΠΑΝΕΞΕΤΑΣΗΣ Α1

Ταχ. Δ/νση: Αριστογείτονος 19
Ταχ. Κώδικας: 176 71 – Καλλιθέα
Τηλέφωνο: 213 1604534
ΦΑΞ: 213 1604567

ΑΠΟΦΑΣΗ
Ο ΠΡΟΪΣΤΑΜΕΝΟΣ ΤΗΣ ΔΙΕΥΘΥΝΣΗΣ ΕΠΙΛΥΣΗΣ ΔΙΑΦΟΡΩΝ

Έχοντας υπ’ όψη:

1. Τις διατάξεις:
α. Του άρθρου 63 του ν. 4174/2013 (ΦΕΚ Α’ 170), όπως ισχύει.
β. Του άρθρου 11 της Δ. ΟΡΓ.Α 1036960 ΕΞ 2017 Απόφασης του Διοικητή της Α.Α.Δ.Ε. (ΦΕΚ 968 Β’/22.03.2017) με θέμα «Οργανισμός της Ανεξάρτητης Αρχής Δημοσίων Εσόδων (Α.Α.Δ.Ε).»
γ. Της ΠΟΛ.1064/2017 Απόφασης του Διοικητή της Ανεξάρτητης Αρχής Δημοσίων Εσόδων.
δ. Του άρθρου έκτου, παράγραφος 4, της από 30.3.2020 Πράξης Νομοθετικού Περιεχομένου (ΦΕΚ Α’ 75) όπως κυρώθηκε με το ν. 4684/2020 (ΦΕΚ Α’ 86), καθώς και της υπ’ αριθμ. Α 1122/2020 Απόφασης του Υφυπουργού Οικονομικών και του Διοικητή της Ανεξάρτητης Αρχής Δημοσίων Εσόδων (ΦΕΚ Β’ 2088/31-05-2020).

2. Την ΠΟΛ.1069/2014 Εγκύκλιο της Γενικής Γραμματείας Δημοσίων Εσόδων του Υπουργείου Οικονομικών.

3. Την υπ’ αριθμ. ΔΕΔ 1126366 ΕΞ 2016/30.08.2016 (ΦΕΚ 2759/ τ. Β’/ 01.09.2016) Απόφαση του Προϊσταμένου της Διεύθυνσης Επίλυσης Διαφορών.

4. Τη με ημερομηνία κατάθεσης 24/01/2020 και με αριθμό πρωτοκόλλου ενδικοφανή προσφυγή της του , ΑΦΜ , κατοίκου , επί της , α) κατά της υπ’ αριθμ /2019 Οριστικής Πράξης Διορθωτικού Προσδιορισμού Φόρου Εισοδήματος της Προϊσταμένης της Δ.Ο.Υ. ΧΟΛΑΡΓΟΥ, οικονομικού έτους 2014, και β) κατά της υπ’ αριθμ./2019 Οριστικής Πράξης Διορθωτικού Προσδιορισμού Φόρου Εισοδήματος της Προϊσταμένης της Δ.Ο.Υ. ΧΟΛΑΡΓΟΥ, φορολογικού έτους 2014, και τα προσκομιζόμενα με αυτήν σχετικά έγγραφα.

5. α) Την υπ’ αριθμ /2019 Οριστική Πράξη Διορθωτικού Προσδιορισμού Φόρου Εισοδήματος της Προϊσταμένης της Δ.Ο.Υ. ΧΟΛΑΡΓΟΥ, οικονομικού έτους 2014, και β) την υπ’ αριθμ /2019 Οριστική Πράξη Διορθωτικού Προσδιορισμού Φόρου Εισοδήματος της Προϊσταμένης της Δ.Ο.Υ. ΧΟΛΑΡΓΟΥ, φορολογικού έτους 2014, των οποίων ζητείται η ακύρωση, καθώς και την από 12/12/ 2019 οικεία έκθεση ελέγχου.

6. Τις απόψεις της Δ.Ο.Υ. ΧΟΛΑΡΓΟΥ.

7. Την εισήγηση του ορισθέντος υπαλλήλου του Τμήματος Α1 όπως αποτυπώνεται στο σχέδιο της απόφασης.

Επί της με ημερομηνία κατάθεσης 24/01/2020 και με αριθμό πρωτοκόλλου 3313 ενδικοφανούς προσφυγής της , η οποία υπεβλήθη εμπρόθεσμα, και μετά την μελέτη και την αξιολόγηση όλων των υφιστάμενων στο σχετικό φάκελο εγγράφων και των προβαλλόμενων λόγων της ενδικοφανούς προσφυγής, επαγόμαστε τα ακόλουθα:

1. Με την υπ’ αριθμ /2019 Οριστική Πράξη Διορθωτικού Προσδιορισμού Φόρου Εισοδήματος της Προϊσταμένης της Δ.Ο.Υ. ΧΟΛΑΡΓΟΥ, οικονομικού έτους 2014, καταλογίστηκε σε βάρος της προσφεύγουσας, φόρος εισοδήματος, ποσού 1.709,25 €, πλέον πρόσθετος φόρος/ πρόστιμο λόγω ανακρίβειας, ποσού 1.069,31 €, και ειδική εισφορά αλληλεγγύης, ποσού 207,18 €, ήτοι συνολικό ποσό 2.985,74 €. Η ως άνω διαφορά φόρου προέκυψε καθόσον από τον έλεγχο προσδιορίστηκε το συνολικό εισόδημα της προσφεύγουσας στο ποσό των 137.087,37 €, έναντι δηλωθέντος 131.907,81 €. Η διαφορά προέκυψε καθόσον ο έλεγχος δεν αναγνώρισε προς έκπτωση το ποσό των 5.179,56 €, το οποίο αφορά κρατήσεις 12% υπέρ του Δικηγορικού Συλλόγου, καθόσον οι εισπραττόμενες αμοιβές είναι μικρότερες από τα ποσά που αναγράφονται επί των γραμματίων προκαταβολής με συνέπεια οι κρατήσεις αυτές να μην αποτελούν έξοδα τα οποία εκπίπτουν από τα ακαθάριστα έσοδα, σύμφωνα με την ΠΟΛ.1026/2012.

2. Με την υπ’ αριθμ /2019 Οριστική Πράξη Διορθωτικού Προσδιορισμού Φόρου Εισοδήματος της Προϊσταμένης της Δ.Ο.Υ. ΧΟΛΑΡΓΟΥ, φορολογικού έτους 2014, καταλογίστηκε σε βάρος της προσφεύγουσας, φόρος εισοδήματος, ποσού 1.793,02 €, πλέον πρόσθετος φόρος/ πρόστιμο λόγω ανακρίβειας, ποσού 537,91 €, και ειδική εισφορά αλληλεγγύης, ποσού 163,00 €, ήτοι συνολικό ποσό 2.493,93 €. Η ως άνω διαφορά φόρου προέκυψε καθόσον από τον έλεγχο προσδιορίστηκε το συνολικό εισόδημα της προσφεύγουσας στο ποσό των 65.659,58 €, έναντι δηλωθέντος 60.226,19 €. Η διαφορά προέκυψε από έλεγχο στους τραπεζικούς λογαριασμούς της προσφεύγουσας σε συνδυασμό με τα δηλωθέντα εισοδήματά της από τον οποίο προέκυψαν τραπεζικές πιστώσεις, ποσού 5.000,00 €, οι οποίες δεν αιτιολογήθηκαν από αυτήν και θεωρήθηκαν από τον έλεγχο ως προσαύξηση περιουσίας του άρθρου 21§4 του ν. 4172/2013. Επίσης, ο έλεγχος δεν αναγνώρισε προς έκπτωση το ποσό των 433,39 €, το οποίο αφορά το υπ’ αριθ /2014 Τιμολόγιο- Δελτίο Αποστολής εκδόσεως άλλου επιτηδευματία.
Η προσφεύγουσα, με την υπό κρίση ενδικοφανή προσφυγή, ζητά την ακύρωση των ως άνω προσβαλλόμενων πράξεων, προβάλλοντας τους παρακάτω ισχυρισμούς:

• Η ΠΟΛ.1026/2012 κατά το σκέλος με το οποίο αποκλείει την έκπτωση των καταβληθεισών υπέρ τρίτων κρατήσεων ως δαπανών επί συμφωνιών δικηγόρου- εντολέως κάτω από τα ποσά αναφοράς αντίκειται στην αρχή της νομιμότητας του φόρου, άλλως στερείται νομοθετικής εξουσιοδότησης, δεν έχει λάβει την προσήκουσα δημοσιότητα και είναι ανεφάρμοστη.

• Το ποσό των 5.000,00 € που κατατέθηκε στον κοινό λογαριασμό με τον δεν συνιστά προσαύξηση περιουσίας της καθώς ήταν αρχήθεν και παρέμεινε τμήμα της περιουσίας του συνδικαιούχου.

Επειδή στο άρθρο 9§2 του ν. 4174/2013 (Κ.Φ.Δ.) ορίζεται ότι: «Οι ερμηνευτικές εγκύκλιοι είναι δεσμευτικές για τη Φορολογική Διοίκηση, έως ότου ανακληθούν ρητά ή έως ότου τροποποιηθεί η νομοθεσία την οποία ερμηνεύουν. Η τυχόν μεταβολή της ερμηνευτικής θέσης της Φορολογικής Διοίκησης δεν ισχύει αναδρομικά σε περίπτωση που συνεπάγεται τη χειροτέρευση της θέσης των φορολογουμένων.»

Επειδή σύμφωνα με την ΠΟΛ.1026/2012 με θέμα «Εφαρμογή διατάξεων της παραγράφου 7 του άρθρου 20 του Ν.3943/2011 (ΦΕΚ 66 Α’) περί απόδοσης της προκαταβολής φόρου που υπολογίζεται επί των δικηγορικών αμοιβών και της παρακράτησης φόρου επί των μερισμάτων.»:
«Διευκρινίζεται ότι, οι εισπραττόμενες δικηγορικές αμοιβές αποτελούν ακαθάριστα έσοδα και οι κρατήσεις υπέρ τρίτων που αναγράφονται επί των γραμματίων προκαταβολής για παράσταση σε Δικαστήρια(ενδεικτικά για τον Δικηγορικό Σύλλογο και ΕΤΑΑ-ΤΥΔ 5%, ΕΤΑΑ-ΤΕΑΔ 3%, Δ ΣΑ 3%, ΕΔΛΝΔ 1%=12%) καθώς και οι κρατήσεις υπέρ τρίτων που αναγράφονται επί των γραμματίων προκαταβολής για παράσταση σε συμβόλαια (ενδεικτικά για τον Δικηγορικό Σύλλογο ΕΤΑΑ – TAN – ΤΕΑΔ 10%, ΤΑΜΕΙΟ ΣΥΝΕΡΓΑΣΙΑΣ 25%=35%) αποτελούν αμφότερα έξοδα και εκπίπτουν από τα ακαθάριστα έσοδα, με την προϋπόθεση ότι οι εισπραττόμενες δικηγορικές αμοιβές είναι ίσες ή μεγαλύτερες από τα ποσά αναφοράς που αναγράφονται επί των γραμματίων προκαταβολής.»

Επειδή, εν προκειμένω, η προσφεύγουσα εξέδωσε τις υπ’ αριθ /2013, /2013 και /2013 Α.Π.Υ. και τα υπ’ αριθ /2013, /2013, /2013 και /2013 Τ.Π.Υ., στα οποία η εισπραττόμενη αμοιβή είναι μικρότερη από τα ποσά αναφοράς που αναγράφονται στα γραμμάτια προκαταβολής και συνεπώς οι κρατήσεις υπέρ Δ.Σ.Α. δεν εκπίπτουν από τα ακαθάριστα έσοδά της, σύμφωνα με την ανωτέρω ΠΟΛ. το οποίο αφορά δαπάνη

Επειδή με τις διατάξεις της παραγράφου 3 του άρθρου 15 του ν.3888/2010 (Φ.Ε.Κ. 175/Α’ 30-9-2010) προστέθηκε εδάφιο στην παράγραφο 3 του άρθρου 48 του Κ.Φ.Ε. (ν.2238/1994), ως εξής: «Σε προσαύξηση περιουσίας που προέρχεται από άγνωστη ή μη διαρκή ή μη σταθερή πηγή ή αιτία, ο φορολογούμενος μπορεί να κληθεί να αποδείξει είτε την πραγματική πηγή ή αιτία προέλευσής της, είτε ότι φορολογείται από άλλες διατάξεις, είτε ότι απαλλάσσεται από το φόρο με ειδική διάταξη, προκειμένου αυτό να μην φορολογηθεί ως εισόδημα από υπηρεσίες ελευθερίων επαγγελμάτων της χρήσης κατά την οποία επήλθε η προσαύξηση.»

Επειδή στα άρθρα 2 και 3 της ΠΟΛ.1095/2011, με θέμα «εισόδημα από προσαύξηση περιουσίας της παραγράφου 3 του άρθρου 15 του ν.3888/2010» αναφέρονται τα εξής: «2. Στη σχετική εισηγητική έκθεση του ν.3888/2010 αναφέρεται ότι με τις νέες αυτές διατάξεις καθορίζεται ποιος έχει το βάρος απόδειξης επί εισοδήματος του οποίου δεν προκύπτει σαφώς η πηγή ή αιτία προέλευσης και το οποίο σύμφωνα με τις ισχύουσες διατάξεις (άρθρα 4 και 48 του ν.2238/1994) λογίζεται ως εισόδημα προερχόμενο από ελευθέρια επαγγέλματα. Αν και από την ισχύουσα διάταξη θα μπορούσε να υποστηριχθεί ότι προέκυπτε χωρίς αμφιβολία το γεγονός ότι ο φορολογούμενος υποχρεούται να αποδείξει την πραγματική πηγή ή αιτία του εισοδήματος του, δεδομένου ότι η ισχύουσα διάταξη χρησιμοποιεί το ρήμα «λογίζεται», εντούτοις για την άρση κάθε αμφιβολίας με την προσθήκη του εδαφίου αυτού στην παράγραφο 3 ορίζεται αυτό πλέον και ρητά. 3. Οι διατάξεις αυτές αναφέρονται σε οποιαδήποτε προσαύξηση περιουσίας, που προέρχεται από άγνωστη πηγή και αιτία προέλευσης, ή πρόκειται για προσαύξηση περιουσίας που δεν προκύπτει από διαρκή και σταθερή πηγή και καθορίζεται ότι ο φορολογούμενος, εφόσον κληθεί, φέρει το βάρος της απόδειξης για την πηγή ή την αιτία προέλευσης ή ότι η εν λόγω προσαύξηση φορολογείται με συγκεκριμένες διατάξεις, ή ότι απαλλάσσεται με ειδική διάταξη. Σε περίπτωση που οι αποδείξεις δεν είναι ικανοποιητικές, η οποιαδήποτε προσαύξηση της περιουσίας χαρακτηρίζεται και φορολογείται ως εισόδημα από ελευθέρια επαγγέλματα.»

Επειδή σύμφωνα με την ΠΟΛ.1175/2017, με θέμα «Διευκρινίσεις για θέματα ελέγχου προσαύξησης περιουσίας»:
«1. Δεν υφίσταται προσαύξηση περιουσίας κατά την έννοια της παρ. 3 του άρθρου 48 του ν. 2238/1994 ή της παρ. 4 του άρθρου 21 του ν.4172/2013, στην περίπτωση κατά την οποία είναι εμφανής η πηγή προέλευσης ενός χρηματικού ποσού, το οποίο εμφανίζεται ως πίστωση στον τραπεζικό λογαριασμό του ελεγχόμενου φυσικού προσώπου (π.χ. εισόδημα από κεφάλαιο, εισόδημα από κινητές αξίες, εισόδημα Δ’ πηγής του ν.2238/1994, πώληση περιουσιακών στοιχείων, δάνειο, κ.τλ.), ακόμα και αν το ποσό αυτό δεν συμπεριελήφθη στις σχετικές δηλώσεις φορολογίας εισοδήματος, ενώ υπήρχε σχετική υποχρέωση. Στις περιπτώσεις αυτές, εφόσον οι εν λόγω πιστώσεις συνεπάγονται φορολογική υποχρέωση στον φόρο εισοδήματος, ο καταλογισμός δεν θα γίνεται κατ’ επίκληση των ανωτέρω διατάξεων, αλλά των, κατά περίπτωση, εφαρμοστέων διατάξεων του ν.2238/1994 ή του ν.4172/2013, αναλόγως του είδους του εισοδήματος.
2. Γενικά, επισημαίνεται ότι πίστωση σε τραπεζικό λογαριασμό μπορεί να λογισθεί και να φορολογηθεί ως εισόδημα της παρ. 3 του άρθρου 48 του ν. 2238/1994 ή της παρ. 4 του άρθρου 21 του ν.4172/2013 του δικαιούχου του λογαριασμού, εφόσον δεν καλύπτεται με τα δηλωθέντα εισοδήματά του, ούτε από άλλη συγκεκριμένη και αρκούντως τεκμηριωμένη, ενόψει των συνθηκών, πηγή ή αιτία, είτε την οποία αυτός επικαλείται, κατόπιν κλήσης του από τη Διοίκηση για παροχή σχετικών πληροφοριών ή προηγούμενη ακρόαση, είτε την οποία εντοπίζει η φορολογική αρχή στο πλαίσιο της λήψης των προβλεπόμενων στο νόμο, αναγκαίων, κατάλληλων και εύλογων μέτρων ελέγχου.
Σημειώνεται ότι ο φορολογούμενος οφείλει κατ’ αρχήν, να ανταποκριθεί στην κλήση της ελεγκτικής αρχής να της χορηγήσει τα αναγκαία και εύλογα, ενόψει των συνθηκών, στοιχεία διευκρίνισης και επαρκούς δικαιολόγησης της περιουσιακής του κατάστασης, η οποία προδήλως δεν ανταποκρίνεται σε εκείνη που προκύπτει από τα στοιχεία των φορολογικών του δηλώσεων. Η άρνηση ή η παράλειψη του φορολογούμενου να παράσχει τις παραπάνω πληροφορίες ή η αδυναμία του να τεκμηριώσει επαρκώς τους ισχυρισμούς προς δικαιολόγηση των επίμαχων ποσών λαμβάνεται υπόψη κατά την εκτίμηση από τη φορολογική αρχή των αποδείξεων σε βάρος του. Σε περίπτωση που δεν προσκομίζονται στοιχεία για επένδυση ή κίνηση λογαριασμού ημεδαπής ή αλλοδαπής, λόγω αντικειμενικής αδυναμίας προσκόμισης των σχετικών δικαιολογητικών (για παράδειγμα, διότι έχει παρέλθει ο χρόνος που η τράπεζα ή άλλο ίδρυμα έχει υποχρέωση διαφύλαξης των σχετικών αρχείων), γίνονται δεκτοί οι ισχυρισμοί του ελεγχόμενου, εκτός αν η φορολογική αρχή αιτιολογημένα απορρίψει αυτούς στη βάση άλλων στοιχείων που διαθέτει. Σε κάθε περίπτωση, εάν διαπιστωθεί ότι η απόκτηση της επένδυσης έλαβε χώρα σε χρόνο εκτός των φορολογικών ετών που περιλαμβάνονται στην εντολή ελέγχου, ή το εισερχόμενο έμβασμα αλλοδαπής προέρχεται από καταθέσεις / πραγματικά εισοδήματα προγενέστερων ετών της ελεγχόμενης περιόδου, οι εν λόγω πιστώσεις θεωρούνται δικαιολογημένες για το ελεγχόμενο διάστημα και δεν θεμελιώνεται, εξ αυτού του λόγου, επέκταση του φορολογικού ελέγχου στα προγενέστερα αυτά έτη, εκτός εάν και στο μέτρο που είναι απολύτως αναγκαίο για την διακρίβωση της υπαγωγής σε φόρο ή νόμιμης απαλλαγής από αυτόν των κεφαλαίων από τα οποία προέρχονται οι εν λόγω πιστώσεις, υπό την επιφύλαξη των διατάξεων περί παραγραφής.»

Επειδή στην ΠΟΛ.1228/2014 ορίζεται ότι: «3.Κατανομή κοινών λογαριασμών στους συνδικαιούχους.
Στις περιπτώσεις αποστολών εμβασμάτων που πραγματοποιούνται από κοινούς λογαριασμούς πρέπει να γίνεται καταρχήν ισομερής επιμερισμός αυτών μεταξύ των συνδικαιούχων του λογαριασμού προέλευσης του εμβάσματος.
Σημειώνεται ότι στην περίπτωση αυτή θα πρέπει να εκδίδεται εντολή ελέγχου σε όλα τα πρόσωπα του κοινού λογαριασμού και εφόσον συμμετέχει ανήλικος έχουν εφαρμογή και οι διατάξεις του άρθρου 5 του ν.2238/1994 όπως ίσχυαν.
Σε περίπτωση που ο ελεγχόμενος επικαλείται διαφορετική αναλογία των χρηματικών αυτών ποσών οφείλει να αποδείξει με κάθε πρόσφορο μέσο τον ισχυρισμό του.
Επί αμφισβήτησης του ισχυρισμού του ελεγχόμενου από τη φορολογική αρχή η ίδια οφείλει να αιτιολογήσει την αναλογία που αυτή επικαλείται εάν αυτή είναι διαφορετική του ισομερούς επιμερισμού. Η αιτιολόγηση αυτή πρέπει να είναι ειδική και εμπεριστατωμένη (σχετ. διατ. άρθ. 28 και 64 ν. 4174/2013).»

Επειδή επίσης σύμφωνα με την ΠΟΛ.1033/2013: «18. Αντιμετώπιση των εμβασμάτων σε περίπτωση συνδικαιούχων.
Για τους κοινούς τραπεζικούς λογαριασμούς, το ποσό του εμβάσματος επιμερίζεται στους συνδικαιούχους καταρχήν ισομερώς και, εφόσον ο φορολογούμενος επικαλείται διαφορετική αναλογία, φέρει το βάρος της απόδειξης με κάθε νόμιμο μέσο.»

Επειδή, εν προκειμένω, ο έλεγχος θεώρησε ως προσαύξηση περιουσίας του άρθρου 21§4 του ν. 4172/2013 ποσό 5.000,00 € στο φορολογικό έτος 2014, το οποίο αποτελεί το μισό της από 27/06/2014 κατάθεσης στον λογαριασμό που διατηρεί η προσφεύγουσα στην από κοινού με τον

Επειδή στη σελίδα 22 της οικείας έκθεσης ελέγχου αναφέρεται ότι ο έλεγχος απέρριψε τον ισχυρισμό της προσφεύγουσας ότι πρόκειται για εισόδημα του συνδικαιούχου , καθόσον από το προσκομισθέν παραστατικό κατάθεσης δεν προέκυψε ότι καταθέτης του ποσού αυτού είναι ο έτερος δικαιούχος.

Επειδή η προσφεύγουσα προσκομίζει με την υπό κρίση ενδικοφανή εκ νέου το επίμαχο παραστατικό κατάθεσης επί του οποίου υφίσταται η βεβαίωση του της ότι η υπογραφή που υπάρχει επί αυτού ομοιάζει με το υπόδειγμα της υπογραφής του που τηρείται στο εν λόγω ίδρυμα.

Επειδή, κατόπιν των ανωτέρω ο ισχυρισμός της προσφεύγουσας για το φορολογικό έτος 2014 πρέπει να γίνει δεκτός ως επαρκώς αιτιολογημένος.

Αποφασίζουμε

Τη μερική αποδοχή της με ημερομηνία κατάθεσης 24/01/2020 και με αριθμό πρωτοκόλλου ενδικοφανούς προσφυγής της του , ΑΦΜ, και συγκεκριμένα α) την απόρριψη αυτής ως προς την υπ’ αριθμ /2019

Οριστική Πράξη Διορθωτικού Προσδιορισμού Φόρου Εισοδήματος της Προϊσταμένης της Δ.Ο.Υ. ΧΟΛΑΡΓΟΥ, οικονομικού έτους 2014, και β) την αποδοχή αυτής ως προς την υπ’ αριθμ./2019 Οριστική Πράξη Διορθωτικού Προσδιορισμού Φόρου Εισοδήματος της καταλογιζόμενο ποσό με βάση την Προϊσταμένης της Δ.Ο.Υ. ΧΟΛΑΡΓΟΥ, φορολογικού έτους 2014.

Οριστική φορολογική υποχρέωση της προσφεύγουσας – παρούσα απόφαση:

1. Οικονομικό έτος 2014:

Διαφορά Φορολογητέου Εισοδήματος 5.179,56
Διαφορά Φόρου 1.709,25
Πρόσθετος φόρος λόγω ανακρίβειας 1.069,31
Διαφορά Εισφοράς Αλληλεγγύης 207,18
Σύνολο για καταβολή 2.985,74

2. Φορολογικό έτος 2014:

Διαφορά Φορολογητέου Εισοδήματος 433,39
Διαφορά Φόρου 143,02
Πρόσθετος φόρος λόγω ανακρίβειας 71,51
Διαφορά Εισφοράς Αλληλεγγύης 17,33
Σύνολο για καταβολή 231,86


Εντελλόμεθα όπως αρμόδιο όργανο κοινοποιήσει με τη νόμιμη διαδικασία την παρούσα απόφαση στον υπόχρεο.

ΜΕ ΕΝΤΟΛΗ ΤΟΥ ΠΡΟΪΣΤΑΜΕΝΟΥ ΤΗΣ Δ/ΝΣΗΣ ΕΠΙΛΥΣΗΣ ΔΙΑΦΟΡΩΝ
Ο ΠΡΟΪΣΤΑΜΕΝΟΣ ΤΗΣ ΥΠΟΔΙΕΥΘΥΝΣΗΣ ΕΠΑΝΕΞΕΤΑΣΗΣ
ΓΕΩΡΓΙΟΣ ΣΤΑΥΡΙΔΗΣ

Ακριβές Αντίγραφο
Η Υπάλληλος του Τμήματος Διοικητικής Υποστήριξης

Σημείωση: Κατά της απόφασης αυτής επιτρέπεται η άσκηση προσφυγής ενώπιον των αρμόδιων Διοικητικών Δικαστηρίων εντός τριάντα (30) ημερών από την κοινοποίησή της.

ΑΠΔ ΜΗΧΑΝΙΚΩΝ 48/2020

Εγκύκλιος ΕΦΚΑ 48/2020
Απεικόνιση στην Αναλυτική Περιοδική Δήλωση (Α.Π.Δ.) της ασφάλισης των απασχολούμενων στον ιδιωτικό τομέα και στον δημόσιο τομέα με σχέση εργασίας ιδιωτικού δικαίου (Ι.Δ.Α.Χ., Ι.Δ.Ο.Χ.) μισθωτών μηχανικών και υγειονομικών, από 01/01/2020, σε εφαρμογή του άρθρου 31 του ν.4670/2020
16 Οκτ 2020
Αθήνα, 16/10/2020
Αριθμ. Πρωτ. 261450

ΓΕΝΙΚΗ ΔΙΕΥΘΥΝΣΗ ΕΙΣΦΟΡΩΝ
ΔΙΕΥΘΥΝΣΗ ΕΙΣΦΟΡΩΝ ΜΙΣΘΩΤΩΝ

ΤΜΗΜΑ ΚΑΘΟΡΙΣΜΟΥ ΕΙΣΦΟΡΩΝ ΜΙΣΘΩΤΩΝ
Πληροφορίες: Κ. Παγώνη
Τηλέφωνο: 210 5285 543

ΤΜΗΜΑ ΕΠΙΧΕΙΡΗΣΙΑΚΗΣ ΥΠΟΣΤΗΡΙΞΗΣ ΕΦΑΡΜΟΓΩΝ ΜΙΣΘΩΤΩΝ
Πληροφορίες: Μ. Προδρομίδου
Σ. Κρικέλα Τηλέφωνο:210 5285 581, 692,

Ταχ. Δ/νση: Σατωβριάνδου 18
Ταχ. Κώδικας: 104 32 ΑΘΗΝΑ
Email:d.eisf.misth@efka.gov.gr

ΕΓΚΥΚΛΙΟΣ 48

ΘΕΜΑ :«Απεικόνιση στην Αναλυτική Περιοδική Δήλωση (Α.Π.Δ.) της ασφάλισης των απασχολούμενων στον ιδιωτικό τομέα και στον δημόσιο τομέα με σχέση εργασίας ιδιωτικού δικαίου (Ι.Δ.Α.Χ., Ι.Δ.Ο.Χ.) μισθωτών μηχανικών και υγειονομικών, από 01/01/2020, σε εφαρμογή του άρθρου 31 του ν.4670/2020».

Σχετ: Οι υπ. αριθμ. εγκύκλιο 6/2017, 17/2017 και 18/2017 εγκύκλιες του e-Ε.Φ.Κ.Α..

Σας κοινοποιούμε τις διατάξεις των άρθρων 5 του ν. 4578/2018 (Φ.Ε.Κ. 200/τ. Α’) και 31 του ν. 4670/2020 (Φ.Ε.Κ. 43/τ. Α’) σχετικά με την ασφάλιση, στον κλάδο Πρόνοιας του τ. Ε.Τ.Ε.Α.Ε.Π., των αναφερόμενων στο θέμα μισθωτών μηχανικών και υγειονομικών και παρέχουμε νέες οδηγίες ως προς την απεικόνιση της ασφάλισής τους στην Α.Π.Δ.:

1. ΚΛΑΔΟΣ ΠΡΟΝΟΙΑΣ (ΕΦΑΠΑΞ ΠΑΡΟΧΗΣ) τ. Ε.Τ.Ε.Α.Ε.Π.

1.1. Με τις διατάξεις του άρθρου 5 του ν. 4578/2018, με τις οποίες αντικαταστάθηκε το άρθρο 35 του ν.4387/2016 από τότε που ίσχυσε, μεταξύ άλλων, προβλέφθηκε τροποποίηση, από 01/01/2019, της βάσης υπολογισμού των εισφορών του κλάδου Πρόνοιας του τ. Ε.Τ.Ε.Α.Ε.Π. για όλους τους («Παλαιούς» και «Νέους» ασφαλισμένους) μισθωτούς μηχανικούς και υγειονομικούς.
Ειδικότερα, από 01/01/2019 έως 31/12/2019, η εισφορά υπέρ του κλάδου Πρόνοιας του τ. Ε.Τ.Ε.Α.Ε.Π. για τους μισθωτούς μηχανικούς και υγειονομικούς, υπολογίζεται επί του ποσού που αντιστοιχεί στον εκάστοτε ισχύοντα κατώτατο βασικό μισθό άγαμου μισθωτού.

Το ποσό της μηνιαίας ασφαλιστικής εισφοράς για «Παλαιούς» και «Νέους» ασφαλισμένους επιβαρύνει στο σύνολό του τον ασφαλισμένο, το δε ποσοστό του ανέρχεται σε 4%.
Για την διαχείριση των ήδη υποβληθέντων με Α.Π.Δ. ασφαλιστικών στοιχείων της ανωτέρω χρονικής περιόδου θα ακολουθήσουν νεότερες οδηγίες μας.

1.2. Με τις διατάξεις του άρθρου 31 του ν. 4670/2020, με τις οποίες αντικαταστάθηκε εκ νέου το άρθρο 35 του ν. 4387/2016, ορίζονται ως πόροι του κλάδου Πρόνοιας του τ. Ε.Τ.Ε.Α.Ε.Π. μεταξύ άλλων και:
Τα έσοδα από τις ασφαλιστικές εισφορές των ασφαλισμένων αυτοτελώς απασχολούμενων και ελεύθερων επαγγελματιών καθώς και όλων των ασφαλισμένων («Παλαιών» και «Νέων») μισθωτών μηχανικών και υγειονομικών των οικείων τομέων του κλάδου Πρόνοιας του τ. Ε.Τ.Α.Α..
Από 01/01/2020, για την καταβολή των ασφαλιστικών τους εισφορών οι ανωτέρω ασφαλισμένοι του κλάδου Πρόνοιας του τ. Ε.Τ.Ε.Α.Ε.Π., κατατάσσονται σε τρεις (3) ασφαλιστικές κατηγορίες, στις οποίες αντιστοιχεί ποσό μηνιαίας ασφαλιστικής εισφοράς ως εξής:


Τα ανωτέρω ποσά μηνιαίας ασφαλιστικής εισφοράς επιβαρύνουν στο σύνολό τους τον ασφαλισμένο.

2. ΚΑΤΑΤΑΞΗ ΣΕ ΑΣΦΑΛΙΣΤΙΚΕΣ ΚΑΤΗΓΟΡΙΕΣ

2.1. Κατά την πρώτη εφαρμογή των κοινοποιούμενων διατάξεων και ειδικότερα για την περίοδο από 01/01/2020 έως 30/06/2020 (Α’ εξάμηνο 2020) όλοι οι εν λόγω ασφαλισμένοι κατατάσσονται υποχρεωτικά στην πρώτη (1η) ασφαλιστική κατηγορία για τον κλάδο Πρόνοιας (εφάπαξ παροχών) του τ. Ε.Τ.Ε.Α.Ε.Π..

2.2. Από 01/07/2020 και μετά, επιλέγουν ελεύθερα την ασφαλιστική κατηγορία, στην οποία επιθυμούν να υπαχθούν. Η κατάταξη είναι υποχρεωτική. Ωστόσο, εάν ο ασφαλισμένος δεν επιλέξει ασφαλιστική κατηγορία κατατάσσεται υποχρεωτικά στην πρώτη (1η).
Ειδικότερα, ο ασφαλισμένος με αίτημά του προς τον εργοδότη του γνωστοποιεί τη βούλησή του για την επιλογή ασφαλιστικής κατηγορίας. Εάν δεν κατατεθεί σχετικό αίτημα, πρέπει να καταχωρηθεί στην Α.Π.Δ. με τα ασφαλιστικά στοιχεία που αντιστοιχούν στην 1η ασφαλιστική κατηγορία.
Αίτημα στον εργοδότη για μεταβολή ασφαλιστικής κατηγορίας μπορεί να υποβληθεί οποτεδήποτε. Σε κάθε περίπτωση όμως, η μετάταξη από κατηγορία σε κατηγορία γίνεται από την 1η Ιανουαρίου του επόμενου έτους από την υποβολή της αίτησης και ισχύει για όλο το επόμενο έτος από την υποβολή της αίτησης.
Με δεδομένο ότι, η Α.Π.Δ. αποτελεί δήλωση του εργοδότη, μέσω της οποίας διαμορφώνεται, αφενός, η υποχρέωσή του για καταβολή των αντίστοιχων ασφαλιστικών εισφορών και, αφετέρου, η ασφαλιστική ιστορία των εργαζομένων του – πάντοτε βάσει των στοιχείων που διέπουν το καθεστώς απασχόλησης ενός εκάστου – η Α.Π.Δ. χρησιμοποιείται για τη συγκεκριμένη κατηγορία εργαζομένων (επέχοντας δήλωση επιλογής ασφαλιστικής κατηγορίας) για την κατάταξή τους στις προαναφερθείσες ασφαλιστικές κατηγορίες.
Συγκεκριμένα, η Α.Π.Δ. του Ιανουαρίου κάθε έτους, ή η Α.Π.Δ., που αφορά τον πρώτο μήνα απασχόλησης νέοπροσληφθέντος μηχανικού / υγειονομικού απασχολούμενου με σύμβαση εξαρτημένης εργασίας, θα καθορίζει την ασφαλιστική κατηγορία, στην οποία εντάσσεται για τον κλάδο Πρόνοιας του τ. Ε.Τ.Ε.Α.Ε.Π., κατά τους λοιπούς μήνες, μέχρι τη λήξη του συγκεκριμένου ημερολογιακού έτους.

3. ΑΠΕΙΚΟΝΙΣΗ ΣΤΗΝ Α.Π.Δ.

3.1. ΧΡΟΝΟΣ ΕΝΑΡΞΗΣ ΕΦΑΡΜΟΓΗΣ ΝΕΑΣ ΔΙΑΔΙΚΑΣΙΑΣ ΑΠΕΙΚΟΝΙΣΗΣ

Για διαχειριστικούς λόγους, σχετικούς με την προσαρμογή των μηχανογραφικών συστημάτων του Φορέα μας καθώς και των εργοδοτών, ως χρόνος έναρξης εφαρμογής της νέας διαδικασίας (απεικόνισης στην Α.Π.Δ. με τα νέα δεδομένα) ορίζεται η 01/10/2020 (μισθολογική περίοδος Οκτωβρίου 2020).
Συνεπώς, στην Α.Π.Δ. μηνός Οκτωβρίου 2020 (μήνας αναφοράς : 10/2020) πρέπει οι απασχολούμενοι στον ιδιωτικό τομέα και στον δημόσιο τομέα, με σχέση εργασίας ιδιωτικού δικαίου (Ι.Δ.Α.Χ., Ι.Δ.Ο.Χ.), μισθωτοί μηχανικοί και υγειονομικοί να δηλωθούν για πρώτη φορά με βάση τα προβλεπόμενα στις διατάξεις του άρθρου 31 του ν. 4670/2020.
Η ασφαλιστική κατηγορία, στην οποία θα ενταχθεί ο ασφαλισμένος για τον κλάδο Πρόνοιας του τ. Ε.Τ.Ε.Α.Ε.Π. για τους λοιπούς μήνες του 2020 (Νοέμβριος & Δεκέμβριος) και θα καταχωρηθεί στις αντίστοιχες Α.Π.Δ., πρέπει να είναι ίδια με αυτήν που καταχωρήθηκε στην Α.Π.Δ. του Οκτωβρίου 2020.
Για την διαχείριση προγενέστερων μισθολογικών περιόδων θα ακολουθήσουν οδηγίες με νεότερο έγγραφό μας.

3.2. ΚΩΔΙΚΟΠΟΙΗΣΗ

Η απεικόνιση της ασφάλισης στην Α.Π.Δ. πραγματοποιείται με ενιαίο τρόπο (σε μία εγγραφή) ανά μήνα για όλους τους κλάδους (Κύριας Σύνταξης, Υγειονομικής Περίθαλψης, Επικουρικής ασφάλισης και Πρόνοιας), παρότι υφίσταται διαφορετικός τρόπος υπολογισμού των εισφορών, ως αναλυτικά αναφέρεται ακολούθως.
Για το λόγο αυτό διαμορφώθηκαν νέοι «Κωδικοί Δραστηριότητας», «Κωδικοί Ειδικότητας» και «Κωδικοί Πακέτων Κάλυψης» (Κ.Π.Κ.), που καλύπτουν όλους τους δυνατούς συνδυασμούς, οι οποίοι ενδέχεται να προκύψουν ανάλογα με την κατάταξη στις τρείς (3) ασφαλιστικές κατηγορίες του κλάδου πρόνοιας, καθώς και τις πιθανές εξαιρέσεις των προσώπων από την ασφάλιση κλάδου ή/και κλάδων λόγω υποχρεωτικής υπαγωγής τους σε φορείς ασφάλισης που διατηρούν αυτοτέλεια π.χ. Ε.Δ.Ο.Ε.Α.Π. (ΠΑΡΑΡΤΗΜΑΤΑ 1, 2 & 3).
Στους εν λόγω νέους Κ.Π.Κ. ενσωματώνονται τόσο τα ποσοστιαία ασφάλιστρα των κλάδων σύνταξης, υγειονομικής περίθαλψης και επικουρικής ασφάλισης όσο και τα απαιτητά σε ευρώ ποσά για τον κλάδο πρόνοιας, κάθε μίας από τις τρείς ασφαλιστικές κατηγορίες.
Υπολογισμός των μηνιαίων καταβλητέων ασφαλιστικών εισφορών
(δεν αφορά τα Δώρα Χριστουγέννων και Πάσχα καθώς και το Επίδομα Αδείας).
Ο προσδιορισμός των ασφαλιστικών εισφορών υλοποιείται συστημικά με τους εξής κανόνες:
– Οι εισφορές των κλάδων κύριας σύνταξης, ασθένειας σε είδος ή/και χρήμα, και επικουρικής ασφάλισης αναλόγως του Κ.Π.Κ., υπολογίζονται κατά τα γνωστά, δηλαδή, ως το γινόμενο των δηλωθεισών (στο πεδίο 39 «Αποδοχές») μικτών αποδοχών επί του ποσοστού ασφαλιστικών καλύψεων του αντίστοιχου Κ.Π.Κ..
– Αποσυνδέεται ο υπολογισμός εισφορών για τον κλάδο Πρόνοιας από τις ονομαστικές μηνιαίες αποδοχές.
Ειδικότερα, ανάλογα με τη δηλωθείσα κωδικοποίηση (συνδυασμός Κ.Α.Δ., Κωδικού Ειδικότητας και Κ.Π.Κ.) λαμβάνονται υπόψη «πλασματικά ποσά» αποδοχών ανά περίοδο αναφοράς, και όχι οι δηλωθείσες στο πεδίο 39 της Α.Π.Δ.
μικτές αποδοχές, ώστε να προκύπτει απαιτητό καταβλητέο ποσό κάθε φορά ίσο με το ποσό της επιλεγείσας ασφαλιστικής κατηγορίας. – Τα ανωτέρω ποσά συμμετέχουν αθροιζόμενα στη διαμόρφωση του τελικώς δηλωθέντος στην Α.Π.Δ. ποσού «Συνολικών Εισφορών» (πεδίο 42) όσο και των επιμέρους ποσών «Εισφορών Ασφαλισμένου» και «Εισφορών Εργοδότη» (πεδία 40 και 41 αντίστοιχα).

ΠΑΡΑΔΕΙΓΜΑ:

Απεικόνιση ασφάλισης μισθωτού μηχανικού στην 1η ασφαλιστική κατηγορία, απασχολούμενου με καθεστώς πλήρους απασχόλησης, χωρίς εξαιρέσεις κλάδων.
«Κ.Α.Δ.:0054 «1Η ΑΣΦΑΛΙΣΤΙΚΗ ΚΑΤΗΓΟΡΙΑ ΠΡΟΝΟΙΑΣ ΜΙΣΘΩΤΩΝ ΜΗΧΑΝΙΚΩΝ»
ΚΩΔ. ΕΙΔΙΚΟΤΗΤΑΣ : 000345
Κ.Π.Κ. : 311 αφορά ασφαλιστική κάλυψη για τους κλάδους κύριας σύνταξης, υγειονομικής περίθαλψης (ασθένεια σε είδος και χρήμα), επικουρικής ασφάλισης, συνεισπραττόμενων κλάδων Ανεργίας (Ο.Α.Ε.Δ., Λ.Α.Ε.Κ._Ο.Α.Ε.Δ., Λ.ΠΕ.ΑΕ), Ο.Ε.Κ. (Εργατική Κατοικία), Ο.Ε.Ε. (Εργατική Εστία) και κλάδου (εφάπαξ παροχής) Πρόνοιας. Δηλωθείσες στο πεδίο 39 μικτές «Αποδοχές» : 1.000 ευρώ. Ο υπολογισμός των ασφαλιστικών εισφορών, προκειμένου να συμπληρωθούν τα πεδία 40 «Εισφορές Ασφαλισμένου», 41 «Εισφορές Εργοδότη» και 42 «Συνολικές Εισφορές» πραγματοποιείται ως εξής :

Πεδίο 40 : «Εισφορές Ασφαλισμένου»,
– κλάδος Κύριας σύνταξης : 6,67 % Χ 1.000 ευρώ = 66,70 ευρώ
– κλάδος Ασθένειας σε είδος : 2,15 % Χ 1.000 ευρώ = 21,50 ευρώ
– κλάδος Ασθένειας σε χρήμα : 0,40 % Χ 1.000 ευρώ = 4,00 ευρώ
– κλάδος Επικουρικής ασφάλισης : 3,25 % Χ 1.000 ευρώ = 32,50 ευρώ (ποσοστό 3,25% μέχρι 31/05/2022, ενώ από 01/06/2022 ποσοστό 3%)
– κλάδοι συνεισπραττόμενοι : 2,86% Χ 1.000 ευρώ = 28,60 ευρώ (ανεργία Ο.Α.Ε.Δ., Λ.Α.Ε.Κ._Ο.Α.Ε.Δ., Λ.ΠΕ.ΑΕ., Ο.Ε.Κ., Ο.Ε.Ε.)
Επιμέρους σύνολο εισφορών = 153,30 ευρώ, στις οποίες προστίθενται το ποσό της ασφαλιστικής κατηγορίας κλάδου Πρόνοιας (αφορά στο σύνολο εισφορά ασφαλισμένου):
1ης ΑΣΦΑΛΙΣΤΙΚΗΣ ΚΑΤΗΓΟΡΙΑΣ ΠΡΟΝΟΙΑΣ, ήτοι 26,00 ευρώ (650,00 Χ4% =26,00 ευρώ) Το συνολικό ποσό για καταχώριση στο πεδίο 40 της Α.Π.Δ. διαμορφώνεται σε 179,30 (153,30+26,00) ευρώ.

Πεδίο 41 : «Εισφορές Εργοδότη»,
– κλάδος Κύριας σύνταξης : 13,33 % Χ 1.000 ευρώ = 133,30 ευρώ
– κλάδος Ασθένειας σε είδος : 4,30 % Χ 1.000 ευρώ = 43,00 ευρώ
– κλάδος Ασθένειας σε χρήμα : 0,25 % Χ 1.000 ευρώ = 2,50 ευρώ
– κλάδος Επικουρικής ασφάλισης : 3,25 % Χ 1.000 ευρώ = 32,50 ευρώ (ποσοστό 3,25% μέχρι 31/05/2022, ενώ από 01/06/2022 ποσοστό 3%)
– κλάδοι συνεισπραττόμενοι : 3,20 % Χ 1.000 ευρώ = 32,00 ευρώ (ανεργία Ο.Α.Ε.Δ., Λ.Α.Ε.Κ._Ο.Α.Ε.Δ., Λ.ΠΕ.ΑΕ., Ο.Ε.Κ., Ο.Ε.Ε.)
Σύνολο εισφορών εργοδότη = 243,30 ευρώ.

Πεδίο 42 : «Συνολικές Εισφορές»(άθροισμα των ποσών των πεδίων 40 & 41)
Το συνολικό ποσό για καταχώριση στο πεδίο 42 της Α.Π.Δ. διαμορφώνεται σε 422,60 (179,30+243,30) ευρώ.

4. ΔΙΑΧΕΙΡΙΣΗ ΑΣΦΑΛΙΣΜΕΝΩΝ ΥΠΑΓΟΜΕΝΩΝ ΣΤΙΣ ΔΙΑΤΑΞΕΙΣ ΤΟΥ ΑΡΘΡΟΥ 39 ΠΑΡΑΓΡΑΦΟΣ 9

Για τους μηχανικούς και υγειονομικούς που παρέχουν υπηρεσία με σύμβαση, από την οποία προκύπτει υποχρέωση έκδοσης Δελτίου Παροχής Υπηρεσιών (Δ.Π.Υ.) εφαρμόζονται οι οδηγίες της παρούσας, με διακριτή κωδικοποίηση ως προς την απεικόνιση του κλάδου πρόνοιας (πίνακας και παράδειγμα στο ΠΑΡΑΡΤΗΜΑ 4) και ταυτόχρονη χρήση των Κ.Π.Κ. της 17/2017 εγκυκλίου e-Ε.Φ.Κ.Α., με την πρόσθετη πληροφορία ότι στο πεδίο 39 της Α.Π.Δ. «Αποδοχές» και μόνο όσο αφορά την εγγραφή κλάδου πρόνοιας, πρέπει να καταχωρηθούν κατά ασφαλιστική κατηγορία τα «πλασματικά» ποσά που αναφέρονται στο ΠΑΡΑΡΤΗΜΑ 4.

Επισημαίνεται ότι, η κωδικοποίηση της οδηγίας 17/2017, που εν προκειμένω πρέπει να επιλεγεί (καθώς πλέον η ασφάλιση κλάδου πρόνοιας λαμβάνει χώρα μέσω κατάταξης σε ασφαλιστικές κατηγορίες) είναι η ακόλουθη:


Συνεπώς, για την εν λόγω κατηγορία ασφαλισμένων, στην Α.Π.Δ. καταχωρείται (2η εγγραφή) εγγραφή, ανά μήνα, με τον ίδιο Κ.Α.Δ. 0800 κλάδου πρόνοιας (ασφαλιστικές κατηγορίες), όπως ΠΑΡΑΡΤΗΜΑ 4 της παρούσας.

5. ΕΠΙΣΗΜΑΝΣΕΙΣ

5.1. Για την απεικόνιση των Δώρων Χριστουγέννων και Πάσχα καθώς και του Επιδόματος Αδείας χρησιμοποιούνται αποκλειστικά οι Κ.Π.Κ. (Παραρτημάτων 1 και 2) που δεν εμπεριέχουν κλάδο πρόνοιας.

5.2. Η καταβολή εισφορών στον κλάδο πρόνοιας, βάσει ασφαλιστικής κατηγορίας, είναι ανεξάρτητη των ημερών απασχόλησης ανά μήνα.

5.3. Η μειωμένη απασχόληση δηλώνεται με ανάλογη κωδικοποίηση όπου γίνεται χρήση των Κ.Π.Κ. μειωμένης απασχόλησης (σχετική αντιστοίχιση των Κ.Π.Κ. πλήρους απασχόλησης με τα Κ.Π.Κ. μειωμένης στα Παραρτήματα 1 και 2 της παρούσης).

Με ευθύνη των προϊσταμένων Διευθύνσεων και Τμημάτων να λάβει γνώση το προσωπικό αρμοδιότητάς σας.

Ο ΠΡΟΪΣΤΑΜΕΝΟΣ ΤΗΣ ΓΕΝΙΚΗΣ ΔΙΕΥΘΥΝΣΗΣ ΕΙΣΦΟΡΩΝ
ΧΡΗΣΤΟΣ ΛΙΑΠΑΚΗΣ

ΑΠΔ ΕΜΜΙΣΘΩΝ ΔΙΚΗΓΟΡΩΝ 47/2020

Εγκύκλιος ΕΦΚΑ 47/2020
Απεικόνιση στην Αναλυτική Περιοδική Δήλωση (Α.Π.Δ.) της ασφάλισης των απασχολούμενων στον ιδιωτικό τομέα και Ν.Π.Ι.Δ. δικηγόρων με έμμισθη εντολή, από 01/01/2020, σε εφαρμογή των άρθρων 45 και 31 του ν.4670/2020
Αθήνα, 16/10/2020
Αριθμ. Πρωτ. 261370


ΓΕΝΙΚΗ ΔΙΕΥΘΥΝΣΗ ΕΙΣΦΟΡΩΝ
ΔΙΕΥΘΥΝΣΗ ΕΙΣΦΟΡΩΝ ΜΙΣΘΩΤΩΝ

ΤΜΗΜΑ ΚΑΘΟΡΙΣΜΟΥ ΕΙΣΦΟΡΩΝ ΜΙΣΘΩΤΩΝ

Πληροφορίες: Π. Παγώνη
Τηλέφωνο: 210 5285 543

ΤΜΗΜΑ ΕΠΙΧΕΙΡΗΣΙΑΚΗΣ ΥΠΟΣΤΗΡΙΞΗΣ ΕΦΑΡΜΟΓΩΝ ΜΙΣΘΩΤΩΝ

Πληροφορίες: Μ. Προδρομίδου
Σ. Κρικέλα
Τηλέφωνο: 210 5285 581, 592
Ταχ. Δ/νση: Σατωβριάνδου 18
Ταχ. Κώδικας: 104 32 ΑΘΗΝΑ
Email:d.eisf.misth@efka.gov.gr

ΕΓΚΥΚΛΙΟΣ 47

ΘΕΜΑ :«Απεικόνιση στην Αναλυτική Περιοδική Δήλωση (Α.Π.Δ.) της ασφάλισης των απασχολούμενων στον ιδιωτικό τομέα και Ν.Π.Ι.Δ. δικηγόρων με έμμισθη εντολή, από 01/01/2020, σε εφαρμογή των άρθρων 45 και 31 του ν.4670/2020».

Σχετ: Η υπ. αριθμ. 28/2017 εγκύκλιος του e-Ε.Φ.Κ.Α..

Σας κοινοποιούμε τις διατάξεις των άρθρων 4 και 5 του ν. 4578/2018 (Φ.Ε.Κ. 200/τ. Α΄) καθώς και 45 και 31 του ν. 4670/2020 (Φ.Ε.Κ. 43/τ. Α΄), σχετικά με την ασφάλιση στους κλάδους Επικουρικής ασφάλισης και Πρόνοιας του τ. Ε.Τ.Ε.Α.Ε.Π., των απασχολουμένων στον ιδιωτικό τομέα και Ν.Π.Ι.Δ. δικηγόρων με έμμισθη εντολή και παρέχουμε νέες οδηγίες ως προς την απεικόνιση της ασφάλισής τους στην Α.Π.Δ.:

1. ΚΛΑΔΟΣ ΕΠΙΚΟΥΡΙΚΗΣ ΑΣΦΑΛΙΣΗΣ τ. Ε.Τ.Ε.Α.Ε.Π.

1.1. Με τις διατάξεις του άρθρου 4 του ν. 4578/2018 αντικαταστάθηκε το άρθρο 97 του ν. 4387/2016, από τότε που ίσχυσε. Μεταξύ άλλων, τροποποιήθηκε η βάση υπολογισμού των εισφορών του κλάδου επικουρικής ασφάλισης του τ. Ε.Τ.Ε.Α.Ε.Π. για όλους τους («Παλαιούς» και «Νέους» ασφαλισμένους) έμμισθους δικηγόρους.
Σύμφωνα με τις ανωτέρω διατάξεις, η εισφορά υπέρ επικουρικής ασφάλισης για την εν λόγω κατηγορία ασφαλισμένων, από 01/01/2019 έως 31/12/2019, υπολογίζεται επί του εκάστοτε ισχύοντος κατώτατου βασικού μισθού άγαμου μισθωτού.
Για την διαχείριση των ήδη υποβληθέντων με Α.Π.Δ. ασφαλιστικών στοιχείων της ανωτέρω χρονικής περιόδου θα ακολουθήσουν νεότερες οδηγίες μας.

1.2. Με τις διατάξεις του άρθρου 45 του ν. 4670/2020, με τις οποίες αντικαταστάθηκε, εκ νέου το άρθρο 97 του ν. 4387/2016, προβλέπεται ότι:

Από 01/01/2020, για την καταβολή των ασφαλιστικών εισφορών, οι αυτοτελώς απασχολούμενοι, οι ελεύθεροι επαγγελματίες και οι έμμισθοι δικηγόροι του οικείου τομέα του κλάδου επικουρικής ασφάλισης του τ. Ε.Τ.Α.Α., κατατάσσονται σε τρεις (3) ασφαλιστικές κατηγορίες, στις οποίες αντιστοιχεί ποσό μηνιαίας ασφαλιστικής εισφοράς, ως εξής:


Τα ανωτέρω ποσά μηνιαίας ασφαλιστικής εισφοράς επιμερίζονται κατά 50% για τον εντολέα και κατά 50% για τον ασφαλισμένο.

2. ΚΛΑΔΟΣ ΠΡΟΝΟΙΑΣ (ΕΦΑΠΑΞ ΠΑΡΟΧΗΣ) τ. Ε.Τ.Ε.Α.Ε.Π.

2.1. Με τις διατάξεις του άρθρου 5 του ν. 4578/2018, με τις οποίες αντικαταστάθηκε το άρθρο 35 του Ν.4387/2016 από τότε που ίσχυσε, μεταξύ άλλων, προβλέφθηκε τροποποίηση, από 01/01/2019, της βάσης υπολογισμού των εισφορών του κλάδου Πρόνοιας του τ. Ε.Τ.Ε.Α.Ε.Π. για όλους τους («Παλαιούς» και «Νέους» ασφαλισμένους) έμμισθους δικηγόρους.
Ειδικότερα, από 01/01/2019 έως 31/12/2019, η εισφορά υπέρ του κλάδου Πρόνοιας του τ. Ε.Τ.Ε.Α.Ε.Π. για τους δικηγόρους με σχέση έμμισθης εντολής, υπολογίζεται επί του ποσού που αντιστοιχεί στον εκάστοτε ισχύοντα κατώτατο βασικό μισθό άγαμου μισθωτού.
Το ποσό της μηνιαίας ασφαλιστικής εισφοράς για «Παλαιούς» και «Νέους» ασφαλισμένους επιμερίζεται ισομερώς και βαρύνει 2% τον ασφαλισμένο και 2% τον εργοδότη.
Για την διαχείριση των ήδη υποβληθέντων με Α.Π.Δ. ασφαλιστικών στοιχείων της ανωτέρω χρονικής περιόδου θα ακολουθήσουν νεότερες οδηγίες μας.
2.2. Με τις διατάξεις του άρθρου 31 του ν.4670/2020, με τις οποίες αντικαταστάθηκε εκ νέου το άρθρο 35 του ν. 4387/2016, ορίζονται ως πόροι του κλάδου Πρόνοιας του τ. Ε.Τ.Ε.Α.Ε.Π. μεταξύ άλλων και:
Τα έσοδα από τις ασφαλιστικές εισφορές των ασφαλισμένων αυτοτελώς απασχολούμενων και ελεύθερων επαγγελματιών καθώς και όλων των ασφαλισμένων («Παλαιών» και «Νέων») έμμισθων δικηγόρων των οικείων τομέων του κλάδου Πρόνοιας του τ. Ε.Τ.Α.Α..
Από 01/01/2020, για την καταβολή των ασφαλιστικών τους εισφορών οι ανωτέρω ασφαλισμένοι του κλάδου Πρόνοιας του τ. Ε.Τ.Ε.Α.Ε.Π., κατατάσσονται σε τρεις (3) ασφαλιστικές κατηγορίες, στις οποίες αντιστοιχεί ποσό μηνιαίας ασφαλιστικής εισφοράς ως εξής:


Τα ανωτέρω ποσά μηνιαίας ασφαλιστικής εισφοράς επιμερίζονται κατά 50% για τον εντολέα και κατά 50% για τον ασφαλισμένο.

3. ΚΑΤΑΤΑΞΗ ΣΕ ΑΣΦΑΛΙΣΤΙΚΕΣ ΚΑΤΗΓΟΡΙΕΣ

3.1. Κατά την πρώτη εφαρμογή των κοινοποιούμενων διατάξεων και ειδικότερα για την περίοδο από 01/01/2020 έως 30/06/2020 (Α’ εξάμηνο 2020) όλοι οι εν λόγω ασφαλισμένοι κατατάσσονται υποχρεωτικά στην πρώτη (1η) ασφαλιστική κατηγορία για τους κλάδους Επικουρικής ασφάλισης και Πρόνοιας του τ. Ε.Τ.Ε.Α.Ε.Π..

3.2. Από 01/07/2020 και μετά, επιλέγουν ελεύθερα την ασφαλιστική κατηγορία, στην οποία επιθυμούν να υπαχθούν και για τους δύο κλάδους. Η κατάταξη είναι υποχρεωτική και ανεξάρτητη για κάθε κλάδο. Ωστόσο, εάν ο ασφαλισμένος δεν επιλέξει ασφαλιστική κατηγορία κατατάσσεται υποχρεωτικά στην πρώτη (1η).
Ειδικότερα, ο ασφαλισμένος με αίτημά του προς τον εργοδότη του γνωστοποιεί τη βούλησή του για την επιλογή ασφαλιστικής κατηγορίας. Εάν δεν κατατεθεί σχετικό αίτημα, πρέπει να καταχωρηθεί στην Α.Π.Δ. με τα ασφαλιστικά στοιχεία που αντιστοιχούν στην 1η ασφαλιστική κατηγορία.
Αίτημα στον εργοδότη για μεταβολή ασφαλιστικής κατηγορίας μπορεί να υποβληθεί οποτεδήποτε. Σε κάθε περίπτωση όμως, η μετάταξη από κατηγορία σε κατηγορία γίνεται από την 1η Ιανουαρίου του επόμενου έτους από την υποβολή της αίτησης και ισχύει για όλο το επόμενο έτος από την υποβολή της αίτησης.
Με δεδομένο ότι, η Α.Π.Δ. αποτελεί δήλωση του εργοδότη, μέσω της οποίας διαμορφώνεται, αφενός, η υποχρέωσή του για καταβολή των αντίστοιχων ασφαλιστικών εισφορών και, αφετέρου, η ασφαλιστική ιστορία των εργαζομένων του – πάντοτε βάσει των στοιχείων που διέπουν το καθεστώς απασχόλησης ενός εκάστου – η Α.Π.Δ. χρησιμοποιείται για τη συγκεκριμένη κατηγορία εργαζομένων (επέχοντας δήλωση επιλογής ασφαλιστικής κατηγορίας) για την κατάταξή τους στις προαναφερθείσες ασφαλιστικές κατηγορίες.
Συγκεκριμένα, η Α.Π.Δ. του Ιανουαρίου κάθε έτους, ή η Α.Π.Δ., που αφορά τον πρώτο μήνα απασχόλησης νέοπροσληφθέντος δικηγόρου με έμμισθη εντολή, θα καθορίζει την ασφαλιστική κατηγορία, στην οποία εντάσσεται για τους κλάδους Επικουρικής Ασφάλισης και Πρόνοιας του τ. Ε.Τ.Ε.Α.Ε.Π., κατά τους λοιπούς μήνες, μέχρι τη λήξη του συγκεκριμένου ημερολογιακού έτους.

4. ΑΠΕΙΚΟΝΙΣΗ ΣΤΗΝ Α.Π.Δ.

4.1. ΧΡΟΝΟΣ ΕΝΑΡΞΗΣ ΕΦΑΡΜΟΓΗΣ ΝΕΑΣ ΔΙΑΔΙΚΑΣΙΑΣ ΑΠΕΙΚΟΝΙΣΗΣ

Για διαχειριστικούς λόγους, σχετικούς με την προσαρμογή των μηχανογραφικών συστημάτων του Φορέα μας καθώς και των εργοδοτών, ως χρόνος έναρξης εφαρμογής της νέας διαδικασίας (απεικόνισης στην Α.Π.Δ. με τα νέα δεδομένα) ορίζεται η 01/10/2020 (μισθολογική περίοδος Οκτωβρίου 2020).
Συνεπώς, στην Α.Π.Δ. μηνός Οκτωβρίου 2020 (μήνας αναφοράς : 10/2020) πρέπει οι απασχολούμενοι στον ιδιωτικό τομέα και σε Ν.Π.Ι.Δ. δικηγόροι με έμμισθη εντολή να δηλωθούν για πρώτη φορά με βάση τα προβλεπόμενα στις διατάξεις των άρθρων 45 και 31 του ν. 4670/2020.
Η ασφαλιστική κατηγορία, στην οποία θα ενταχθεί ο έμμισθος δικηγόρος για τους κλάδους Επικουρικής ασφάλισης και Πρόνοιας του τ. Ε.Τ.Ε.Α.Ε.Π. για τους λοιπούς μήνες του 2020 (Νοέμβριος & Δεκέμβριος) και θα καταχωρηθεί στις αντίστοιχες Α.Π.Δ., πρέπει να είναι ίδια με αυτήν που καταχωρήθηκε στην Α.Π.Δ. του Οκτωβρίου 2020.
Για την διαχείριση προγενέστερων μισθολογικών περιόδων θα ακολουθήσουν οδηγίες με νεότερο έγγραφό μας.

4.2. ΚΩΔΙΚΟΠΟΙΗΣΗ

Η απεικόνιση της ασφάλισης στην Α.Π.Δ. πραγματοποιείται με ενιαίο τρόπο (σε μία εγγραφή) ανά μήνα για όλους τους κλάδους (Κύριας Σύνταξης, Υγειονομικής Περίθαλψης, Επικουρικής ασφάλισης και Πρόνοιας), παρότι υφίσταται διαφορετικός τρόπος υπολογισμού των εισφορών, ως αναλυτικά αναφέρεται ακολούθως.
Για το λόγο αυτό διαμορφώθηκαν νέοι «Κωδικοί Δραστηριότητας», «Κωδικοί Ειδικότητας» και «Κωδικοί Πακέτων Κάλυψης» (Κ.Π.Κ.), που καλύπτουν όλους τους δυνατούς συνδυασμούς, οι οποίοι ενδέχεται να προκύψουν ανάλογα με την κατάταξη στις τρείς (3) ασφαλιστικές κατηγορίες των κλάδων επικουρικής ασφάλισης και πρόνοιας, καθώς και τις πιθανές εξαιρέσεις των προσώπων από την ασφάλιση κλάδου ή/και κλάδων λόγω υποχρεωτικής υπαγωγής τους σε φορείς ασφάλισης που διατηρούν αυτοτέλεια π.χ. Ε.Δ.Ο.Ε.Α.Π. (ΠΑΡΑΡΤΗΜΑ 1 και 2).
Στους εν λόγω νέους Κ.Π.Κ. ενσωματώνονται τόσο τα ποσοστιαία ασφάλιστρα των κλάδων σύνταξης και υγειονομικής περίθαλψης, όσο και τα απαιτητά σε ευρώ ποσά για τους κλάδους επικουρικής ασφάλισης και πρόνοιας, κάθε μίας από τις τρείς ασφαλιστικές κατηγορίες.
Υπολογισμός των μηνιαίων καταβλητέων ασφαλιστικών εισφορών
(δεν αφορά τα Δώρα Χριστουγέννων και Πάσχα καθώς και το Επίδομα Αδείας).
Ο προσδιορισμός των ασφαλιστικών εισφορών υλοποιείται συστημικά με τους εξής κανόνες :
– Οι εισφορές των κλάδων κύριας σύνταξης, ασθένειας σε είδος ή/και χρήμα, αναλόγως του Κ.Π.Κ., υπολογίζονται κατά τα γνωστά, δηλαδή, ως το γινόμενο των δηλωθεισών (στο πεδίο 39 «Αποδοχές») μικτών αποδοχών επί του ποσοστού ασφαλιστικών καλύψεων του αντίστοιχου Κ.Π.Κ..
– Αποσυνδέεται ο υπολογισμός εισφορών για τους κλάδους Επικουρικής ασφάλισης και Πρόνοιας από τις ονομαστικές μηνιαίες αποδοχές.
Ειδικότερα, ανάλογα με τη δηλωθείσα κωδικοποίηση (συνδυασμός Κ.Α.Δ., Κωδικού Ειδικότητας και Κ.Π.Κ.) λαμβάνονται υπόψη «πλασματικά ποσά» αποδοχών ανά κλάδο και περίοδο αναφοράς, και όχι οι δηλωθείσες στο πεδίο 39 της Α.Π.Δ. μικτές αποδοχές, ώστε να προκύπτει απαιτητό καταβλητέο ποσό κάθε φορά ίσο με το ποσό της επιλεγείσας ασφαλιστικής κατηγορίας.
– Τα ανωτέρω ποσά συμμετέχουν αθροιζόμενα στη διαμόρφωση του τελικώς δηλωθέντος στην Α.Π.Δ. ποσού «Συνολικών Εισφορών» (πεδίο 42) όσο και των επιμέρους ποσών «Εισφορών Ασφαλισμένου» και «Εισφορών Εργοδότη» (πεδία 40 και 41 αντίστοιχα).

ΠΑΡΑΔΕΙΓΜΑ:

Απεικόνιση ασφάλισης εμμίσθου δικηγόρου στην 1η ασφαλιστική κατηγορία για επικουρική ασφάλιση και πρόνοια (χωρίς εξαιρέσεις).
«Κ.Α.Δ. : 0042 «1Η ΑΣΦΑΛΙΣΤΙΚΗ ΚΑΤΗΓΟΡΙΑ ΕΠΙΚΟΥΡΙΚΗΣ ΑΣΦΑΛΙΣΗΣ – 1Η ΑΣΦΑΛΙΣΤΙΚΗ ΚΑΤΗΓΟΡΙΑ ΠΡΟΝΟΙΑΣ», ΚΩΔ. ΕΙΔΙΚΟΤΗΤΑΣ : 000161
Κ.Π.Κ. : 072 αφορά ασφαλιστική κάλυψη για τους κλάδους κύριας σύνταξης, υγειονομικής περίθαλψης (ασθένεια σε είδος και χρήμα) επικουρικής ασφάλισης και πρόνοιας.

Δηλωθείσες στο πεδίο 39 μικτές «Αποδοχές» : 1.000 ευρώ. Ο υπολογισμός των ασφαλιστικών εισφορών, προκειμένου να συμπληρωθούν τα πεδία 40 «Εισφορές Ασφαλισμένου», 41 «Εισφορές Εργοδότη» και 42 «Συνολικές Εισφορές» πραγματοποιείται ως εξής :

Πεδίο 40 : «Εισφορές Ασφαλισμένου»,
– κλάδος Κύριας σύνταξης : 6,67 % Χ 1.000 ευρώ = 66,70 ευρώ
– κλάδος Ασθένειας σε είδος : 2,15 % Χ 1.000 ευρώ = 21,50 ευρώ
– κλάδος Ασθένειας σε χρήμα : 0,40 % Χ 1.000 ευρώ = 4,00 ευρώ
Επιμέρους σύνολο εισφορών 92,20 ευρώ, στις οποίες προστίθενται τα ποσά των ασφαλιστικών κατηγοριών, που αφορούν τον ασφαλισμένο:
1ης ΑΣΦΑΛΙΣΤΙΚΗΣ ΚΑΤΗΓΟΡΙΑΣ ΕΠΙΚΟΥΡΙΚΗΣ ΑΣΦΑΛΙΣΗΣ, ήτοι 21,00 ευρώ
(646,16 Χ 3,25% = 21,00 ευρώ, για μισθολογικές περιόδους από 01/01/2020 έως
31/05/2022) και
1ης ΑΣΦΑΛΙΣΤΙΚΗΣ ΚΑΤΗΓΟΡΙΑΣ ΠΡΟΝΟΙΑΣ, ήτοι 13,00 ευρώ(650,00 Χ2% =13,00 ευρώ) Το συνολικό ποσό για καταχώριση στο πεδίο 40 της Α.Π.Δ. διαμορφώνεται σε 126,20 (92,20+21,00+13,00) ευρώ.

Πεδίο 41 : «Εισφορές Εργοδότη»,
– κλάδος Κύριας σύνταξης : 13,33 % Χ 1.000 ευρώ = 133,30 ευρώ
– κλάδος Ασθένειας σε είδος : 4,30 % Χ 1.000 ευρώ = 43,00 ευρώ
– κλάδος Ασθένειας σε χρήμα : 0,25 % Χ 1.000 ευρώ = 2,50 ευρώ
Επιμέρους σύνολο εισφορών 178,80 ευρώ, στις οποίες προστίθενται τα ποσά των ασφαλιστικών κατηγοριών, που αφορούν τον εργοδότη :
1ης ΑΣΦΑΛΙΣΤΙΚΗΣ ΚΑΤΗΓΟΡΙΑΣ ΕΠΙΚΟΥΡΙΚΗΣ ΑΣΦΑΛΙΣΗΣ, ήτοι 21,00 ευρώ
(646,16 Χ 3,25% = 21,00 ευρώ, για μισθολογικές περιόδους από 01/01/2020 έως
31/05/2022) και
1ης ΑΣΦΑΛΙΣΤΙΚΗΣ ΚΑΤΗΓΟΡΙΑΣ ΠΡΟΝΟΙΑΣ, ήτοι 13,00 ευρώ(650,00Χ2% =13,00 ευρώ). Το συνολικό ποσό για καταχώριση στο πεδίο 41 της Α.Π.Δ. διαμορφώνεται σε 212,80 (178,80+21,00+13,00) ευρώ.

Πεδίο 42 : «Συνολικές Εισφορές» (άθροισμα των ποσών των πεδίων 40 & 41)
Το συνολικό ποσό για καταχώριση στο πεδίο 42 της Α.Π.Δ. διαμορφώνεται σε 339,00 (126,20+212,80) ευρώ.

5. ΕΠΙΣΗΜΑΝΣΕΙΣ

5.1. Για την απεικόνιση των Δώρων Χριστουγέννων και Πάσχα καθώς και του Επιδόματος Αδείας χρησιμοποιούνται αποκλειστικά ο Κ.Π.Κ. 099 (ή 089 σε περίπτωση εξαίρεσης του συγκεκριμένου προσώπου από την ασφάλιση του κλάδου ασθένειας – σε είδος και σε χρήμα – λόγω υποχρεωτικής υπαγωγής του σε φορείς ασφάλισης που διατηρούν αυτοτέλεια π.χ. Ε.Δ.Ο.Ε.Α.Π.).

5.2. Η καταβολή εισφορών στους κλάδους Επικουρικής και Πρόνοιας, βάσει ασφαλιστικής κατηγορίας, είναι ανεξάρτητη των ημερών απασχόλησης ανά μήνα.

5.3. Η διαχείριση των γραμματίων προείσπραξης εμμίσθων δικηγόρων συνεχίζει σύμφωνα με τις οδηγίες της εγκυκλίου 28/2017 του e-Ε.Φ.Κ.Α..

Με ευθύνη των προϊσταμένων Διευθύνσεων και Τμημάτων να λάβει γνώση το προσωπικό αρμοδιότητάς σας.


Σχετική υπηρεσία του γραφείου: υποστήριξη δικηγόρων και δικηγορικών εταιρειών.

Ο ΠΡΟΪΣΤΑΜΕΝΟΣ ΤΗΣ ΓΕΝΙΚΗΣ ΔΙΕΥΘΥΝΣΗΣ ΕΙΣΦΟΡΩΝ
ΧΡΗΣΤΟΣ ΛΙΑΠΑΚΗΣ


φαρμογή των διατάξεων περί φορολογικής κατοικίας και μόνιμης εγκατάστασης

ΔΙΕΥΘΥΝΣΗ ΔΙΕΘΝΩΝ ΟΙΚΟΝΟΜΙΚΩΝ ΣΧΕΣΕΩΝ
ΤΜΗΜΑ Α’ ΦΟΡΟΛΟΓΙΚΩΝ ΘΕΜΑΤΩΝ

Ταχ. Δ/νση:Καρ. Σερβίας 8
Ταχ. Κώδικας:10184 Αθήνα
Τηλέφωνο:+30 210 3375 864
E-Mail:dos@aade.gr

ΓΕΝΙΚΗ ΔΙΕΥΘΥΝΣΗ ΦΟΡΟΛΟΓΙΚΗΣ ΔΙΟΙΚΗΣΗΣ
ΔΙΕΥΘΥΝΣΗ ΕΦΑΡΜΟΓΗΣ ΑΜΕΣΗΣ ΦΟΡΟΛΟΓΙΑΣ
ΤΜΗΜΑΤΑ Α’- Β’

Ταχ. Δ/νση:Καρ. Σερβίας 10
Ταχ. Κώδικας:10184 Αθήνα
Τηλέφωνο:+30 210 3375 311, 312, 317, 318
E-Mail:d12.admin@yo.syzefxis.gov.gr

Ε 2113/2020

Θέμα: Εφαρμογή των διατάξεων περί φορολογικής κατοικίας και μόνιμης εγκατάστασης σύμφωνα με τον ν. 4172/2013 («Κ.Φ.Ε.») και τους κανόνες των Συμβάσεων Αποφυγής Διπλής Φορολογίας Εισοδήματος και Κεφαλαίου («Σ.Α.Δ.Φ.»), και αντιμετώπιση ζητημάτων διασυνοριακών εργαζομένων σύμφωνα με τις διατάξεις των Σ.Α.Δ.Φ., στο πλαίσιο της κρίσης που προκλήθηκε λόγω της πανδημίας COVID-19.

1. Σε παγκόσμιο επίπεδο, η πανδημία COVID-19 οδήγησε στη λήψη ειδικών μέτρων, τα οποία συνίστανται, ιδίως, σε επιβολή ταξιδιωτικών περιορισμών, υποχρεωτική παραμονή στην οικία, παροχή τηλεργασίας ή/και αναστολή των συμβάσεων εργασίας. Τα εν λόγω μέτρα θέτουν περιορισμούς που αφορούν στη φυσική παρουσία των ατόμων στον χώρο εργασίας τους και κατ’ επέκταση, έχουν εγείρει ανησυχίες που σχετίζονται με την ενδεχόμενη επίδραση στο καθεστώς της φορολογικής κατοικίας φυσικών και νομικών προσώπων/οντοτήτων, αλλά και στη μόνιμη εγκατάσταση των επιχειρήσεων.

2. Στο πλαίσιο αυτό, ο Οργανισμός Οικονομικής Συνεργασίας και Ανάπτυξης (Ο.Ο.Σ.Α.), βάσει ανάλυσης των κανόνων του διεθνούς συμβατικού πλαισίου και των ερμηνευτικών Σχολίων της Πρότυπης Σύμβασης του Ο.Ο.Σ.Α. (OECD Model Tax Convention on Income and on Capital, έκδοση 21ης Νοεμβρίου 2017, στο εξής: «Πρότυπη Σύμβαση»), εξέδωσε πρόσφατα γενικές κατευθύνσεις για την ερμηνεία τυχόν προκληθέντων φορολογικών ζητημάτων.

3. Καθώς τα εν λόγω ερμηνευτικά ζητήματα μπορεί να ανακύψουν κατά την εφαρμογή τόσο των διατάξεων του εσωτερικού δικαίου όσο και των υφιστάμενων διμερών μεταξύ της Ελλάδας και άλλων συμβαλλόμενων Κρατών συμβάσεων αποφυγής διπλής φορολογίας, οι παρεχόμενες ερμηνευτικές οδηγίες αφορούν στις έννοιες και τους ορισμούς τόσο του ισχύοντος Κ.Φ.Ε. όσο και των Σ.Α.Δ.Φ., όπως ισχύουν κατά περίπτωση. Σημειώνουμε ότι ο ισχύων Κ.Φ.Ε., όπως αναφέρεται στις Αιτιολογικές Εκθέσεις των άρθρων 4 και 6 του ν. 4172/2013 και του άρθρου 1 του ν. 4646/2019 ακολουθεί την Πρότυπη Σύμβαση και τις κατευθυντήριες Οδηγίες του Ο.Ο.Σ.Α. Οι Σ.Α.Δ.Φ. κατισχύουν του εσωτερικού δικαίου, σύμφωνα με το άρθρο 28 του Συντάγματος, αλλά, παράλληλα, αλληλεπιδρούν με αυτό, όπου προβλέπεται, όπως αναλύεται παρακάτω.

4. Στην Ελλάδα, με σειρά αποφάσεων που εκδόθηκαν κατ’ εξουσιοδότηση : α) του άρθρου ένατου της από 14.03.2020 ΠΝΠ (Α’ 64) «Κατεπείγοντα μέτρα αντιμετώπισης της ανάγκης περιορισμού της διασποράς του κορωνοϊού COVID-19» και β) του άρθρου εξηκοστού όγδοου της από 20.03.2020 ΠΝΠ (Α’ 68) «Κατεπείγοντα μέτρα για την αντιμετώπιση των συνεπειών του κινδύνου διασποράς του κορωνοϊού COVID-19, την στήριξη της κοινωνίας και της επιχειρηματικότητας και τη διασφάλιση της ομαλής λειτουργίας της αγοράς και της δημόσιας διοίκησης» προβλέφθηκε, μεταξύ άλλων, η προσωρινή απαγόρευση εισόδου και εξόδου από την Ελληνική Επικράτεια φυσικών προσώπων που προέρχονται από ή μεταβαίνουν σε πληττόμενες από τον COVID-19 περιοχές του εξωτερικού.
Με βάση τα παραπάνω, το διάστημα από 18 Μαρτίου έως 15 Ιουνίου 2020 προσδιορίζεται για σκοπούς εφαρμογής των διατάξεων των άρθρων 4 και 6 του ΚΦΕ ως περίοδος αντικειμενικής αδυναμίας μετακίνησης λόγω της πανδημίας. Συνεπώς, το διάστημα αυτό δεν λαμβάνεται υπόψη κατά την εφαρμογή των διατάξεων αυτών.

5. Το διάστημα που δεν λαμβάνεται υπόψη ανά περίπτωση μπορεί να είναι μεγαλύτερο, καθώς εξαρτάται και από τους περιορισμούς που έχουν θέσει άλλες χώρες για την είσοδο πολιτών στην επικράτειά τους. Στις περιπτώσεις αυτές το διάστημα που δεν θα λαμβάνεται υπόψη για σκοπούς εφαρμογής των άρθρων 4 και 6 του ΚΦΕ μπορεί να εκτείνεται και πριν την 18η Μαρτίου 2020 ή και μετά την 15η Ιουνίου 2020, ανά περίπτωση (π.ρ. από 9 Μαρτίου 2020 είχαν ανασταλεί ήδη οι πτήσεις από Ελλάδα προς Βόρεια Ιταλία και από 14 Μαρτίου 2020 για όλη την Ιταλία, ενώ, αντίστροφα, οι πτήσεις προς Γαλλία ξεκίνησαν πάλι από 1η Ιουλίου 2020).

Για να μην ληφθούν υπόψη χρονικά διαστήματα πριν την 18η Μαρτίου ή και μετά την 15η Ιουνίου 2020, ο φορολογούμενος απαιτείται να επικαλείται και να προσκομίζει σχετικά δικαιολογητικά που να αποδεικνύουν την αντικειμενική αδυναμία μετακίνησής του, λόγω της πανδημίας COVID-19.

I. Φορολογική Κατοικία.

Α. Ζητήματα φορολογικής κατοικίας φυσικών προσώπων:

Α1. Εφαρμογή των διατάξεων της εσωτερικής νομοθεσίας (παρ. 1 & 2 του άρθρου 4 του Κ.Φ.Ε.)

6. Για τα πρόσωπα που είναι φορολογικοί κάτοικοι αλλοδαπής και βρίσκονται στην Ελλάδα για το διάστημα από 18 Μαρτίου έως 15 Ιουνίου 2020, το διάστημα αυτό δεν λαμβάνεται υπόψη για σκοπούς εφαρμογής του άρθρου 4 ΚΦΕ. Για το διάστημα πριν την 18η Μαρτίου ή από την 15η Ιουνίου 2020 και μετά θα εξετάζεται ανά περίπτωση η τυχόν λήψη μέτρων περιορισμού της κυκλοφορίας και αδυναμίας μετακίνησης.

7. Ειδικότερα με τις διατάξεις του άρθρου 4 του Κ.Φ.Ε., όπως τροποποιήθηκε με τον ν. 4646/2019 (ΦΕΚ Α 201/ 12.12.2019), αποσαφηνίστηκε η έννοια και τα κριτήρια της φορολογικής κατοικίας, ακολουθώντας τα διεθνή πρότυπα και κατευθυντήριες οδηγίες του Ο.Ο.Σ.Α., συμπεριλαμβανομένων των Οδηγιών της Ευρωπαϊκής Ένωσης, καθώς και, όσον αφορά την περίπτωση α’ της παραγράφου 1 του άρθρου 4 Κ.Φ.Ε., τη σειρά και την ορολογία που προβλέπει η Πρότυπη Σύμβαση (βλ. σχετ. τις Αιτιολογικές Εκθέσεις επί του άρθρου 4 του ν. 4172/2013 και του άρθρου 1 του ν. 4646/2019).

8. Η έξαρση της πανδημίας COVID-19 έχει δημιουργήσει δύο διαφορετικές συνθήκες:
α) φυσικά πρόσωπα που μένουν προσωρινά μακριά από τη μόνιμη κατοικία τους (για επαγγελματικούς ή άλλους λόγους) και έχουν εγκλωβιστεί στην Ελλάδα (χώρα υποδοχής),
β) φυσικά πρόσωπα που εργάζονται σε ένα κράτος (κράτος τρέχουσας κατοικίας) όπου και έχουν αποκτήσει φορολογική κατοικία, και επιστρέφουν προσωρινά στην Ελλάδα (κράτος της προηγούμενης κατοικίας τους) εξαιτίας της πανδημίας COVID-19.

9. Κατόπιν των ανωτέρω, για την εφαρμογή των διατάξεων των παρ.1 και 2 του άρθρου 4 του Κ.Φ.Ε., λόγω COVID-19 διευκρινίζονται τα κάτωθι:
α) αναφορικά με την εφαρμογή της περίπτωσης α’ της παραγράφου 1 του άρθρου 4 του ΚΦΕ και ακολουθώντας την παράγραφο 19 και 19.1 των ερμηνευτικών σχολίων του άρθρου 4 της Πρότυπης Σύμβασης σχετικά με την έννοια της συνήθους διαμονής, διευκρινίζεται ότι αυτή βρίσκεται εκεί που το φυσικό πρόσωπο είναι συστηματικά ή συνήθως παρόν. Η συνήθης διαμονή δεν προσδιορίζεται με βάση συγκεκριμένο αριθμό ημερών αλλά αναφέρεται στη συχνότητα, τη διάρκεια και την τακτικότητα της διαμονής που αποτελεί μέρος της καθορισμένης ρουτίνας της ζωής του φυσικού προσώπου και όχι μέρος μεταβατικών συνθηκών. Κατά συνέπεια η έννοια της συνήθους διαμονής δεν προσδιορίζεται με βάση συγκεκριμένο χρονικό διάστημα αλλά ερμηνεύεται με τρόπο ώστε να καλύπτεται μία επαρκής χρονική περίοδος που να είναι ικανή ώστε να εξακριβωθεί η συχνότητα, η διάρκεια και η τακτικότητα της διαμονής η οποία αποτελεί μέρος της παγιωμένης ρουτίνας της ζωής του φυσικού προσώπου. Η παγιωμένη αυτή ρουτίνα της ζωής του φυσικού προσώπου δεν επηρεάζεται από τις εξαιρετικές συνθήκες που δημιουργήθηκαν λόγω της έξαρσης του ιού COVID-19 και της λήψης μέτρων για την αντιμετώπιση αυτής.
β) αναφορικά με την παράγραφο 2 του άρθρου 4 του Κ.Φ.Ε., διευκρινίζεται ότι η περίοδος αντικειμενικής αδυναμίας μετακίνησης λόγω της πανδημίας COVID 19 όπως αυτή προσδιορίζεται στην παράγραφο 4 της παρούσας, δεν λαμβάνεται υπόψη κατά τον υπολογισμό των εκατόν ογδόντα τριών (183) ημερών του α εδαφίου της παραγράφου 2 του άρθρου 4 του Κ.Φ.Ε.
Ως προς το β εδάφιο της ως άνω παραγράφου διευκρινίζεται ότι η παραμονή στην Ελλάδα ενός προσώπου ως μέτρο ατομικής προστασίας και ασφάλειας εντάσσεται στην έννοια των «παρόμοιων ιδιωτικών σκοπών». Επισημαίνεται ότι για την εφαρμογή του εδαφίου αυτού μπορούν να συντρέχουν στο ίδιο πρόσωπο και άλλοι, τουριστικοί, ιατρικοί, θεραπευτικοί ή παρόμοιοι ιδιωτικοί σκοποί. Στη περίπτωση αυτή όλα τα διαστήματα τα οποία αφορούν αυτούς τους σκοπούς δεν προσμετρώνται κατά τον υπολογισμό των ημερών παραμονής του στην Ελλάδα και μόνο εφόσον (μετά την αφαίρεση των παραπάνω διαστημάτων) το εναπομένον διάστημα υπερβαίνει τις εκατόν ογδόντα τρεις (183) ημέρες το εν λόγω φυσικό πρόσωπο είναι φορολογικός κάτοικος Ελλάδας.

Α.2. Εφαρμογή των κανόνων των Σ.Α.Δ.Φ.

10. Λόγω της πανδημίας COVID-19 μπορεί να ανακύψει θέμα διπλής κατοικίας σε φυσικά πρόσωπα που είναι φορολογικοί κάτοικοι Ελλάδας και βρίσκονται στην αλλοδαπή. Ειδικότερα: Συμβαλλόμενο Κράτος σε Σ.Α.Δ.Φ., μπορεί να θεωρεί κάτοικό του- κατ’ εφαρμογή της εσωτερικής του νομοθεσίας- ένα πρόσωπο φορολογικό κάτοικο Ελλάδας το οποίο, παραμένει εκτάκτως σε αυτό λόγω της πανδημίας COVID-19:
α) επειδή βρέθηκε εκεί για επαγγελματικούς ή άλλους λόγους, π.χ. διακοπές (κράτος υποδοχής στην αλλοδαπή), ή
β) επειδή επέστρεψε προσωρινά στο Κράτος που είχε προηγούμενα την κατοικία του πριν από την απόκτηση φορολογικής κατοικίας στην Ελλάδα λόγω της εργασίας του (κράτος προηγούμενης κατοικίας στην αλλοδαπή). Εν προκειμένω το ζήτημα της κατοικίας αντιμετωπίζεται ως εξής:
Μία, κατά τα παραπάνω, προσωρινή απομάκρυνση και διακοπή της σχέσης με την Ελλάδα ως κράτος κατοικίας δεν θα αλλάξει την κατοικία του προσώπου, όπως την καθορίζουν οι κανόνες των Σ.Α.Δ.Φ.

11. Ειδικότερα, στην περίπτωση υπό (α’) είναι σχεδόν απίθανο το φυσικό πρόσωπο να έχει μόνιμη οικογενειακή εστία που να βρίσκεται στη διάθεσή του ανά πάσα στιγμή στο Κράτος υποδοχής στην αλλοδαπή. Εάν ωστόσο, για παράδειγμα, το πρόσωπο αυτό έχει προβεί στην ενοικίαση κατοικίας στο Κράτος υποδοχής στην αλλοδαπή για εύλογο χρονικό διάστημα και ταυτόχρονα έχει μισθώσει την κατοικία του στην Ελλάδα, και δεν έχει πλέον στην Ελλάδα μόνιμη εστία στη διάθεσή του, θα θεωρείται κάτοικος του Κράτους υποδοχής στην αλλοδαπή.

12. Εάν το φυσικό πρόσωπο διαθέτει μόνιμη εστία και στα δύο Συμβαλλόμενα Κράτη, οι διατάξεις των Σ.Α.Δ.Φ. δίνουν προτεραιότητα στο Κράτος με το οποίο το πρόσωπο διατηρεί στενότερους προσωπικούς και οικονομικούς δεσμούς (κέντρο ζωτικών συμφερόντων). Σύμφωνα με τις εν λόγω διατάξεις τα πραγματικά περιστατικά πρέπει να εξετάζονται στο σύνολό τους, κι επομένως να λαμβάνονται υπόψη παράγοντες όπως οι οικογενειακές και κοινωνικές σχέσεις του προσώπου, οι ενασχολήσεις του, οι πολιτικές, πολιτιστικές και άλλες δραστηριότητές του, ο τόπος άσκησης των επιχειρηματικών του δραστηριοτήτων, ο τόπος από τον οποίο διαχειρίζεται την περιουσία του κλπ.

13. Η εφαρμογή του ανωτέρω κανόνα κρίνεται αποτελεσματική στην περίπτωση υπό (α’), αλλά στην περίπτωση υπό (β’) ενδέχεται να μην επιλύσει το ζήτημα, εφόσον το πρόσωπο που προσωρινά εγκαταστάθηκε στο προηγούμενο Κράτος κατοικίας του στην αλλοδαπή διαθέτει στενούς δεσμούς με αυτό. Στην αμέσως παραπάνω περίπτωση ή στην περίπτωση που δεν δύναται να καθορισθεί το Κράτος στο οποίο ένα πρόσωπο έχει το κέντρο των ζωτικών του συμφερόντων, προτεραιότητα δίνεται στο Συμβαλλόμενο Κράτος στο οποίο το πρόσωπο έχει συνήθη διαμονή. Ως τόπος συνήθους διαμονής νοείται ο τόπος στον οποίο το πρόσωπο ζει συνήθως, υπό την έννοια της φυσικής του παρουσίας. Για τον σκοπό αυτό, λαμβάνονται υπ’ όψιν όλες οι διαμονές που πραγματοποιεί το πρόσωπο σε ένα Κράτος, και όχι μόνο στη μόνιμη εστία του.

14. Συνεπώς για σκοπούς Σ.Α.Δ.Φ. για όσο διάστημα διαρκεί η πανδημία COVID-19, δεν αρκεί μία απλή διαπίστωση σε ποιο από τα Συμβαλλόμενα Κράτη διανύθηκαν οι περισσότερες ημέρες, διότι η συνήθης διαμονή αναφέρεται στη συχνότητα, διάρκεια και τακτικότητα της διαμονής που αποτελεί μέρος της παγιωμένης ρουτίνας της ζωής του φυσικού προσώπου και όχι σε έκτακτες συνθήκες όπως στην προκειμένη περίπτωση. Η παγιωμένη αυτή ρουτίνα της ζωής του φυσικού προσώπου δεν επηρεάζεται από τις εξαιρετικές συνθήκες που δημιουργήθηκαν λόγω της έξαρσης της πανδημίας COVID-19 και της λήψης μέτρων για την αντιμετώπιση αυτής.

Β. Ζητήματα φορολογικής κατοικίας νομικών προσώπων/οντοτήτων:

Β.1. Εφαρμογή των διατάξεων της εσωτερικής νομοθεσίας (παρ. 3 & 4 του άρθρου 4 του Κ.Φ.Ε.)

15. Ο τόπος άσκησης της διοίκησης της επιχείρησης συνιστά βασικό παράγοντα για τον καθορισμό της φορολογικής της κατοικίας. Πραγματικά περιστατικά που αφορούν στον τόπο λήψης των αποφάσεων ή και στην κατοικία των προσώπων που συμμετέχουν στα όργανα της διοίκησης εξετάζονται υπό το φως των ιδιαίτερων συνθηκών λειτουργίας των επιχειρήσεων (κατ’ οίκον εργασία, περιορισμοί ταξιδιών, κλπ) που δημιουργήθηκαν λόγω της έξαρσης της πανδημίας COVID-19.
Με τις διατάξεις του άρθρου 4 του Κ.Φ.Ε. ακολουθούνται τα διεθνή πρότυπα και κατευθυντήριες οδηγίες του Ο.Ο.Σ.Α., συμπεριλαμβανομένων των οδηγιών της Ε.Ε., ώστε να επιτευχθεί η κατά το δυνατόν οριζόντια και καθολική εφαρμογή ενιαίου πλαισίου, εκσυγχρονίζοντας το υφιστάμενο καθεστώς και υιοθετώντας και τις γενικές αρχές για την επιβολή του φόρου βάσει της αρχής του τόπου άσκησης της πραγματικής φορολογικής διοίκησης, κριτήριο το οποίο ακολουθείται σε διεθνές και ευρωπαϊκό επίπεδο (βλ. Αιτιολογική Έκθεση του άρθρου 4 του ν. 4172/2013).
Για σκοπούς εφαρμογής των διατάξεων αυτών δε θα λαμβάνεται υπόψη το διάστημα 18 Μαρτίου έως 15 Ιουνίου 2020. Για το διάστημα πριν την 18η Μαρτίου ή από την 15η Ιουνίου 2020 και μετά θα εξετάζεται ανά περίπτωση η τυχόν λήψη μέτρων περιορισμού της κυκλοφορίας και αδυναμίας μετακίνησης.

16. Κατόπιν των ανωτέρω και λαμβανομένων υπόψη των πρόσφατων λόγω της πανδημίας COVID-19 κατευθυντήριων οδηγιών του Ο.Ο.Σ.Α., διευκρινίζονται τα κάτωθι: Για τον καθορισμό της φορολογικής κατοικίας μιας επιχείρησης με βάση τις διατάξεις της παρ. 4 του άρθρου 4 του Κ.Φ.Ε. δε θα λαμβάνεται υπόψη η παρουσία ενός φυσικού προσώπου στην Ελλάδα που οφείλεται στους περιορισμούς που έχουν εφαρμοστεί στο πλαίσιο του περιορισμού της εξάπλωσης της πανδημίας COVID-19. Το γεγονός αυτό προϋποθέτει ότι από τα πραγματικά περιστατικά θα αποδεικνύεται η προσωρινή αλλαγή της τοποθεσίας των διευθυντικών και άλλων στελεχών που προκύπτει ως απόρροια της έκτακτης κατάστασης λόγω της πανδημίας COVID-19 και ως εκ τούτου, η αλλαγή αυτή μεμονωμένα δε θα συνεπάγεται μεταβολή της φορολογικής κατοικίας της εταιρίας (π.χ. περίπτωση διευθυντή εταιρείας-φορολογικού κατοίκου αλλοδαπής, ο οποίος λόγω ταξιδιωτικών περιορισμών παραμένει για κάποιο χρονικό διάστημα στην Ελλάδα). Εντούτοις, δεδομένου ότι ο τόπος άσκησης της πραγματικής διοίκησης συνιστά μία έννοια που βασίζεται στα πραγματικά περιστατικά και τις συνθήκες της εκάστοτε περίπτωσης, όπως άλλωστε αναφέρεται και στην αιτιολογική έκθεση του ν.4172/2013, θα πρέπει για τον προσδιορισμό της φορολογικής κατοικίας της εταιρίας να συνεκτιμώνται και λοιποί παράγοντες και να λαμβάνονται υπόψη όλα τα γεγονότα και οι περιστάσεις. Εν προκειμένω, τα γεγονότα που εμπίπτουν στις επιμέρους περιπτώσεις της παραγράφου 4 του άρθρου 4 του Κ.Φ.Ε. (τόπος λήψης των αποφάσεων ή άσκησης της καθημερινής διοίκησης, τόπος συνεδριάσεων ή κατοικία της πλειοψηφίας των μετόχων) ενδεχομένως να μην μπορούν να ληφθούν υπόψη, καθόσον επηρεάζονται εξίσου από τις ιδιάζουσες επικρατούσες συνθήκες εργασίας. Ωστόσο, αυτά μπορούν να συνεκτιμηθούν με γνώμονα το πώς είχαν διαμορφωθεί πριν την έξαρση της πανδημίας COVID 19 (ποιός θεωρούταν ο συνήθης τόπος άσκησης πραγματικής διοίκησης), πώς εξελίσσονται κατά τη διάρκειά της και σε κάθε περίπτωση, πώς θα διαμορφωθούν μετά την έξαρση της πανδημίας, ενώ βοηθητικό ρόλο θα έχει η σύγκριση των γεγονότων στις διαφορετικές αυτές χρονικές περιόδους.
Σε κάθε περίπτωση, τα νομικά πρόσωπα/οντότητες θα πρέπει να είναι σε θέση να αποδεικνύουν με κάθε πρόσφορο μέσο τη φορολογική τους κατοικία, τηρώντας αρχείο σχετικό με τα γεγονότα και περιστάσεις που αφορούν στην καλόπιστη παρουσία τους σε διαφορετικό κράτος, τα οποία θα πρέπει να οφείλονται αποκλειστικά σε λόγους ανωτέρας βίας που ανέκυψαν εξαιτίας της πανδημίας, ώστε να μην τεθεί το όποιο θέμα μεταβολής της κατοικίας.
Σημειωτέον, δεν αποκλείεται η αναδρομική μεταβολή της κατοικίας, εφόσον τα ευρήματα του ελέγχου καταδείξουν ότι η μεταβολή του τόπου άσκησης της πραγματικής διοίκησης οφείλεται σε άλλους λόγους.

Β.2. Εφαρμογή των κανόνων των Σ.Α.Δ.Φ.

17. Εφόσον σε σχέση με νομικό πρόσωπο/νομική οντότητα, που θεωρείται φορολογικός κάτοικος Ελλάδας, προκύψει ζήτημα διπλής κατοικίας σε σχέση με αντισυμβαλλόμενο Κράτος λόγω προσωρινής μετεγκατάστασης ή αποκλεισμού του διευθύνοντος συμβούλου ή άλλων ανώτερων στελεχών του/της λόγω πανδημίας COVID-19 σε αυτό, τυγχάνουν εφαρμογής οι σχετικοί κανόνες των Σ.Α.Δ.Φ. οι οποίοι διασφαλίζουν, ότι μία οντότητα έχει την κατοικία της μόνο σε ένα εκ των Συμβαλλόμενων Κρατών.

18. Συγκεκριμένα, στην πλειονότητα των Σ.Α.Δ.Φ. που έχει συνάψει η Ελλάδα το μοναδικό κριτήριο για τον καθορισμό της κατοικίας μίας νομικής οντότητας αποτελεί ο τόπος της πραγματικής διοίκησης. Ως τόπος της πραγματικής διοίκησης μίας επιχείρησης, όπως αυτός ερμηνεύεται στην Πρότυπη Σύμβαση, νοείται ο τόπος στον οποίο λαμβάνονται στην ουσία οι σημαντικές διαχειριστικές και εμπορικές αποφάσεις που είναι απαραίτητες για τη διεξαγωγή των επιχειρηματικών δραστηριοτήτων της επιχείρησης συνολικά. Για τον δε καθορισμό αυτού, πρέπει να εξετάζονται όλα τα πραγματικά περιστατικά.

19. Δεδομένου ότι η προσωρινή αλλαγή του τόπου φυσικής παρουσίας των διευθυνόντων συμβούλων και άλλων ανώτερων διοικητικών στελεχών μίας επιχείρησης λόγω της πανδημίας COVID-19 αποτελεί ένα εξαιρετικό γεγονός, δεν μπορεί να εξεταστεί μεμονωμένα και να επιδρά στον καθορισμό του «συνήθους» τόπου πραγματικής διοίκησης. Η κατάσταση που διαμορφώνεται από μια τέτοια προσωρινή αλλαγή δεν αρκεί από μόνη της κατά την εξέταση του σχετικού να καθορίσει τη φορολογική κατοικία του νομικού προσώπου/νομικής οντότητας.

II. Μόνιμη εγκατάσταση επιχειρήσεων.

20. Κατά την εφαρμογή των διατάξεων των Σ.Α.Δ.Φ. περί μόνιμης εγκατάστασης σε γενικές γραμμές δεν είναι πιθανό να δημιουργηθεί ζήτημα αλλαγής του προσδιορισμού της λόγω του εξαιρετικού και προσωρινού χαρακτήρα των ειδικών περιστάσεων, που προκαλεί η πανδημία. Παρακάτω ακολουθούν διευκρινίσεις που αφορούν:
α) στο κατά πόσον οι υπάλληλοι επιχειρήσεων που παρέχουν εργασία εξ αποστάσεως σε Κράτος διαφορετικό από αυτό της συνήθους εργασίας τους, λόγω των περιορισμών της πανδημίας COVID-19, θεωρείται ότι δημιουργούν μόνιμη εγκατάσταση για την επιχείρηση στο Κράτος αυτό,
β) στο κατά πόσον οι υπάλληλοι επιχειρήσεων που συνάπτουν τακτικά συμφωνίες στο όνομα της επιχείρησης σε Κράτος διαφορετικό από αυτό της συνήθους εργασίας τους λόγω των περιορισμών της πανδημίας COVID-19, συμβάλλουν στη δημιουργία μόνιμης εγκατάστασης για την επιχείρηση στο Κράτος αυτό και
γ) στο κατά πόσον επηρεάζεται από τις εν λόγω συνθήκες το χρονικό όριο πάνω από το οποίο ένα εργοτάξιο ή έργο κατασκευής ή εγκατάστασης συνιστά μόνιμη εγκατάσταση.

Γ. Παροχή εργασίας εξ αποστάσεως σε Κράτος διαφορετικό από αυτό της συνήθους εργασίας (π.χ. χρήση της οικίας του υπαλλήλου ως τόπου άσκησης επιχειρηματικής δραστηριότητας – “Home office”)

Γ1. Εφαρμογή των διατάξεων της εσωτερικής νομοθεσίας (άρθρο 6 του Κ.Φ.Ε.)

21. Με τις διατάξεις του άρθρου 6 του Κ.Φ.Ε. ορίζεται η έννοια της μόνιμης εγκατάστασης στην Ελλάδα των αλλοδαπών νομικών προσώπων και περιλαμβάνεται ένας κατάλογος παραδειγμάτων σε καμία περίπτωση εξαντλητικός, καθένα από τα οποία μπορεί να θεωρηθεί εκ πρώτης όψεως ότι συνιστά περίπτωση μόνιμης εγκατάστασης και περαιτέρω, ακολουθείται η Πρότυπη Σύμβαση, καθώς και οι σχετικές κατευθυντήριες οδηγίες του Ο.Ο.Σ.Α. Για τον προσδιορισμό της έννοιας της μόνιμης εγκατάστασης απαιτείται η ύπαρξη καθορισμένου τόπου για τη διεξαγωγή των επιχειρηματικών δραστηριοτήτων και η συγκέντρωση ορισμένου, επαρκούς βαθμού μονιμότητας του τόπου αυτού, καθώς επίσης και η μέσω αυτού διεξαγωγή πλήρως ή εν μέρει της δραστηριότητας της επιχείρησης (βλ. Αιτιολογική Έκθεση ν. 4172/2013 άρθρο 6).
Σε κάθε περίπτωση από μόνο του το γεγονός της παρουσίας ενός φυσικού προσώπου στην Ελλάδα για το χρονικό διάστημα, από 18 Μαρτίου έως 15 Ιουνίου 2020 δεν λαμβάνεται υπόψη για τη θεμελίωση μόνιμης εγκατάστασης στην Ελλάδα με βάση το άρθρο 6 Κ.Φ.Ε. Για το διάστημα πριν την 18η Μαρτίου ή μετά την 15η Ιουνίου 2020, εξετάζεται ανά περίπτωση η ύπαρξη ανάλογων περιορισμών. Πιο συγκεκριμένα:
Σύμφωνα με τις διατάξεις της παρ. 1 του άρθρου 6 του ν. 4172/2013, «μόνιμη εγκατάσταση» ορίζεται ο καθορισμένος τόπος επιχειρηματικών δραστηριοτήτων μέσω του οποίου διεξάγονται εν όλω ή εν μέρει οι δραστηριότητες της επιχείρησης.

22. Κατόπιν των ανωτέρω και λαμβανομένων υπόψη των πρόσφατων λόγω της πανδημίας COVID-19 κατευθυντήριων οδηγιών του Ο.Ο.ΣΑ., διευκρινίζονται τα κάτωθι: Δε θα λαμβάνεται υπόψη για την εφαρμογή των διατάξεων του άρθρου 6 του ν.4172/2013 η παρουσία ενός φυσικού προσώπου στην Ελλάδα, εφόσον έχει προσωρινό χαρακτήρα και οφείλεται στους εργασιακούς περιορισμούς που προκύπτουν από κυβερνητικές οδηγίες και έχουν τεθεί στο πλαίσιο της εξάλειψης της πανδημίας COVID-19. Άλλωστε, η περιορισμένη μεταφορά της επιχειρηματικής δραστηριότητας στην οικία, για παράδειγμα, ενός ατόμου για λόγους ανωτέρας βίας δεν εμπίπτει αυτή καθ’ αυτή στην έννοια της μόνιμης εγκατάστασης, εκτός εάν η τοποθεσία αυτή χρησιμοποιείται σε συνεχή βάση για σκοπούς της επιχείρησης, κατόπιν απαίτησης και της τελευταίας, ή καθιερωθεί για μεγάλο χρονικό διάστημα ακόμη και μετά το πέρας των περιοριστικών μέτρων της πανδημίας, ώστε να θεωρηθεί ότι αποκτά επαρκή βαθμό μονιμότητας.
Σε κάθε περίπτωση, η ύπαρξη ή μη μόνιμης εγκατάστασης εναπόκειται στον έλεγχο, με βάση τα πραγματικά περιστατικά και τις συνθήκες της εκάστοτε περίπτωσης, οι οποίες θα πρέπει να συνεκτιμηθούν συνολικά, λαμβανομένου, εξίσου, υπόψη του πώς αυτά είχαν διαμορφωθεί πριν, κατά τη διάρκεια, αλλά κυρίως μετά την έξαρση της πανδημίας, ενώ τα νομικά πρόσωπα/οντότητες θα πρέπει να είναι σε θέση να αποδεικνύουν με κάθε πρόσφορο μέσο εάν αποκτούν ή όχι μόνιμη εγκατάσταση στην ημεδαπή, τηρώντας σχετικό αρχείο (όπως αναφέρθηκε αντίστοιχα στην ενότητα περί φορολογικής κατοικίας). Σημειωτέον, δεν αποκλείεται εξίσου η αναδρομική ύπαρξη μόνιμης εγκατάστασης, εφόσον τα ευρήματα του ελέγχου καταδείξουν ότι η μεταβολή του τόπου άσκησης της επιχειρηματικής δραστηριότητας οφείλεται σε λόγους διαφορετικούς των επιβεβλημένων από την πανδημία COVID-19 και παράλληλα αποκτιέται επαρκής βαθμός μονιμότητας.

Γ2. Εφαρμογή των κανόνων των Σ.Α.Δ.Φ.

23. Στην πλειονότητα των Σ.Α.Δ.Φ. που έχει συνάψει η Ελλάδα η μόνιμη εγκατάσταση ορίζεται ως ένας καθορισμένος τόπος επιχειρηματικών δραστηριοτήτων μέσω του οποίου διεξάγονται οι εργασίες της επιχείρησης εν όλω ή εν μέρει. Προκειμένου ένας τόπος να θεωρηθεί ως τέτοιος, σύμφωνα με τα ερμηνευτικά Σχόλια της Πρότυπης Σύμβασης, πρέπει αφενός να είναι στη διάθεση της επιχείρησης αφετέρου να έχει ορισμένο βαθμό μονιμότητας.

24. Ως προς την πρώτη προϋπόθεση, το γεγονός ότι ένα μέρος των επιχειρηματικών δραστηριοτήτων της επιχείρησης διεξάγεται σε τόπο όπως η οικία του υπαλλήλου δεν συνεπάγεται ότι αυτή ως τόπος είναι στη διάθεση της επιχείρησης, απλά και μόνον επειδή ένας υπάλληλος της τη χρησιμοποιεί. Ως προς τη δεύτερη προϋπόθεση, προκειμένου η οικία ενός υπαλλήλου να συνιστά μόνιμη εγκατάσταση της επιχείρησης, πρέπει να γίνεται συνεχής χρήση αυτής για την άσκηση των επιχειρηματικών δραστηριοτήτων της επιχείρησης. Επίσης πρέπει η επιχείρηση να έχει ζητήσει από τον υπάλληλο να τη χρησιμοποιεί για την άσκηση των εν λόγω δραστηριοτήτων. Εν προκειμένω, η παροχή εξ αποστάσεως εργασίας κατά τη διάρκεια της πανδημίας COVID-19 δεν αποτελεί απαίτηση της επιχείρησης, αλλά επιβάλλεται από κυβερνητικές οδηγίες, ενώ τα γραφεία της επιχείρησης εξακολουθούν να διατίθενται στους υπαλλήλους της, ακόμα και αν η πρόσβαση είναι περιορισμένη ή αδύνατη λόγω των μέτρων για την αντιμετώπιση της διάδοσης του COVID-19.

25. Επομένως, λαμβάνοντας υπ’ όψιν την εξαιρετική φύση της πανδημίας COVID-19 και στον βαθμό που η εξ αποστάσεως εργασία δεν αποτελέσει νέο κανόνα με την πάροδο του χρόνου, η εργασία που παρέχεται από την οικία δεν οδηγεί σε δημιουργία μόνιμης εγκατάστασης για την επιχείρηση, αφενός επειδή ο τόπος από τον οποίο διεξάγονται οι επιχειρηματικές δραστηριότητες της επιχείρησης στερείται μονιμότητας, αφετέρου επειδή, με εξαίρεση τον ίδιο τον υπάλληλο, η επιχείρηση δεν έχει πρόσβαση ή έλεγχο στον τόπο αυτό.

Δ. Εξαρτημένοι αντιπρόσωποι/πράκτορες.

Δ1. Εφαρμογή των διατάξεων της εσωτερικής νομοθεσίας (παρ. 5 του άρθρου 6 Κ.Φ.Ε.)

26. Με τις διατάξεις της παρ. 5 του άρθρου 6 του ν. 4172/2013, ορίζεται ότι όταν ένα πρόσωπο ενεργεί για λογαριασμό της επιχείρησης και έχει εξουσιοδότηση, την οποία ασκεί συνήθως στην ημεδαπή να συνάπτει συμφωνίες στο όνομα της επιχείρησης, τότε η επιχείρηση αυτή θεωρείται ότι έχει τη μόνιμη εγκατάσταση της στην Ελλάδα αναφορικά με τις δραστηριότητες που το πρόσωπο αυτό αναλαμβάνει για λογαριασμό της, εκτός αν οι δραστηριότητες του εν λόγω προσώπου περιορίζονται σε εκείνες που ορίζονται στην παρ. 4, οι οποίες έστω και αν ασκούνται μέσω ενός καθορισμένου τόπου επιχειρηματικών δραστηριοτήτων, δεν καθιστούν τον τόπο αυτό μόνιμη εγκατάσταση κατά τις διατάξεις της παραγράφου αυτής. Αντιθέτως, μία επιχείρηση δεν θεωρείται ότι έχει μόνιμη εγκατάσταση στην Ελλάδα αν η δραστηριότητά της περιορίζεται στη διεξαγωγή εργασιών μέσω μεσίτη, γενικού αντιπροσώπου με προμήθεια ή οποιουδήποτε άλλου ανεξάρτητου πράκτορα, εφόσον τα πρόσωπα αυτά ενεργούν στο πλαίσιο της συνήθους επιχειρηματικής τους δραστηριότητας, σύμφωνα με την παρ. 6 του ίδιου ως άνω άρθρου και νόμου.

27. Ιδίως όσον αφορά στον εξαρτημένο αντιπρόσωπο, η δραστηριότητα του οποίου στην ημεδαπή συνιστά καθοριστικό παράγοντα για την ύπαρξη ή μη μόνιμης εγκατάστασης της αλλοδαπής επιχείρησης, τα κύρια χαρακτηριστικά αυτού συνίστανται στη σύναψη συμφωνιών δεσμευτικών για την αλλοδαπή επιχείρηση (είτε αυτές οι συμφωνίες συνάπτονται κυριολεκτικά στο όνομα της επιχείρηση είτε όχι) και στον έλεγχό του από την επιχείρηση κατά τη διεξαγωγή και εκτέλεση των εργασιών, οι οποίες σχετίζονται με την κύρια δραστηριότητα της επιχείρησης.

28. Κατόπιν των ανωτέρω και λαμβανομένων υπόψη των πρόσφατων, λόγω της κρίσης COVID-19, κατευθυντήριων οδηγιών του Ο.Ο.Σ.Α., διευκρινίζεται, για σκοπούς εφαρμογής της παρ. 5 του άρθρου 6 του Κ.Φ.Ε., ότι:
– το γεγονός ότι αλλοδαπός (εργοδότης ή μη) αναθέτει προσωρινά (λόγω COVID-19) την εξουσία σύναψης συμβάσεων για λογαριασμό του σε φυσικό ή νομικό πρόσωπο που είναι κάτοικος Ελλάδας, δεν θεμελιώνει μόνιμη εγκατάσταση του αλλοδαπού με βάση τις διατάξεις αυτές.
– το γεγονός ότι ένα πρόσωπο, φορολογικός κάτοικος αλλοδαπής, το οποίο διαθέτει τα χαρακτηριστικά εξαρτημένου πράκτορα με βάση το άρθρο 6 του Κ.Φ.Ε., εγκλωβίζεται προσωρινά στην Ελλάδα λόγω των περιορισμών, δεν εγείρει εξ αυτού του λόγου ζήτημα δημιουργίας / ύπαρξης μόνιμης εγκατάστασης στην Ελλάδα.
Η δραστηριότητα που λαμβάνει χώρα στην Ελλάδα κατά τα παραπάνω για το διάστημα από 18 Μαρτίου έως 15 Ιουνίου 2020 δεν λαμβάνεται υπόψη. Για το διάστημα πριν την 18η Μαρτίου ή από την 15η Ιουνίου 2020 και μετά θα εξετάζεται ανά περίπτωση η τυχόν λήψη μέτρων περιορισμού της κυκλοφορίας και αδυναμίας μετακίνησης.
Σε κάθε περίπτωση, θα πρέπει να συνεκτιμώνται τα πραγματικά περιστατικά ώστε να αξιολογείται ο βαθμός μονιμότητας των σχετικών δραστηριοτήτων του αντιπροσώπου στην ημεδαπή, ενδεχομένως σε σύγκριση με τα αντίστοιχα περιστατικά πριν ή/και μετά την κρίση της πανδημίας.

Δ2. Εφαρμογή των κανόνων των Σ.Α.Δ.Φ.

29. Η πλειονότητα των Σ.Α.Δ.Φ. που έχει συνάψει η Ελλάδα περιλαμβάνουν διατάξεις στο άρθρο περί μόνιμης εγκατάστασης, οι οποίες ορίζουν τις προϋποθέσεις υπό τις οποίες μία επιχείρηση θεωρείται ότι έχει μόνιμη εγκατάσταση σε ένα Κράτος λόγω της δραστηριότητας σε αυτό ενός προσώπου που ενεργεί για την επιχείρηση, ήτοι ενός εξαρτημένου αντιπροσώπου. Σύμφωνα με τις εν λόγω διατάξεις, όταν οι δραστηριότητες που ασκεί ένας αντιπρόσωπος σε ένα Κράτος προορίζεται να έχουν ως αποτέλεσμα την τακτική σύναψη συμφωνιών, οι οποίες εκτελούνται από την αλλοδαπή επιχείρηση, τότε η επιχείρηση αυτή πρέπει να θεωρείται ότι έχει επαρκή φορολογική υποχρέωση στο Κράτος αυτό, εκτός εάν ο αντιπρόσωπος ασκεί τις δραστηριότητες αυτές στο πλαίσιο της συνήθους επιχειρηματικής του δραστηριότητας (ανεξάρτητος αντιπρόσωπος). Συνεπώς, το καίριο ζήτημα συνίσταται στην τακτικότητα της σύναψης συμβάσεων για λογαριασμό της επιχείρησης.
Η προϋπόθεση ότι ένας εξαρτημένος αντιπρόσωπος έχει την εξουσιοδότηση, και την ενασκεί τακτικά, να συνάπτει συμφωνίες στο όνομα της επιχείρησης, όπως ερμηνεύεται στα Σχόλια της Πρότυπης Σύμβασης, σημαίνει ότι η παρουσία που διατηρεί μία επιχείρηση σε ένα Κράτος δεν πρέπει να είναι αμιγώς προσωρινή ή μεταβατική προκειμένου να θεωρείται ότι η επιχείρηση έχει μόνιμη εγκατάσταση, και κατ’ επέκταση φορολογική παρουσία, σε αυτό το Κράτος. Επομένως, η εξ αποστάσεως εργασία η οποία επιβάλλεται από κυβερνητικές οδηγίες για όσο διάστημα διαρκεί η πανδημία COVID-19 δεν δύναται να συνδεθεί με “συστηματική” άσκηση των δραστηριοτήτων ενός υπαλλήλου σε ένα Κράτος, καθώς δεν πληρείται το κριτήριο της μονιμότητας.

30. Επισημαίνεται ότι η ως άνω προσέγγιση δεν καταλαμβάνει περιπτώσεις που ένας υπάλληλος μίας επιχείρησης σύναπτε συστηματικά συμφωνίες στο όνομα της επιχείρησης στο Κράτος κατοικίας του σε διάστημα και πριν την εμφάνιση της πανδημίας COVID-19.

Ε. Τεχνικά έργα/Εργοτάξια

Ε1. Εφαρμογή των διατάξεων της εσωτερικής νομοθεσίας (παρ. 3 άρθρου 6 ΚΦΕ)

31. Σύμφωνα με τις διατάξεις της παρ. 3 του άρθρου 6 του Κ.Φ.Ε., το εργοτάξιο ή ένα έργο κατασκευής ή συναρμολόγησης ή δραστηριότητες επίβλεψης που συνδέονται με αυτά θεωρείται ότι συνιστά μόνιμη εγκατάσταση, μόνον εφόσον διαρκεί για χρονικό διάστημα μεγαλύτερο των τριών (3) μηνών.

32. Όπως αναφέρεται και στην Αιτιολογική Έκθεση, για τη θεμελίωση μόνιμης εγκατάστασης του εργοταξίου στην Ελλάδα απαιτείται χρονικό διάστημα τουλάχιστον τριών (3) μηνών, ενώ η ρύθμιση αυτή αφορά αποκλειστικά σε εργοτάξια χωρών με τις οποίες η Ελλάδα δεν έχει υπογράψει Σ.Α.Δ.Φ., δεδομένου ότι σε αντίθετη περίπτωση κατισχύουν οι διατάξεις της σύμβασης.

33. Κατόπιν των ανωτέρω και λαμβανομένων υπόψη των πρόσφατων σχετικών κατευθυντήριων οδηγιών του Ο.Ο.Σ.Α., και τα διαστήματα κατά τα οποία υπήρξε προσωρινή διακοπή εργασιών λόγω COVID-19 λαμβάνονται υπόψη για τον υπολογισμό του τριμήνου για τη θεμελίωση της μόνιμης εγκατάστασης στην Ελλάδα.

Ε2. Εφαρμογή των κανόνων των Σ.Α.Δ.Φ.

34. Σύμφωνα με τις Σ.Α.Δ.Φ. που έχει συνάψει η Ελλάδα, το χρονικό όριο πάνω από το οποίο ένα εργοτάξιο ή έργο κατασκευής ή εγκατάστασης συνιστά μόνιμη εγκατάσταση ορίζεται, ανά περίπτωση, μεταξύ τριών (3) και δώδεκα (12) μηνών. Σύμφωνα με τα ερμηνευτικά σχόλια της Πρότυπης Σύμβασης, ένα εργοτάξιο ή έργο κατασκευής ή εγκατάστασης δεν θεωρείται ότι παύει να υπάρχει όταν οι εργασίες αναστέλλονται προσωρινά, συμπεριλαμβανομένων προσωρινών διακοπών λόγω πχ. έλλειψης υλικών ή ζητημάτων ανθρωπίνου δυναμικού.

35. Επομένως, σύμφωνα και με τις πρόσφατες σχετικές κατευθυντήριες οδηγίες του Ο.Ο.Σ.Α., το διάστημα κατά το οποίο λαμβάνει χώρα τυχόν διακοπή εργασιών σε ένα εργοτάξιο ή έργο κατασκευής ή εγκατάστασης λόγω της σε εξέλιξη πανδημίας συνυπολογίζεται στο απαιτούμενο διάστημα προκειμένου να προσδιορισθεί αν συμπληρώνεται ο χρόνος για τη θεμελίωση μόνιμης εγκατάστασης με βάση τις διατάξεις αυτές.

III. Διασυνοριακοί εργαζόμενοι – Εφαρμογή των κανόνων των Σ.Α.Δ.Φ. για την φορολόγηση εισοδήματος από εξαρτημένη εργασία.

36. Στο πλαίσιο των μέτρων που λαμβάνονται για την αποζημίωση των μισθών από το Κράτος σε περιπτώσεις αναστολής συμβάσεων εργασίας κατά τη διάρκεια της πανδημίας COVID-19, στην οποία έχουν προβεί ή αναμένεται να προβούν ορισμένες επιχειρήσεις, ανακύπτουν ζητήματα φορολογικής μεταχείρισης των λόγω αποζημιώσεων στις περιπτώσεις διασυνοριακών εργαζομένων, οι οποίοι κατοικούν σε ένα Κράτος, αλλά εργάζονται σε άλλο, όπου και μεταβαίνουν καθημερινά ή τουλάχιστον μία φορά την εβδομάδα.

37. Στην πλειονότητα των Σ.Α.Δ.Φ. που έχει συνάψει η Ελλάδα για την κατανομή του δικαιώματος φορολόγησης του εισοδήματος από εξαρτημένη εργασία μεταξύ του Κράτους κατοικίας και του Κράτους παροχής της απασχόλησης προβλέπονται διατάξεις σύμφωνα με τις οποίες μισθοί, ημερομίσθια και άλλες παρόμοιες αμοιβές φορολογούνται μόνο στο Κράτος κατοικίας, εκτός εάν η απασχόληση ασκείται στο άλλο συμβαλλόμενο Κράτος (Κράτος πηγής) (άρθρο 15 Πρότυπης Σύμβασης). Επισημαίνεται ότι η εξαρτημένη εργασία παρέχεται στο Κράτος στο οποίο ο υπάλληλος έχει φυσική παρουσία τη στιγμή που ασκεί τις δραστηριότητες για τις οποίες καταβάλλεται η αμοιβή. Προβλέπεται αποκλειστικό δικαίωμα φορολόγησης στο Κράτος κατοικίας, εκτός εάν:
1) Ο δικαιούχος της αμοιβής παρευρίσκεται στο Κράτος πηγής για χρονική περίοδο ή περιόδους που υπερβαίνουν συνολικά τις εκατόν ογδόντα τρεις (183) ημέρες σε οποιαδήποτε δωδεκάμηνη περίοδο που αρχίζει ή τελειώνει στο οικείο φορολογικό έτος ή
2) Η αμοιβή καταβάλλεται από ή για λογαριασμό ενός εργοδότη, ο οποίος είναι κάτοικος του Κράτους πηγής ή
3) Η αμοιβή βαρύνει μια μόνιμη εγκατάσταση την οποία ο εργοδότης διατηρεί στο Κράτος πηγής.
Εάν συντρέχει οποιαδήποτε από τις περιπτώσεις 1 έως 3, τότε αποκτά δικαίωμα φορολόγησης της αμοιβής αυτής και το Κράτος πηγής. Το Κράτος κατοικίας ενεργεί για την εξάλειψη της διπλής φορολογίας σύμφωνα με τις σχετικές διατάξεις.

38. Στο πλαίσιο των μέτρων αναστολής των συμβάσεων εργασίας λόγω της πανδημίας COVID-19 ο διασυνοριακός εργαζόμενος δεν παρέχει μεν εξαρτημένη εργασία στο Κράτος πηγής (αλλά λαμβάνει αποζημίωση από αυτό) με αποτέλεσμα είτε να παραμένει στο Κράτος αυτό μη απασχολούμενος είτε να επιστρέφει στο Κράτος κατοικίας.

39. Για την αντιμετώπιση των περιπτώσεων αυτών διευκρινίζονται τα ακόλουθα: Σύμφωνα με τις οδηγίες του Ο.Ο.Σ.Α. βάσει της Πρότυπης Σύμβασης οι εν λόγω αποζημιώσεις εξομοιώνονται με τις αποζημιώσεις διακοπής της εργασιακής σχέσης, οι οποίες εμπίπτουν στο πεδίο εφαρμογής των διατάξεων περί εξαρτημένης εργασίας (άρθρο 15 της Πρότυπης Σύμβασης) και ως τέτοιες θεωρείται ότι προκύπτουν στο Κράτος στο οποίο ο υπάλληλος θα είχε άλλως εργαστεί. Στην περίπτωση των διασυνοριακών εργαζομένων, αυτό θα είναι το Κράτος στο οποίο παρείχετο η εξαρτημένη εργασία πριν από τη λήψη κυβερνητικών μέτρων για την αντιμετώπιση του COVID-19 με αποτέλεσμα να μην επηρεάζεται το δικαίωμα φορολόγησης του Κράτους πηγής.

Σχετική υπηρεσία του γραφείου: υποστήριξη σε θέματα φορολογικής κατοικίας.

Ο ΔΙΟΙΚΗΣΗΣ ΤΗΣ ΑΝΕΞΑΡΤΗΤΗΣ ΑΡΧΗΣ ΔΗΜΟΣΙΩΝ ΕΣΟΔΩΝ
ΓΕΩΡΓΙΟΣ ΠΙΤΣΙΛΗΣ